Se nenhuma medida extra for tomada além do arcabouço fiscal atual, a dívida pública brasileira vai acelerar para um ritmo superior a 4% do PIB ao ano no próximo mandato presidencial. O atual quadriênio fecha com expansão média de 2,8% ao ano, mas a troca de marchas será brusca e silenciosa.
Três forças combinadas explicam a deterioração. Entender cada uma delas é essencial para quem precifica risco Brasil nos próximos anos.
O trio que empurra a dívida para cima
Primeiro, o estoque: a dívida bruta chega ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do nível de dezembro de 2022. Partimos de uma base muito mais alta.
Segundo, o custo de carregamento. Grande parte do endividamento foi contratada durante a pandemia, com juros reais negativos ou próximos de zero. Esses títulos venceram e foram rolados nos últimos anos a taxas substancialmente maiores. A conta do juro subiu — e fica.
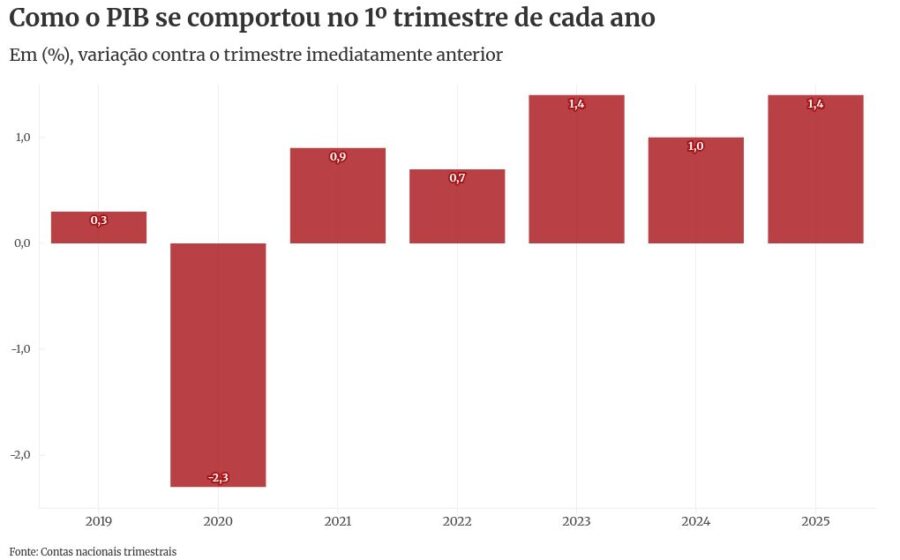
Terceiro, o denominador. O crescimento econômico do próximo quadriênio será menor. Não há espaço para repetir o alívio cíclico que mascarou a fragilidade fiscal recente.
O fim do “bônus” do mercado de trabalho
Economistas erraram sistematicamente as projeções de 2022 a 2025: subestimaram o PIB e erraram feio no desemprego. Ninguém previa queda de 8,5% para 5,5% na taxa de desocupação.
A boa notícia foi o emprego. A má: o crescimento foi extensivo, não produtivo. Crescemos porque absorvemos ociosidade, não porque ficamos mais eficientes. Esse motor tem prazo de validade.
Com o desemprego em 5,5%, não há como cair para 2,5%. A tendência é estabilidade ou leve alta. Sem o “empurrão” da mão de obra ociosa, o PIB potencial revela sua velocidade real — mais baixa.
A receita de 2% de superávit em quatro anos
Na quinta-feira (24), Felipe Salto e Josué Pellegrini publicaram no Estadão uma proposta de ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço no lado da receita, dois terços no corte de despesas.
- Receita: redução linear de 23,5% nos gastos tributários (ex: dedução integral de saúde no IRPF).
- Despesa: desvinculação do piso previdenciário e benefícios sociais do salário mínimo.
- Despesa: indexação dos pisos constitucionais de saúde e educação pelo mesmo parâmetro do arcabouço fiscal.
Essas duas últimas medidas são o coração da proposta. Sem elas, o gasto primário obrigatório continua crescendo acima do teto implícito da regra fiscal.
Por que o juro real não cai sem frear o gasto obrigatório
A taxa básica de juros reflete o desequilíbrio entre oferta e demanda que o setor público cria. Quando a despesa primária cresce mais rápido que o PIB potencial, o governo injeta demanda num ritmo que a economia não consegue suprir. O Banco Central reage subindo a Selic.
Portanto, reduzir a trajetória do gasto obrigatório é condição necessária para derrubar o juro real. E, sem juro real menor, a dívida não estabiliza — mesmo com superávit de 2% do PIB.
O que observar daqui para frente
A uma semana da eleição, o debate público gira em torno de escândalos bancários, decisões do STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta do ajuste — segue fora da pauta principal.
Para o investidor e o gestor, três variáveis ditam o cenário:
1. Capacidade política de aprovar a desvinculação de benefícios do salário mínimo.
2. Disposição para cortar benefícios tributários regressivos (como a dedução de saúde no IRPF).
3. Execução efetiva do indexador do arcabouço nos pisos de saúde e educação.
Se nada disso andar, a projeção de 4% ao ano de crescimento da dívida deixa de ser cenário de estresse e vira caso base. O relógio corre a partir de janeiro de 2027.