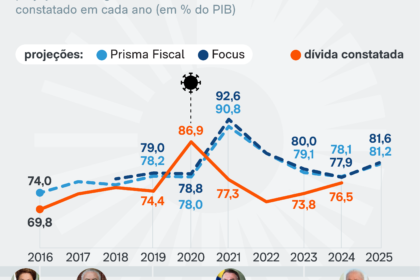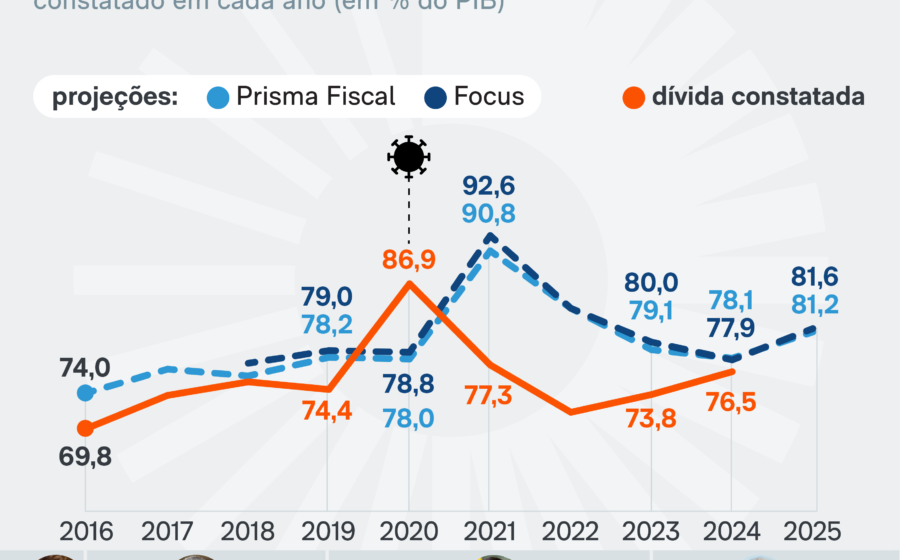
A dívida pública brasileira deve acelerar seu ritmo de crescimento para mais de 4% do PIB ao ano no próximo quadriênio, se mantidas apenas as regras atuais do arcabouço fiscal. Hoje, no mandato em curso, o avanço roda em 2,8% anuais. A diferença não é detalhe: muda a trajetória dos juros, o custo de capital das empresas e a capacidade do Estado de honrar compromissos sem emitir mais dívida.
Três forças empurram esse cenário. Entender cada uma é essencial para quem precifica risco Brasil.
Por que a conta ficou mais cara e mais pesada
O primeiro fator é o ponto de partida. A dívida bruta encerrará 2026 cerca de 12 pontos percentuais do PIB acima do nível de dezembro de 2022. Partir de uma base mais alta significa que cada ponto extra de juros pesa mais no orçamento.
O segundo fator é a rolagem. No quadriênio que se encerra, parte relevante da dívida foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses papéis venceram e foram recompostos a taxas substancialmente maiores. O custo médio da dívida subiu — e continuará subindo enquanto o estoque antigo for substituído pelo novo.
O terceiro fator é o denominador. O crescimento econômico dos próximos quatro anos tende a ser menor que o observado de 2023 a 2026. Menor expansão do PIB significa denominador crescendo mais devagar, o que eleva a razão dívida/PIB mesmo com superávits primários modestos.
O crescimento que tivemos — e o que não volta
Economistas erraram sistematicamente as previsões de 2022 a 2025. Subestimaram o PIB e, menos lembrado, erraram também a taxa de desemprego. Ninguém projetava queda de 8,5% para 5,5% em três anos.
A boa notícia: o mercado de trabalho apertou e a renda melhorou. A má notícia: o crescimento foi extensivo, não intensivo. Produzimos mais porque reduzimos ociosidade — mão de obra ociosa, capacidade instalada parada —, não porque a produtividade acelerou.
Esse motor tem limite. A taxa de desemprego não cairá de 5,5% para 2,5%. Pelo contrário: deve subir levemente. Sem o colchão de ociosidade, o PIB potencial freia. A conta da dívida sente o impacto direto.
A proposta que mexe em benefícios e no piso da Previdência
Na quinta-feira (24), Felipe Salto e Josué Pellegrini apresentaram no Estadão um plano para gerar 2% do PIB de superávit primário em quatro anos. A divisão: um terço no lado da receita, dois terços no corte de despesas. Veja os pilares:
- Receita: redução linear de 23,5% nos gastos tributários (benefícios fiscais). Exemplo citado: o desconto integral de despesas médicas no IRPF.
- Despesa — Previdência: desvincular o piso do benefício previdenciário e de outros benefícios sociais do salário mínimo.
- Despesa — Pisos constitucionais: indexar os mínimos de saúde e educação da União pelo mesmo indexador do arcabouço fiscal.
Essas duas últimas medidas são consideradas condição necessária para reduzir a taxa de crescimento do gasto primário obrigatório. Sem isso, o gasto obrigatório continua comprimindo o discricionário e pressionando a curva de juros.
O elo entre gasto, juro real e trajetória da dívida
A taxa básica de juros brasileira reflete o impacto adicional do setor público sobre o equilíbrio entre oferta e demanda de bens e serviços. Quando o gasto primário cresce acima do potencial da economia, o Estado injeta demanda mais rápido do que a capacidade produtiva responde. O resultado: juros reais mais altos.
Mesmo com superávit primário de 2% do PIB, se o juro real não cair, a dinâmica da dívida não melhora. A matemática é implacável: redução do crescimento do gasto → queda do juro real → estabilização da dívida. Qualquer ruptura nessa cadeia quebra o ajuste.
O que observar daqui para a frente
Faltando uma semana para a eleição, o debate público gira em torno de escândalo bancário, decisões do STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta, quais benefícios tributários caem, como indexar pisos sociais — permanece fora da pauta principal.
Para o investidor e o gestor de negócios, três variáveis merecem monitoramento contínuo nos próximos trimestres:
- Evolução da taxa de desemprego: se subir acima de 6,5%, o crescimento decepciona e a razão dívida/PIB acelera.
- Comportamento do gasto obrigatório: qualquer sinal de que a regra do arcabouço está sendo contornada via créditos extraordinários ou judicialização eleva o prêmio de risco.
- Andamento da reforma tributária sobre consumo e da revisão de gastos tributários: são as únicas alavancas de receita estrutural na mesa.
O cenário-base não é de calote, mas de juros reais persistentemente elevados comprimindo valuation de ativos de longo prazo e encarecendo o capital de giro. Quem precificou “fim do ciclo de alta” pode estar subestimando o denominador da equação fiscal.