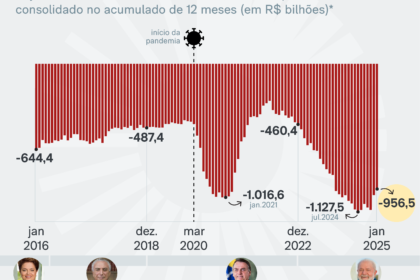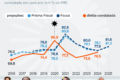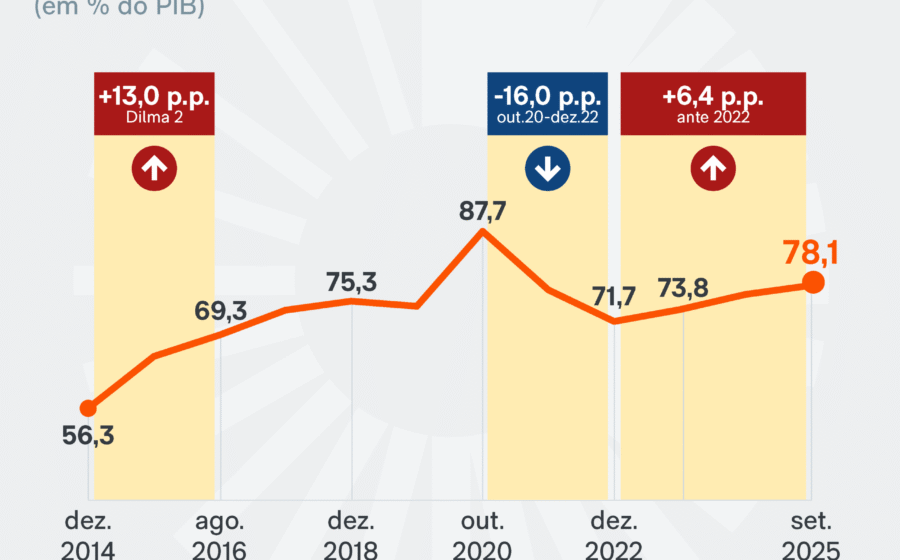
A trajetória da dívida pública brasileira está prestes a mudar de patamar: o ritmo de crescimento deve saltar de 2,8% do PIB ao ano no mandato atual para mais de 4% no próximo quadriênio, caso nada além do arcabouço fiscal vigente seja feito. A conta chega mais cedo e mais cara do que a maioria dos agentes projeta.
Três motores empurrando a dívida para cima
A deterioração não vem de um único fator. São três vetores atuando ao mesmo tempo, criando uma dinâmica de “bola de neve” difícil de reverter apenas com regras atuais.
- Estoque maior: a dívida bruta fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022.
- Custo de rolagem: a dívida barata contraída na pandemia (juros baixos) venceu e foi refinanciada nas taxas atuais, bem mais elevadas.
- Crescimento menor: a taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025 — um piso histórico. Sem espaço para nova queda expressiva, o crescimento deixa de ser “extensivo” (uso de ociosidade) e depende de produtividade, que não acelerou.
O erro coletivo dos prognósticos
Economistas subestimaram tanto o PIB quanto a queda do desemprego nos últimos anos. A surpresa foi positiva no nível de atividade, mas revelou um detalhe perigoso: crescemos mais porque havia gente e máquinas paradas, não porque a eficiência melhorou. Esse motor se esgotou.
Com o desemprego já em 5,5%, a probabilidade de ele cair para 2,5% nos próximos quatro anos é nula. Pelo contrário, deve subir levemente. Resultado: o PIB potencial desacelera justamente quando o custo da dívida acelera.
A proposta que mexe na estrutura do gasto
Em artigo no Estadão, Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar 2% do PIB de superávit primário em quatro anos. A receita: um terço via receitas, dois terços via despesas.
- Lado da receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Lado da despesa: desvincular piso da Previdência e benefícios sociais do salário mínimo; indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Por que o juro real só cai se o gasto obrigatório frear
A taxa de juros estrutural reflete o descompasso entre demanda do setor público e capacidade de oferta da economia. Se o gasto primário obrigatório cresce acima do PIB potencial, o Banco Central é forçado a manter juros altos para conter a inflação de demanda.
Mesmo com superávit de 2% do PIB, a dívida não estabiliza se o juro real não cair. E o juro real não cai sem desaceleração do gasto obrigatório. É uma equação encadeada: regras de indexação → dinâmica da despesa → juro real → trajetória da dívida.
O que observar daqui para frente
A uma semana da eleição, o debate público foca em escândalos bancários e disputas no STF. O conflito distributivo real, porém, está nas regras do Tesouro: quem paga a conta do ajuste e qual a velocidade da correção.
Para o investidor e o gestor, os sinais a monitorar são claros: tramitação da desvinculação do salário mínimo, detalhamento da reforma dos gastos tributários e a disposição política para indexar pisos constitucionais ao arcabouço. Sem avanço nesses itens, a projeção de 4% ao ano de alta da dívida deixa de ser cenário de estresse e vira caso base.