As taxas do Tesouro Direto abriram esta sexta-feira (25) em queda, desafiando a lógica imediata de um IPCA-15 bem acima das estimativas. O alívio nos rendimentos não veio de dentro para fora, mas de um movimento geopolítico que poucos apostavam: sinais de trégua no Oriente Médio.
Enquanto o mercado digeria a prévia da inflação a 0,70% em setembro — contra 0,53% projetados —, os títulos prefixados e atrelados ao IPCA de médio prazo devolveram prêmios. O que está por trás dessa contradição aparente?
O choque de números: taxas em queda livre
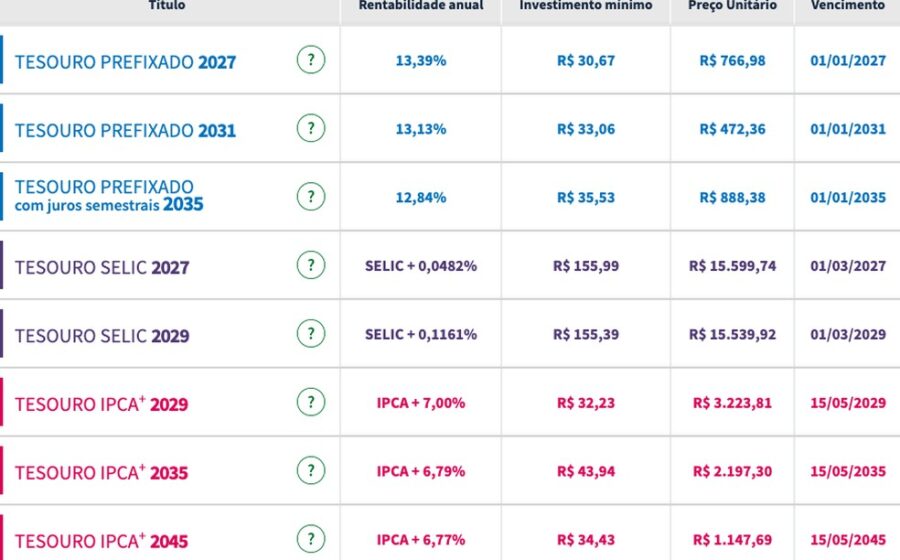
A curva de juros curta e intermediária cedeu de forma generalizada nas primeiras horas de negociação. Confira os principais movimentos registrados às 9h23:
- Tesouro Prefixado 2032: 14,15% → 14,13%
- Prefixado com Juros Semestrais 2037: 14,13% → 14,11%
- IPCA+ 2032: 7,67% → 7,65%
- IPCA+ com Juros Semestrais 2037: 7,51% → 7,50%
O Prefixado 2029 manteve-se estável em 13,91%. Já nos vértices longos, o movimento inverteu levemente: o IPCA+ 2050 subiu a 7,14% e o IPCA+ 2060 a 7,20%, ajustes pontuais que não alteram a tendência majoritária de baixa na curva.
Geopolítica fala mais alto que o IPCA
O vetor decisivo veio do exterior. Relatos internacionais indicam que EUA e Irã exploram uma saída gradual para o conflito, com possível reabertura do Estreito de Ormuz. A notícia derrubou o preço do petróleo e aliviou a pressão sobre os Treasuries americanos, que operavam perto das máximas em duas décadas.
Esse alívio externo sobrepôs-se ao susto doméstico. Em outras palavras: o medo de uma escalada bélica global valia mais para o prêmio de risco do que a surpresa inflacionária de setembro.
Inflação: o diabo mora nos detalhes
O IPCA-15 acelerou forte, revertendo a deflação de 0,40% de agosto. No acumulado em 12 meses, o índice saltou para 4,47%, acima dos 4,24% anteriores. Porém, a composição do dado traz nuances importantes para quem precifica juros futuros.
Segundo Rai Chicoli, estrategista-chefe da Monte Bravo, a alta foi concentrada em itens voláteis — passagens aéreas e gasolina — além da recomposição de preços de alimentação no domicílio. Os industriais subjacentes, por sua vez, seguem em desaceleração.
Leonardo Costa, economista do ASA, reforça que os serviços subjacentes ainda mostram resistência. O sinal indica que a desinflação dos núcleos está incompleta, o que levou a casa a revisar sua projeção para o IPCA cheio de setembro de 0,63% para algo próximo de 0,70%.
Cortes na Selic mantidos no radar
Apesar do susto inflacionário, as duas casas mantêm o cenário base de afrouxamento monetário. A leitura é que o Copom deve seguir focado na dinâmica prospectiva e na ancoragem das expectativas, não no ruído de um mês específico.
Veja as apostas para os próximos passos:
- Monte Bravo: Selic a 13,50% na próxima reunião; cortes adicionais dependem do cenário fiscal pós-eleição.
- ASA: Dois cortes de 25 pontos-base, em novembro e dezembro.
O que observar daqui para frente
O investidor deve monitorar três frentes nas próximas semanas. A primeira é a sustentação da trégua no Oriente Médio: qualquer recuo eleva novamente o prêmio de risco global. A segunda é a tramitação do arcabouço fiscal e das medidas de arrecadação, variável-chave para a extensão do ciclo de cortes. Por fim, o IPCA cheio de setembro, a sair no início de outubro, confirmará se a pressão em serviços exige reação mais dura do Banco Central ou se o caminho para 13,50% — e abaixo — está pavimentado.
Manter posições em títulos de médio prazo (2032-2037) segue como estratégia que captura o carry atual sem expor excessivamente a duration longa, ainda sensível à incerteza fiscal.