Nos últimos cinco anos, uma carteira moderada e diversificada rendeu 10,73% ao ano contra 12,5% do CDI. Em 2026, o desempenho equivale a apenas 88% do benchmark. A conclusão óbvia parece ser: bastava ficar no caixa. Mas quem tira essa lição do retrovisor está cometendo um erro lógico que custa caro no longo prazo.
O seguro do carro que você “não usou”
Pense em quem pagou seguro automotivo por cinco anos sem bater o carro. No fim do período, a conta mostra prejuízo: o dinheiro foi gasto e o sinistro não aconteceu. Olhando para trás, não contratar a apólice teria sido mais lucrativo.
A falácia está em julgar a decisão de ontem com a informação de hoje. Quando o contrato foi assinado, o risco de acidente era real. O mesmo vale para investimentos: diversificar não serve para ganhar mais sempre, mas para não depender de um único cenário econômico.
O que a teoria de Markowitz ensina na prática
Harry Markowitz provou que o risco de uma carteira não é a soma dos riscos isolados. Importa como os ativos se comportam juntos. Quando um cai, outro pode subir ou cair menos. Essa correlação baixa é o que reduz a volatilidade total sem necessariamente sacrificar retorno esperado.
O objetivo não é acertar o melhor ativo do momento. É sobreviver quando erramos — e erramos com frequência.
Uma carteira real testada no tempo
Para ilustrar, foi montada uma alocação típica de perfil moderado, baseada em carteiras recomendadas do mercado (não é sugestão de investimento):
- 40% em CDI (renda fixa pós-fixada)
- 20% em títulos atrelados à inflação (IPCA+)
- 10% em renda fixa prefixada
- 10% em fundos multimercados
- 7,5% no Ibovespa
- 7,5% no S&P 500 com exposição cambial
- 5% em fundos imobiliários
O placar dos últimos anos: CDI vence, mas…
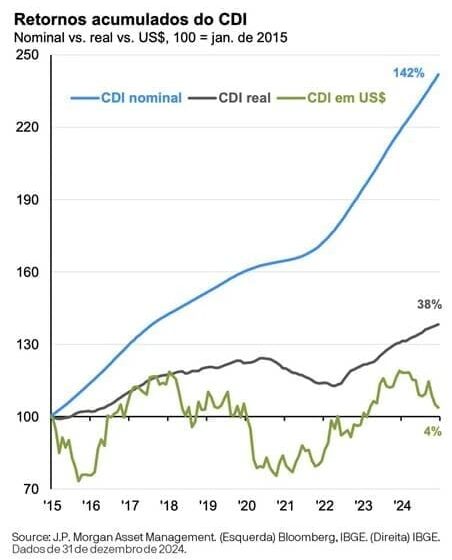
Nos horizontes recentes, o CDI levou a melhor:
- 5 anos: Carteira 10,73% a.a. | CDI 12,5% a.a.
- 3 anos: Carteira 12,01% a.a. | CDI 12,7% a.a.
- 2 anos: Carteira 12,26% a.a. | CDI 13,5% a.a.
- 2026 (até aqui): Carteira ≈ 88% do CDI
Quem olha só essa janela pergunta: por que assumir risco de bolsa, inflação e câmbio se o caixa pagou mais? A resposta muda completamente quando o horizonte se alonga.
O período que ninguém gosta de mostrar no relatório
Entre 2016 e 2020, a mesma carteira superou o CDI em todos os cinco anos. Em 2019, entregou 268% do CDI. Em 2020, 255%. Quem analisasse o extrato no fim de 2020 faria a pergunta inversa: “Por que mantive 40% no CDI?”
O arrependimento muda de lado conforme a janela escolhida. Em 2020, doía o caixa. Hoje, doem os 60% fora dele. O problema é acreditar que o arrependimento posterior revela qual era a decisão correta anterior.
Quando o longo prazo inverte a tabela
Estendendo o olhar para horizontes onde ciclos econômicos completos se desenham:
- 10 anos: Carteira 10,24% a.a. | CDI 9,3% a.a.
- 15 anos: Carteira 10,78% a.a. | CDI 9,8% a.a.
Não é prova de que diversificação sempre vence. É prova de que o “vencedor” depende do recorte temporal. Escolher o período que favorece sua tese é viés de confirmação, não análise.
O risco invisível de concentrar no CDI
Trocar diversificação por 100% CDI elimina a volatilidade de mercado, mas introduz outro perigo: o risco de reinvestimento. Se a Selic cai, a remuneração do caixa despenca no dia seguinte. Já ativos prefixados e indexados à inflação costumam se valorizar antes da queda dos juros, antecipando o movimento.
Quem ficou só no CDI em 2020, quando a taxa foi a 2%, viu a renda minguar enquanto títulos longos disparavam. Não existe alocação livre de risco — só riscos diferentes.
Diversificação de mentira: muitos ativos, mesmo risco
Ter 20 fundos não significa estar diversificado. Se todos respondem ao mesmo fator — juros, dólar, ciclo de commodities — a carteira apenas parece pulverizada. A verdadeira diversificação exige ativos com drivers de retorno descorrelacionados.
Mais quantidade, por si só, não melhora nada. Pode até piorar: aumenta custo, complexidade e a ilusão de controle.
O que observar daqui para frente
A lição não é “diversifique sempre” nem “fique no CDI”. É: não julgue decisões passadas pelo resultado conhecido hoje. Uma alocação razoável diante da incerteza de cinco anos atrás pode ter rendido menos que a melhor alternativa ex-post. Se soubéssemos o futuro, não precisaríamos diversificar.
Para o investidor profissional, o foco deve estar em: (1) definir alocação compatível com horizonte e tolerância a risco; (2) garantir que as classes de ativos tenham baixa correlação real; (3) rebalancear com disciplina, não com base no arrependimento do mês anterior. O resto é ruído de retrovisor.