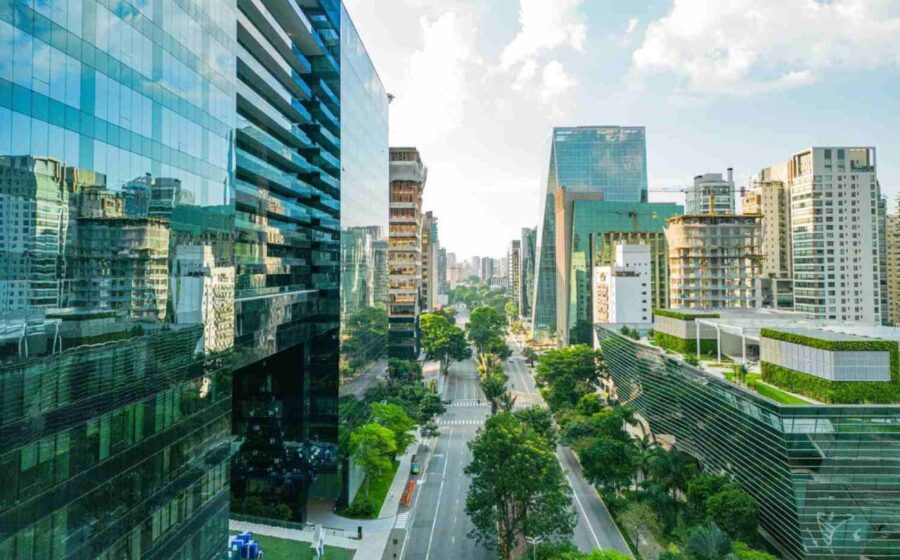
O metro quadrado mais caro do Brasil está expulsando inquilinos. Com a vacância de escritórios premium em São Paulo no menor nível desde 2007 — apenas 8% no eixo Faria Lima–Itaim–JK — e aluguéis pedidos acima de R$ 400/m², empresas redesenham o mapa corporativo da capital. A consequência imediata: bairros antes secundários absorvem a demanda que o centro financeiro não comporta mais.
O gargalo de 2,8 milhões de m²
Faria Lima, Pinheiros, Itaim Bibi, JK e Vila Olímpia concentram 2,8 milhões de metros quadrados de lajes corporativas. O aluguel médio pedido na região bate R$ 214,30/m², mas torres específicas ultrapassam a barreira dos R$ 400. Fora desse eixo, a vacância dobra para 14%.
A equação mudou: não há mais espaço físico para expansão nos endereços de prestígio. Quem precisa crescer — ou simplesmente renovar o contrato — passa a avaliar alternativas com lupa.
Descontos que chegam a 71% e a aposta no monotrilho
Na Berrini, os valores pedidos ficam entre 67% e 71% abaixo do praticado no eixo nobre. Na Chucri Zaidan, o desconto varia de 60% a 65%. A diferença não é apenas numérica: a Linha 17–Ouro do monotrilho, em implantação, promete encurtar o tempo de deslocamento entre esses polos e a malha metroviária existente.
Para Mariana Hanania, head de pesquisa da Newmark, o movimento não é uma fuga, mas “maior seletividade”. As empresas equilibram custo, qualidade do ativo e acessibilidade. A infraestrutura de transporte passa a pesar tanto quanto a placa da avenida.
Quem já se mexeu e os números que comprovam
- Chucri Zaidan: líder em absorção líquida acumulada entre os grandes eixos desde 2020.
- Berrini: absorção positiva de 5.704 m² no 2º trimestre; Ericsson e TD SYNNEX (3.283 m² no Centro Empresarial Nações Unidas) entre os movimentos de porte.
- Pinheiros: aluguel pedido chegou a R$ 180/m² no 2º trimestre; adensamento no entorno da Rebouças impulsiona novos projetos.
A F.Reis, que já aportou R$ 600 milhões na Berrini e na Roberto Marinho, projeta valorização de 20% a 30% nos aluguéis da região nos próximos anos e comprometeu mais R$ 100 milhões em aquisição de terrenos para novos empreendimentos.
A estratégia do “core caro, back-office barato”
Dorival A. Pereira, da F.Reis, resume a nova lógica: “A Faria Lima ficou muito cara. O sujeito percebe que não precisa ter 30 mil metros lá. Pode manter a presidência e a diretoria no endereço de prestígio e alocar contabilidade, RH e áreas de apoio onde o metro quadrado custa menos”.
Essa fragmentação permite reduzir o custo médio ponderado sem abrir mão da visibilidade institucional. O resultado: contratos de menor metragem nos bairros nobres e expansão lateral nos polos emergentes.
O fator talento: espaço por funcionário volta a crescer
O Nubank ilustra a tendência. Avaliado em US$ 72,5 bilhões, o banco inaugurou em Pinheiros o Capote 210 — 15 mil m² para 1.300 estações — e prevê, para 2027, ocupar o Cyrela Corporate com 35 mil m² e capacidade para mais de 3.000 pessoas. Ao todo, quatro escritórios no bairro somarão cerca de 5.700 posições.
A metragem média por colaborador, que caiu a 6,5 m² em momentos de aperto, retoma patamares próximos a 9 m². “Com a escassez de mão de obra, você tem de oferecer algo a mais”, diz Pereira. Áreas de colaboração, bem-estar, convivência e atendimento a clientes entram no briefing como itens obrigatórios, não opcionais.
Oferta futura: 244 mil m² em construção e a armadilha da mudança
A Colliers mapeia aproximadamente 244 mil m² de escritórios Classe A+ e A em obras, distribuídos entre Chucri Zaidan, Nova Faria Lima, Itaim, Vila Olímpia, Pinheiros e Chácara Santo Antônio. Parte já tem negociações avançadas; outra fatia atende demanda de substituição — empresas trocando prédios antigos por ativos mais eficientes.
Dennys Andrade, da Cushman & Wakefield, resume: “Cenário de maior seletividade entre ativos, não de excesso generalizado de oferta”.
Mas migrar tem custo oculto. Obras, mobiliário, tecnologia, desmobilização, mudança e eventual sobreposição de contratos podem consumir toda a economia do aluguel mais baixo — especialmente se a permanência no novo endereço for curta. A conta só fecha se o prazo de ocupação diluir o investimento inicial e a localização trouxer ganhos operacionais reais.
O que observar daqui para frente
Três variáveis ditarão o próximo ciclo: a entrega efetiva do monotrilho (e seu impacto real no tempo de porta a porta), a velocidade com que os aluguéis de Berrini e Chucri Zaidan convergem para os do eixo nobre, e a disposição das empresas em manter dois ou três endereços simultâneos. Quem antecipar a leitura dessa dinâmica — e negociar prazos de carência e benfeitorias alinhados ao plano de permanência — captura a janela de arbitragem antes que ela se feche.