O Banco Central cortou a Selic para 13,75% enquanto o Fed subiu os juros americanos para 3,75%-4% — um movimento duplo que, na teoria, deveria afugentar capital externo. Na prática, o Brasil segue no radar dos grandes fundos. A diferença de juros encolheu, mas a combinação de petróleo caro, isolamento geopolítico e uma taxa real ainda generosa mantém o apetite estrangeiro vivo.
O diferencial caiu, mas não desapareceu. E é nesse “ainda assim” que mora a oportunidade — e o risco — para quem decide onde alocar no próximo trimestre.
O que mudou na última quarta-feira
O Copom reduziu a Selic em 0,5 ponto percentual. No mesmo dia, o Federal Reserve elevou a taxa dos EUA em 0,25 pp, para a faixa de 3,75% a 4%. Resultado: o spread entre as duas economias estreitou, tornando os Treasuries — considerados o ativo “livre de risco” global — marginalmente mais competitivos frente aos títulos brasileiros.
Pelo manual clássico, isso reduziria o fluxo para emergentes. O carry trade, estratégia de tomar emprestado em moeda barata (dólar) e aplicar onde o juro é alto (real), perde fôlego quando a distância encurta. Mas o mercado não lê apenas manuais.
Por que o dinheiro não foi embora
Três pilares sustentam a atratividade local, segundo gestores ouvidos pela reportagem:
- Petróleo acima de US$ 100: a escalada no Oriente Médio impulsiona a commodity. Como exportador líquido, o Brasil ganha receita cambial e arrecadação — um colchão para as contas externas.
- Isolamento geopolítico: longe dos conflitos diretos, o país funciona como “porto seguro” relativo dentro do universo emergente.
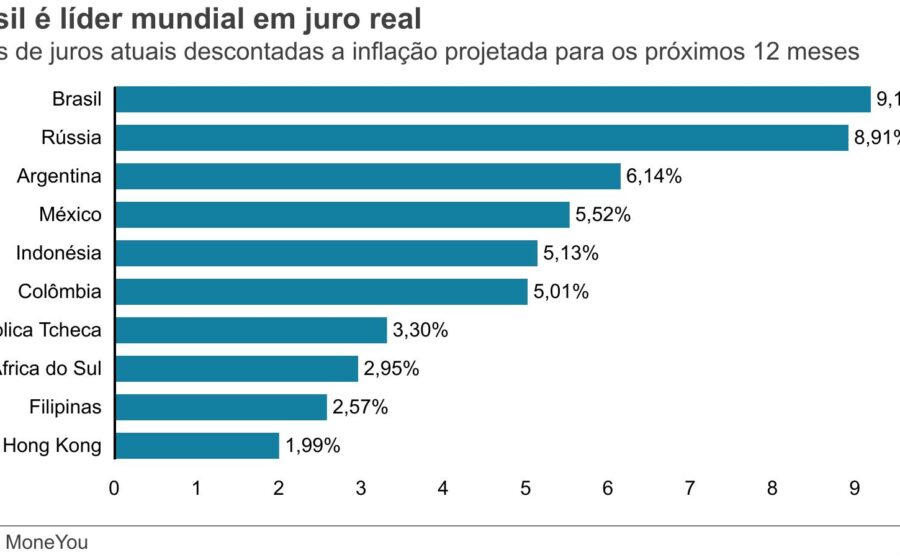
- Selic real ainda elevada: mesmo a 13,75%, a taxa real (descontada a inflação esperada) permanece entre as mais altas do mundo.
“A distância ainda é muito grande. Os investidores ainda conseguem ver o Brasil como um lugar atrativo”, resume Vitor Kayo, economista sênior da Nomad. Ele pondera: o incentivo diminuiu, mas não virou veto.
Os números que importam para os próximos meses
As apostas do mercado mostram divergência de trajetórias:
- EUA: ferramenta FedWatch (CME Group) aponta 57% de chance de nova alta para 4%-4,25% em outubro.
- Brasil: Opções de Copom na B3 indicam 57% de probabilidade de corte para 13,5% em novembro.
- 2027: projeções embutem Fed a 4,5% e Selic a 12% (Boletim Focus).
O PIB brasileiro para 2027 foi revisado para 1,45% (ante 1,89% para 2026), abrindo espaço para juros menores — se a inflação cooperar. O “se” carrega variáveis sensíveis: câmbio, petróleo, política fiscal e ano eleitoral.
A rotação que ninguém previu: data centers e o fim do hype de IA
Rachel de Sá, estrategista da XP, destaca um vetor subestimado: investimentos em infraestrutura digital. Em maio, a Ascenty anunciou R$ 30 bilhões no interior de São Paulo. “O Brasil também tem se beneficiado de fluxo no setor de data centers”, diz.
Há ainda um efeito de rotação global. Quando o trade de inteligência artificial perde fôlego nos EUA — após a temporada de balanços —, capital busca diversificação. “Toda vez que o trade de IA perde força, o Brasil se beneficia”, afirma Rachel.
Renda fixa: prefixados ou pós-fixados?
Com a curva de juros futura inclinada, a XP elevou exposição a títulos prefixados em setembro. A lógica: travar taxas atuais antes de novos cortes. O investidor pode levar ao vencimento ou vender antecipadamente se a curva “fechar” (taxas caírem, preços subirem).
Já Álvaro Frasson, do BTG Pactual Portfolio Solutions, prefere pós-fixados como “colchão de proteção”. A incerteza — Fed, petróleo, eleições brasileiras — exige liquidez e indexação à Selic.
Nos EUA, o Treasury de 2 anos tocou 4,745% na semana, maior nível desde 2024. Rendimento sobe, preço cai. No Brasil, o prêmio de risco ainda compensa — para quem tem estômago para a volatilidade cambial.
O que observar daqui para frente
Quatro variáveis ditam o ritmo do fluxo estrangeiro nos próximos trimestres: (1) trajetória do petróleo e seu impacto no câmbio; (2) decisões do Fed — se o ciclo de alta continua ou pausa; (3) ancoragem fiscal no Brasil, testada pelo calendário eleitoral; (4) ritmo de implementação dos investimentos em data centers e infraestrutura energética.
O diferencial de juros encolheu. O Brasil, porém, ganhou argumentos não financeiros para segurar o capital. A equação agora é: até quando o “ainda assim” resiste a um Fed mais duro e a um fiscal doméstico incerto?