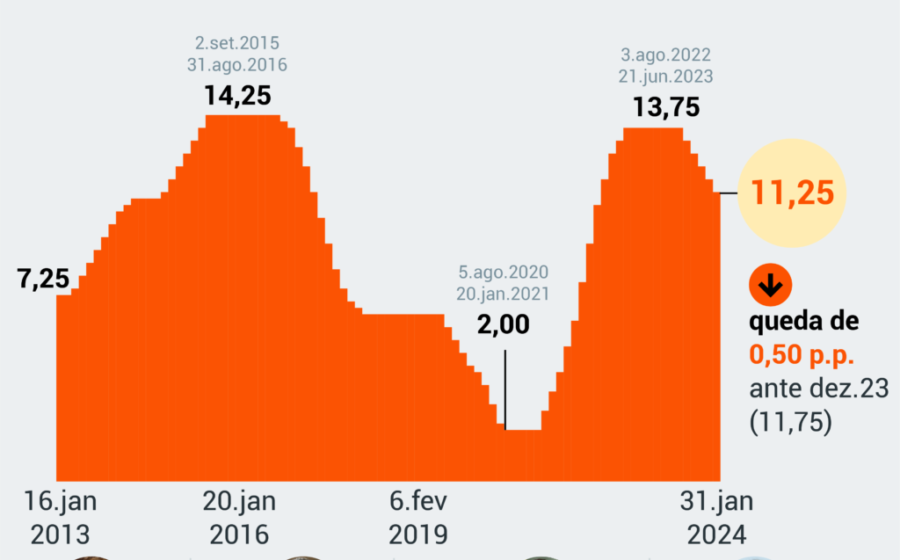
O Copom cortou a Selic para 13,75% ao ano nesta quarta-feira (16), marcando a quinta redução consecutiva. O IFIX, principal índice dos fundos imobiliários, mal piscou: fechou o dia praticamente estável, com queda de 0,06%. Se você esperava uma reação imediata nos preços, a explicação para o silêncio do mercado está no que vem a seguir.
O que move FII não é a Selic de hoje
Para Lucas Araújo, sócio e gestor da AF Real Estate, o corte confirma a tendência de queda, mas a taxa segue em patamar restritivo. “O impacto imediato sobre os fundos imobiliários tende a ser limitado”, resume. A decisão funciona mais como sinalização para os próximos meses do que como gatilho de valorização no curto prazo.
Araújo mantém a leitura de juros elevados até o fim do ano. O próprio Boletim Focus projeta a Selic em 13,75% ao final de 2026, o que reforça a ideia de que o ciclo de afrouxamento será lento e gradual.
Varejo olha a Selic; institucional mira a NTN-B
Potyguara Camargo, presidente da LAREAL, destaca uma divisão comportamental crucial. O investidor pessoa física costuma tomar decisões baseando-se na Selic corrente. Já o grande dinheiro institucional precifica ativos olhando a curva de juros futuros, especialmente a NTN-B 2035.
Desde a segunda quinzena de agosto, esse título de referência para juros reais de longo prazo negocia abaixo de 8%. Enquanto a renda fixa continuar oferecendo retorno real atrativo com risco de crédito mínimo, a migração do varejo para FIIs segue travada.
O corte já estava no preço — literalmente
Bruno Guimarães, planejador financeiro CFP, é direto: a decisão “praticamente não é notícia”. Das 78 casas consultadas pelo Projeções Broadcast, 75 esperavam exatamente o corte de 0,25 ponto. O mercado antecipou o movimento, e os títulos públicos reagiram de forma contida.
O planejador reforça: o preço dos fundos imobiliários correlaciona-se muito mais com o juro real de longo prazo (NTN-Bs) do que com a taxa overnight. A NTN-B serve como “âncora” de valuation, definindo o prêmio de risco que o investidor exige para sair do título público e entrar no imobiliário.
Nenhuma taxa isolada explica o IFIX
Mesmo o juro real, sozinho, não conta a história toda. Em 2026, após cinco cortes, o IFIX acumula queda de 0,87%, enquanto em 2025 o índice disparou 21,15% em cenário de juros altos. Vacância, qualidade dos contratos, inadimplência e gestão do ativo pesam tanto quanto o cenário macroeconômico.
Fundos de papel: a armadilha da generalização
A ideia de que “Selic cai, renda de fundo de papel cai” é uma meia-verdade perigosa. Um relatório do Itaú BBA analisou 17 fundos de recebíveis e encontrou uma exposição média de 63% ao IPCA e 28% ao CDI. Mas a média esconde a realidade:
- Fundos “CDI puros”: alguns têm mais de 90% atrelados ao CDI. Sentem o corte rápido (com defasagem de dois meses na apuração dos CRIs).
- Fundos “IPCA puros”: outros ultrapassam 90% em inflação. Sua dinâmica depende da compressão das taxas reais, não da Selic nominal.
Araújo vê oportunidade justamente na parcela indexada à inflação, que pode se beneficiar da queda das taxas reais ao longo do ciclo.
O que fazer agora: não mexa no impulso
Para quem já tem posição, a orientação é unânime: a decisão isolada do Copom não justifica alterar a carteira. Guimarães resume a hierarquia correta da alocação: primeiro, defina seu perfil de risco — ele delimita o universo de ativos possíveis. Segundo, olhe o horizonte de tempo — ele escolhe os melhores dentro do que sobrou.
O que observar daqui para frente
O próximo gatilho relevante não é a próxima reunião do Copom, mas a evolução da curva de juros reais longos. Se a NTN-B 2035 sustentar trajetória abaixo de 8% e a inflação se comportar, a atratividade relativa dos FIIs melhora estruturalmente. Até lá, a seletividade baseada em fundamentos — vacância, qualidade do locatário e indexação da dívida — continua sendo o melhor escudo contra a volatilidade de curto prazo.