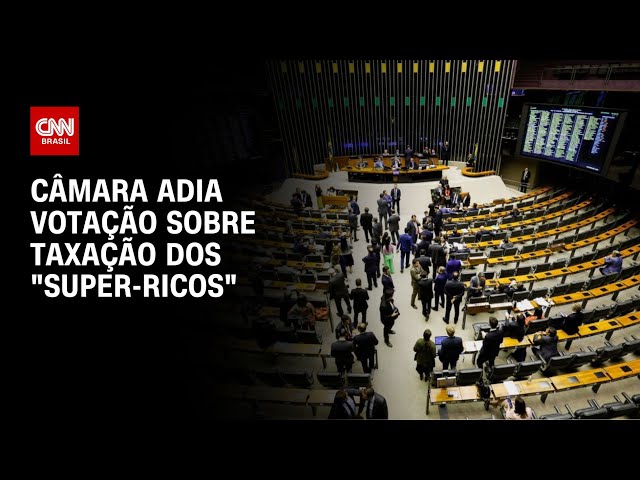
A bancada do PT protocolou nesta sexta-feira (13) quatro projetos que criam ou elevam impostos sobre grandes fortunas, dividendos, aplicações isentas e juros sobre capital próprio. A ofensiva acontece às vésperas da votação do ajuste fiscal, marcada para quarta-feira (18), e expõe a fratura na base aliada. A dúvida central: o governo aceitará taxar o topo da pirâmide para aliviar o corte de gastos?
O gatilho por trás da pressa
A apresentação não foi isolada. Ela responde à insatisfação de parlamentares governistas com o texto do ajuste fiscal, visto como excessivamente focado em despesas sociais. A estratégia é clara: oferecer uma alternativa de receita para evitar que o peso do equilíbrio caia só sobre investimentos públicos. O líder da Federação Brasil da Esperança, Pedro Uczai (PT-SC), assina as quatro propostas.
Fontes próximas à liderança admitem que os textos podem virar emendas ao projeto do ajuste. A decisão final depende de uma reunião da bancada prevista para os próximos dias. O relógio corre contra o calendário da votação no plenário.
Os quatro pilares da nova tributação
As propostas miram rendimentos hoje tributados de forma leve ou isentos. Veja o que muda na prática:
- Imposto sobre Grandes Fortunas (PL 5852/2026): alíquotas de 0,7% a 3% ao ano sobre patrimônio líquido acima de R$ 15 milhões. Receita vai para o Fundo de Combate à Pobreza.
- Tributação de lucros e dividendos (PL 5854/2026): retenção fixa de 15% na fonte para pessoa física. Hoje, a alíquota é de 10% só acima de R$ 50 mil mensais por empresa.
- Fim de isenções em aplicações financeiras (PL 5853/2026): cobrança de 7,5% sobre rendimentos de LCI, LCA, CRI, CRA e debêntures incentivadas. Impacta agronegócio, imobiliário e infraestrutura.
- Juros sobre Capital Próprio (PL 5855/2026): elevação da retenção de 17,5% para 20%. Mecanismo usado por empresas para remunerar acionistas com dedutibilidade tributária.
O impacto direto no seu bolso e na carteira
Para o investidor pessoa física, a mudança nos dividendos e nos fundos imobiliários ou de infraestrutura (CRI/CRA) é a mais imediata. A rentabilidade líquida cai, e a atratividade relativa da renda fixa privada versus títulos públicos se altera. No caso das LCIs e LCAs, o fim da isenção pode encarecer o crédito para o agronegócio e o setor imobiliário, repassando custo ao tomador final.
Empresas que utilizam JCP como planejamento tributário terão de recalcular a eficiência da estrutura. O aumento de 2,5 pontos percentuais na retenção reduz a vantagem frente à distribuição de dividendos, especialmente se a alíquota única de 15% for aprovada.
A disputa pelo ajuste fiscal
O centro do conflito é a distribuição do esforço. O governo defende contenção de despesas obrigatórias; a ala petista e aliados querem receita extra vinda do capital. A justificativa dos projetos cita expressamente a “desigualdade entre tributação do trabalho e remuneração do capital”.
Além dessas quatro frentes, a bancada articula outras duas propostas: retirar investimentos públicos do teto do arcabouço fiscal e alterar a autonomia do Banco Central para incluir o pleno emprego como meta. O pacote forma uma plataforma política coesa para a negociação de quarta-feira.
O que observar daqui para frente
A votação de quarta-feira (18) será o termômetro. Se a base conseguir emplacar as emendas tributárias, o ajuste fiscal ganha viés redistributivo inédito no atual mandato. Caso contrário, o corte de gastos avança sem contrapartida no topo da renda. Para quem gere recursos ou negócios, o sinal é claro: a janela de previsibilidade tributária fechou. Acompanhe a tramitação dos PLs 5852 a 5855 e a reunião da bancada petista nos próximos dias — ali se define se a conta do ajuste será paga só com tesoura ou também com lupa sobre o patrimônio.