O Brasil tem matriz limpa, sol abundante e biocombustíveis consolidadas. Mesmo assim, a transição energética patina — e o culpado não é falta de sol ou vento, mas o preço do dinheiro.
A economista Clarissa Lins, sócia da Catavento e ex-presidente do IBP, resume o diagnóstico: o país ocupa a posição de “aluno médio” no novo roteiro voluntário de saída dos fósseis, apresentado na COP31 em Antália. A nota baixa vem de um único item: custo de capital.
Por que o capital caro freia a descarbonização
Projetos de energia renovável, hidrogênio verde e eletrificação de frota exigem investimento pesado no início e retorno no longo prazo. Quando a taxa de desconto sobe, a viabilidade desaba.
Hoje, fundos globais evitam o Brasil por falta de grau de investimento. O risco percebido eleva o custo do financiamento em pontos percentuais que, na ponta do lápis, tornam eólicas e solares menos competitivas do que deveriam.
A raiz é fiscal. Sem arcabouço crível e com dívida pública em trajetória ascendente, o prêmio de risco embutido nos contratos não cai. É uma equação macroeconômica que contamina cada leilão de transmissão e cada planta de biometano.
Os pontos fortes que ninguém contesta
Não é tudo ruim. O “boletim” brasileiro tem notas altas em exposição a fósseis:
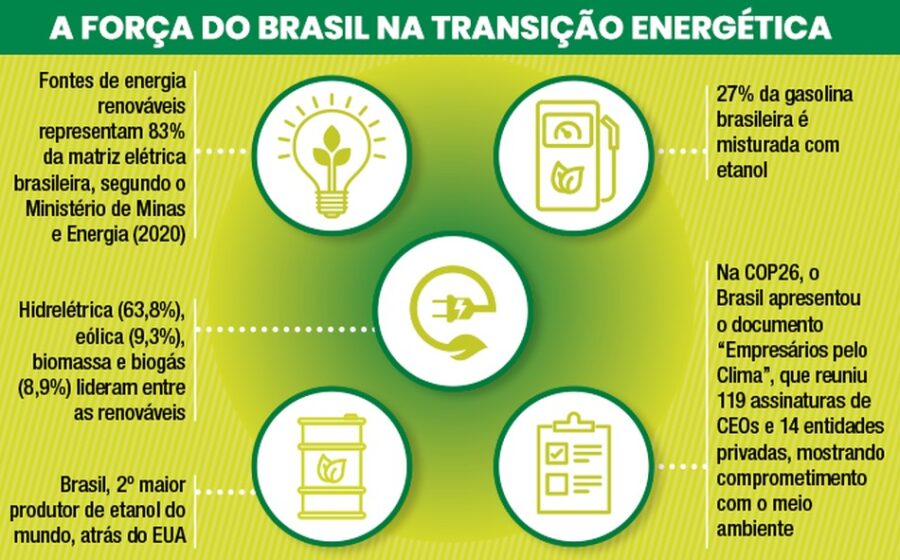
- Matriz elétrica com mais de 80% de renováveis
- Dependência de petróleo concentrada no diesel — não na gasolina ou no querosene de aviação
- Bioenergia madura (etanol, biodiesel, biometano) pronta para escalar
- Recursos solares e eólicos entre os melhores do mundo
Do lado da oferta, o Brasil já é parte da solução global. O problema aparece quando a energia chega na tomada do consumidor.
O gargalo invisível: tarifa, rede e instituições
A geração é barata. A conta de luz, não. Subsídios cruzados, encargos setoriais e uma rede de transmissão pouco digitalizada incham o custo final. A modernização do sistema — medição inteligente, resposta da demanda, armazenamento — ainda engatinha.
Some-se a isso o enfraquecimento percebido das agências reguladoras nos últimos anos. Para investidor de longo prazo, previsibilidade regulatória vale mais que incentivo fiscal temporário.
Como funciona o “roadmap” que o Brasil ajudou a desenhar
A metodologia — rascunhada pela Catavento em parceria com IBP e iCS, e adotada como base pela equipe de André Corrêa do Lago — propõe que cada país faça seu próprio diagnóstico em dois eixos:
- Exposição: o quanto a economia depende de fósseis hoje
- Capacidade: condições institucionais, financeiras e tecnológicas para mudar
A partir daí, definem-se alavancas comuns (planejamento integrado, governança blindada a lobbies, visão de longo prazo) e alavancas por arquétipo — medidas sob medida para o perfil de cada nação.
A meta não é “zero fóssil” amanhã, mas reduzir dependência progressivamente, com revisão a cada cinco anos, integrado às NDCs climáticas. O primeiro Global Stocktake pós-2025 servirá de bússola.
O setor de petróleo topa colaborar?
Lins levou o presidente da COP30 e a CEO Ana Toni à CERAWeek, em Houston, para conversar com as majors. A resposta: há abertura para descarbonizar operações (metano zero, eletrificação de plataformas, CCS), mas resistência em redirecionar capex para renováveis.
A economista defende um caminho de meio: diferenciar preço por intensidade de carbono. Contabilidade transparente, mercado de carbono funcional e sinal de preço que recompense o barril de menor emissão. Isso criaria estímulo econômico real para P&D e para investimentos em tecnologias de baixo carbono — sem demonizar o setor da noite para o dia.
Guerra, segurança energética e a virada de chave
O fechamento do Estreito de Ormuz e a volatilidade dos preços do gás natural na Europa mudaram a narrativa. Para importadores líquidos, segurança energética deixou de ser “ter estoque de petróleo” e passou a ser “gerar eletricidade em casa”.
Isso acelera a eletrificação e a expansão de renováveis domésticas na Europa e na Ásia. Para o Brasil, exportador de petróleo mas importador de diesel e fertilizantes, o sinal é ambíguo: há oportunidade de se posicionar como fornecedor de energia limpa (etanol, biometano, hidrogênio verde), mas só se o custo de capital permitir.
O que observar nos próximos meses
Três variáveis vão ditar o ritmo da transição brasileira no curto prazo:
- Trajetória fiscal: qualquer sinal crível de estabilização da dívida/PIB derruba o prêmio de risco e abre porteira para financiamento verde de longo prazo
- Leilões de transmissão e armazenamento: a modernização da rede é pré-condição para integrar mais renováveis intermitentes sem curtailment
- Regulação de mercado de carbono: o PL 182/2024 (ou seu sucessor) precisa sair do papel para criar o sinal de preço que Lins considera indispensável
O roteiro está na mesa. A matriz está pronta. O que falta é o dinheiro chegar barato o bastante para transformar potencial em usina, em rede, em frota elétrica, em emprego. O próximo boletim sai daqui a cinco anos — mas a nota de “custo de capital” já pode mudar no próximo trimestre.