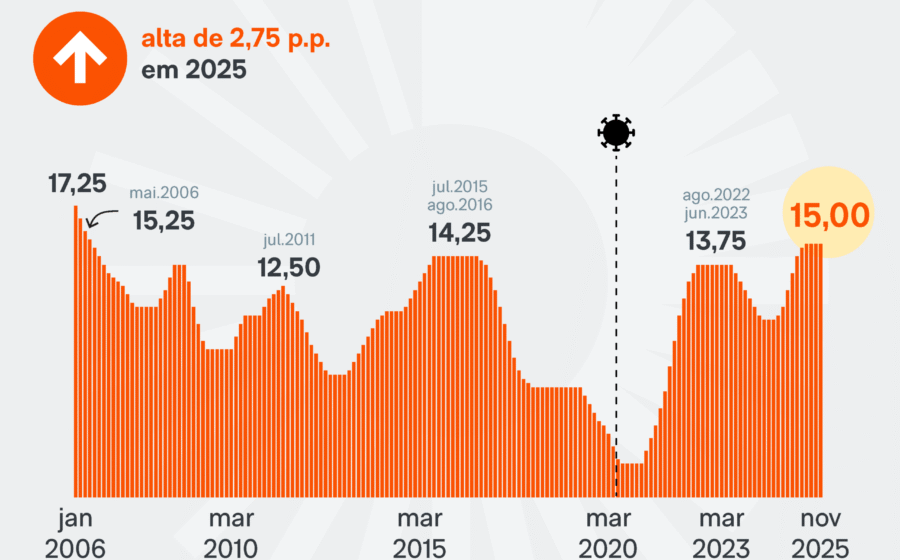
O presidente do Banco Central, Gabriel Galípolo, classificou o debate público sobre juros no Brasil como mais acirrado que “disputa de torcida organizada”. A fala ocorreu em evento do banco Barclays, onde ele alertou: a taxa Selic, hoje em 13,75%, não é a vilã única dos empréstimos caros nem da dívida pública explosiva.
Existe um abismo entre o juro de curto prazo, decidido pelo Copom a cada 45 dias, e as taxas longas que realmente pesam no bolso das empresas e no financiamento do governo. Entender essa diferença separa quem apenas opina de quem antecipa movimentos de mercado.
A “mentira barata” e a complexidade ignorada
Galípolo citou o historiador Yuval Noah Harari para diagnosticar o ruído atual: “a verdade custa caro”, enquanto a mentira e a versão simplista são gratuitas. A narrativa confortável diz que nove diretores indicados pelo governo simplesmente “escolhem” manter juros altos por maldade ou incompetência.
A realidade técnica é outra. O Copom define o juro curto (a Selic). Já as taxas que balizam contratos de longo prazo, debêntures e a rolagem da dívida pública nascem no mercado futuro. Elas refletem a soma das expectativas de inflação, risco fiscal e prêmio de termo — variáveis fora do controle direto da autoridade monetária.
Os números que explicam o descompasso
Olhar apenas para a Selic nominal de 13,75% esconde a foto completa. Em termos reais (descontada a inflação projetada para 12 meses), o juro básico está em 9,49% ao ano, o maior patamar global. Mas é a curva de juros futura que dita o custo real da economia.
- Selic (curto): 13,75% a.a. — instrumento anti-inflação imediato.
- Juro real ex-ante: 9,49% a.a. — custo de oportunidade do capital hoje.
- Taxas longas (NTN-B 2035+): giram acima de 6% reais — precificam risco fiscal estrutural.
Enquanto o BC mira o segundo trimestre de 2028 como “horizonte relevante” para convergência da meta de 3% (banda 1,5% a 4,5%), o mercado precifica um cenário onde o fiscal não coopera.
Por que isso muda a conta da sua empresa e da dívida pública
A pausa no ciclo de cortes, decidida por diretores todos indicados pela atual gestão, não foi um capricho. O comunicado do Copom sinalizou que a desancoragem das expectativas de inflação para 2025 e 2026 exigia cautela. Mas o ponto crucial para o investidor e o gestor de tesouraria é outro: o custo de captação não cai se a curva longa não cai.
Analistas reforçam que déficits primários sucessivos elevam o prêmio de risco embutido nos títulos longos. Cada ponto percentual a mais nessa ponta da curva significa bilhões a mais no serviço da dívida e crédito mais caro para o setor produtivo, independente da Selic.
O cenário fiscal que travou a porta de saída
O mercado demonstra ceticismo estrutural. Promessas de ajuste esbarram em compromissos rígidos: reajuste real do salário mínimo, indexação de aposentadorias, piso constitucional de saúde e educação e manutenção de programas sociais. Sem espaço para corte de despesa obrigatória, a receita precisaria subir — o que exige tempo e aprovação legislativa incerta.
Galípolo admitiu o “desafio pedagógico”: explicar que a política monetária faz a lição de casa (juros curtos restritivos), mas a arquitetura fiscal dita o preço do dinheiro longo. Enquanto essa desconexão persistir, a Selic pode até cair no futuro, mas o spread bancário e o custo da dívida pública permanecerão pressionados.
O que observar daqui para frente
Não espere alívio sincronizado. Acompanhe três variáveis semanais: a evolução das expectativas de inflação no Focus (especialmente 2026), o comportamento da curva de juros reais nas NTN-Bs longas e a execução orçamentária do governo (resultado primário vs. meta). A convergência da Selic para níveis neutros depende, mais do que nunca, da credibilidade da trajetória fiscal — e não apenas da vontade do Comitê.