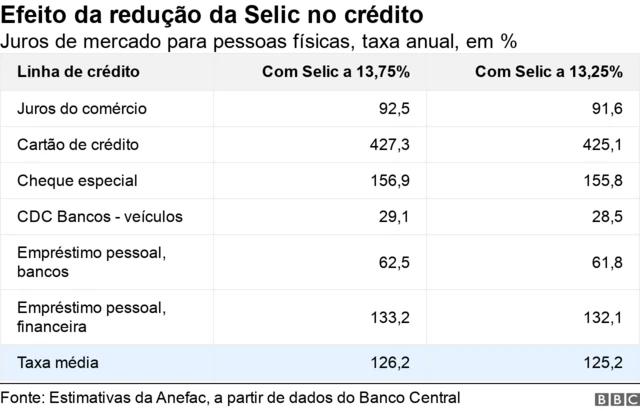
O presidente do Banco Central, Gabriel Galípolo, quebrou o silêncio sobre a qualidade do debate público em torno da Selic. A taxa está em 13,75% ao ano — mas o que realmente define o custo do dinheiro no país não é o que a maioria imagina.
Em evento do banco Barclays, Galípolo comparou a discussão atual a “disputa de torcida organizada”. A frase ecoou. Mas o que veio depois é o que importa para quem toma decisão de negócio.
O abismo entre Selic e a realidade do crédito
Muita gente acha que o Copom define, sozinho, o juro do financiamento imobiliário, do capital de giro ou da rolagem da dívida pública. Não é bem assim.
O Comitê fixa a taxa de curto prazo. Os juros que chegam às empresas e às famílias vêm da curva futura — expectativas de inflação, risco fiscal, trajetória da dívida. O BC influencia, não determina.
Galípolo chamou isso de “desafio pedagógico”. A versão simples — “o BC não quer baixar” — vence a explicação complexa. Porque, como citou Harari, “a mentira é barata, a verdade custa caro”.
O número que coloca o Brasil no topo do mundo
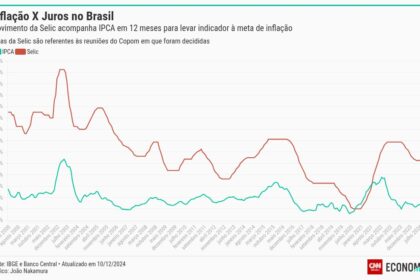
Descontada a inflação projetada para 12 meses, o juro real brasileiro está em 9,49% ao ano. É o maior patamar global.
Para comparação rápida:
- Brasil: 9,49% (real)
- México: ~6,5%
- Chile: ~2,8%
- EUA: ~2,3%
Essa diferença não é escolha arbitrária do Copom. Reflete o prêmio de risco que investidores exigem para segurar ativos em reais.
Todos os diretores foram indicados pelo atual governo
Galípolo fez questão de lembrar: os nove membros do Copom que votaram pela interrupção dos cortes na última reunião foram nomeados por Lula. Não há “herança” de gestão anterior na cadeira de voto.
O sistema de metas vigente desde janeiro de 2025 prevê inflação alvo de 3% (intervalo de 1,5% a 4,5%). O horizonte relevante das projeções já mira o segundo trimestre de 2028. Decisões de hoje olham para daqui a três anos.
O elefante na sala: trajetória fiscal
Analistas são unânimes: o déficit público sucessivo pressiona a curva longa de juros. Quanto mais o governo gasta além da receita, maior o prêmio de risco — e mais caro fica o dinheiro para todo mundo.
O mercado duvida de ajuste rápido. Os compromissos assumidos — reajuste real do salário mínimo, piso de saúde e educação, programas sociais — limitam o espaço para corte de despesas.
Sem sinalização fiscal crível, a Selic pode até cair, mas a curva longa não acompanha. E é na curva longa que se financia a dívida e se precifica o crédito de longo prazo.
O que observar daqui para frente
Três variáveis vão ditar o ritmo nos próximos trimestres:
- Expectativas de inflação para 2026 e 2027 — se desancorarem, o Copom trava;
- Resultado primário do governo central — frustração de meta eleva prêmio de risco;
- Comportamento do dólar — passar de R$ 5,40 de forma sustentada muda o jogo.
Para o empresário e o investidor, a lição prática: não olhe só para a Selic. Monitore a curva DI x IPCA, o CDS soberano de 5 anos e as projeções do Boletim Focus para horizonte de 12 a 24 meses. É ali que o custo real de capital se forma — longe do ruído das redes sociais.