Dados de uma década revelam que ações de crescimento superaram pagadoras de dividendos em 14% ao ano contra 11,1% no cenário global — mas nos últimos 12 meses o jogo virou completamente. Entender por que essa inversão acontece pode mudar como você monta sua carteira.
A analogia da árvore que dá frutos resume o dilema: colher tudo hoje ou plantar sementes para colheitas maiores amanhã? No mercado, isso se traduz na escolha entre empresas que distribuem lucros e as que reinvestem para expandir.
O que os números de 10 anos mostram — e o que eles escondem
O levantamento da MSCI de novembro de 2026 traz um recorte claro. No agregado global, o índice de crescimento entregou 14% ao ano em dólares, enquanto o de altas parcelas de lucro distribuído ficou em 11,1%. Nos Estados Unidos, a diferença se amplia: 14,9% contra 11,5%.
Esses números já consideram o reinvestimento dos proventos. Ou seja, medem a riqueza total gerada ao acionista, não apenas a valorização do papel.
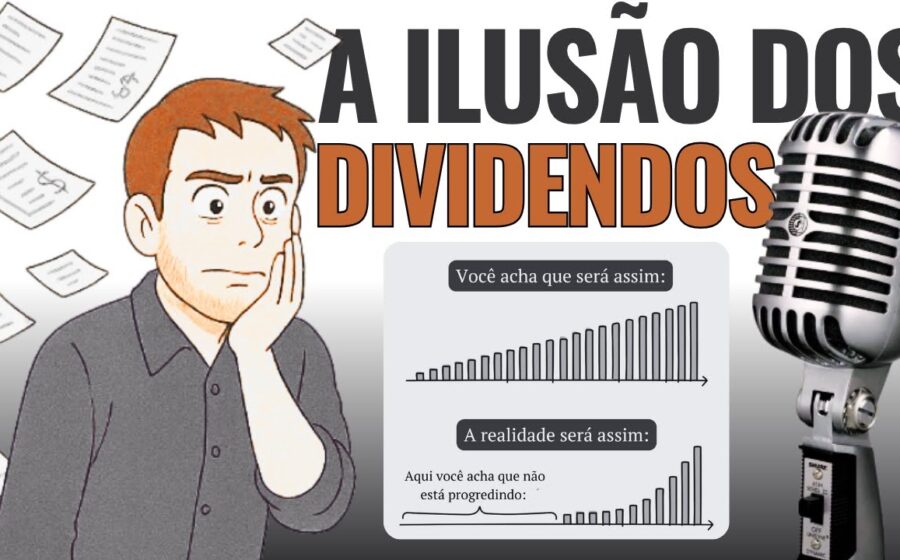
Mas há um detalhe crucial: o período de uma década mascara ciclos distintos. O que funcionou no acumulado pode não ser o melhor para o momento atual.
Por que o dividendo não cria riqueza no ato do pagamento
Imagine uma ação a R$ 100 que anuncia R$ 10 por papel. Na data ex, o preço de referência cai para R$ 90. O investidor segue com R$ 100 de patrimônio: R$ 90 em ações e R$ 10 a receber — sem contar impostos e oscilações.
O dinheiro apenas mudou de bolso: saiu do caixa da empresa e foi para o acionista. Não houve criação de valor naquele instante. Se a ação cair R$ 25 no período, o resultado final será prejuízo de R$ 15, mesmo com o provento recebido.
O motor por trás da decisão: oportunidades de retorno
Empresas maduras, com operações consolidadas e poucos projetos atrativos, tendem a gerar caixa excedente. Distribuí-lo costuma ser a alocação mais eficiente.
Já companhias em expansão precisam de capital para abrir unidades, desenvolver produtos ou adquirir tecnologia. Se conseguem aplicar o lucro em projetos com rentabilidade sobre o capital investido (ROIC) elevada, reter recursos cria mais valor do que distribuí-los.
- Exemplo prático: lucro de R$ 100 por ação reinvestido a 20% de ROIC adiciona R$ 20 ao lucro anual futuro.
- O risco: se o reinvestimento vai para aquisições caras ou expansões mal planejadas, o acionista sai perdendo.
O ponto central não é a política de dividendos em si, mas qual o retorno que a empresa consegue gerar sobre o capital que decide manter.
A virada de mesa nos últimos 12 meses
Nos 12 meses encerrados na data do estudo, o cenário se inverteu de forma expressiva:
- Global: dividendos 27,7% vs crescimento 13,8%
- EUA: dividendos 27,7% vs crescimento 13,7%
- Emergentes: dividendos 22,6% vs crescimento 15,7%
Na América Latina, onde não há índice de crescimento comparável, o índice de dividendos rendeu 6% ao ano na década — abaixo do índice amplo (6,6%) e do índice de valor (9,9%). Privilegiar pagadoras não garantiu retorno superior.
Essa volatilidade na liderança reforça: desempenho passado não determina a melhor estratégia para frente.
Risco, Sharpe e a ilusão de segurança
Muitos associam dividendos elevados a menor risco. Não é automático. Um dividend yield alto pode nascer de uma queda forte no preço, antecipando deterioração de lucros ou cortes futuros.
Os dados da MSCI mostram volatilidade anualizada de 12,9% para o índice global de dividendos contra 14,6% para o de crescimento nos últimos 10 anos. A diferença persiste nas janelas de 3 e 5 anos.
Mas o índice de Sharpe — que mede retorno excedente por unidade de risco — conta outra história:
- 10 anos: crescimento 0,75 vs dividendos 0,67
- 5 anos: dividendos 0,61 vs crescimento 0,51
Mesmo quando uma estratégia vence em retorno absoluto, não necessariamente oferece a melhor relação risco-retorno.
Renda periódica: conveniência não é retorno
Para quem precisa de fluxo de caixa, ações pagadoras oferecem praticidade: recebem-se recursos sem vender posições. Mas essa característica não deve ser confundida com desempenho financeiro superior.
Um investidor pode gerar renda vendendo frações de uma carteira de crescimento, ponderando custos de corretagem e impacto tributário de cada alternativa.
O que observar daqui para frente
A escolha não é binária. Muitas empresas combinam as duas frentes: distribuem parte e reinvestem o restante. O critério decisivo é avaliar se o capital retido tem potencial de gerar retornos acima das alternativas disponíveis ao acionista, ajustados pelo risco — e, claro, qual preço se paga por essa combinação hoje.
Colher todos os frutos pode fazer sentido. Plantar novas árvores pode render colheitas exponenciais. No mercado, o que define o resultado final é o retorno total obtido, considerando o preço de entrada e os riscos assumidos ao longo do caminho.