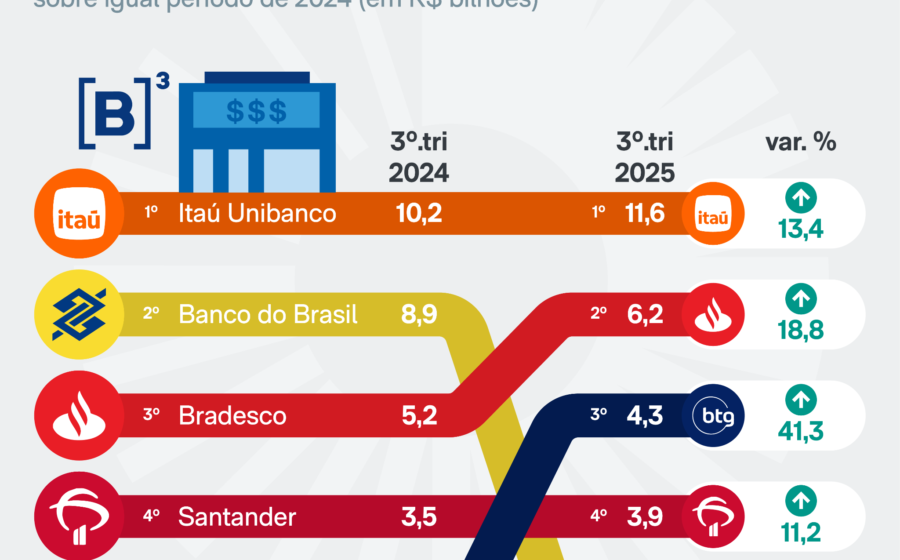
Os quatro maiores bancos listados no Brasil reservaram R$ 49,9 bilhões no terceiro trimestre apenas para cobrir calotes esperados — valor que supera em mais de 100% o lucro líquido somado das instituições. A conta, conhecida como PDD, bateu recorde nominal histórico e expõe um cenário de cautela extrema no varejo e no atacado.
O que esse movimento revela sobre a saúde real do crédito no país? A resposta passa pela estratégia de cada instituição e pelos sinais que o mercado ainda não precificou.
O peso do Banco do Brasil nas contas do setor
O levantamento mostra que a estatal sozinha respondeu por 46,5% de toda a provisão do grupo. Em números absolutos, o Banco do Brasil provisionou quase R$ 23,2 bilhões no período.
Dos quatro gigantes, apenas o Itaú Unibanco apresentou lucro líquido superior à sua própria despesa com devedores duvidosos. Bradesco, Santander e o próprio BB viram o custo do risco superar o resultado final.
- PDD consolidada: R$ 49,9 bilhões (+19,5% a/a)
- Lucro líquido somado: R$ 23,9 bilhões (-7,7% a/a)
- Carteira de crédito total: R$ 4,7 trilhões (+7,2% a/a)
Carteira cresce, mas conservadorismo dita o ritmo
Apesar do volume recorde de provisões, a inadimplência declarada não explodiu na mesma proporção. O avanço da PDD reflete, sobretudo, uma postura mais defensiva na originação.
Os bancos têm priorizado linhas com garantia real — imóveis, veículos, recebíveis —, que exigem colchões de provisionamento menores por unidade de risco. Mesmo assim, o estoque total de crédito subiu 7,2% em um ano, mostrando que a torneira não fechou; apenas ficou mais seletiva.
Comparação histórica: o tamanho do choque nominal
Para dimensionar o momento atual, basta olhar para crises passadas em valores nominais, sem correção inflacionária:
- Crise do subprime (4T08): R$ 16,9 bilhões
- Recessão 2015 (3T15): R$ 27,7 bilhões
- Início da pandemia (1T20): R$ 28,4 bilhões
- Terceiro trimestre de 2024: R$ 49,9 bilhões
O patamar atual é quase o triplo do auge de 2008 e cerca de 80% superior ao pico pandêmico. Parte da diferença explica-se pelo crescimento do sistema, mas a magnitude sinaliza que os modelos internais de perdas esperadas (IFRS 9) capturam um risco prospectivo relevante.
O que observar daqui para frente
Três variáveis vão ditar se esse nível de provisionamento se sustenta ou arrefece nos próximos balanços. A primeira é a curva de juros: Selic alta alonga prazos e pressiona a capacidade de pagamento. A segunda é o comportamento do varejo não garantido, onde os índices de atraso acima de 90 dias ainda mostram volatilidade. A terceira, e talvez decisiva, é a velocidade da recuperação de garantias nos processos judiciais — ganhos de eficiência aqui reduzem a necessidade de PDD futura.
Para o investidor e o tomador de decisão, o recado é claro: o custo do risco no Brasil está precificado em patamar de crise severa, mesmo sem uma recessão declarada. Quem consegue navegar com spread ampliado e originação cirúrgica preserva margem; quem insiste em volume a qualquer preço corre o risco de ver o lucro evaporar na linha da provisão.