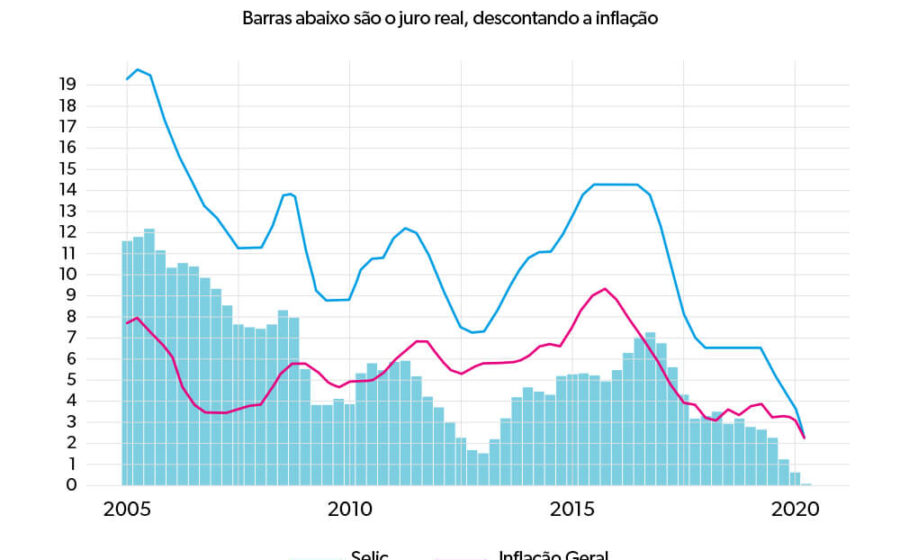
Um estudo do FGV Ibre revela que o deficit público explica as oscilações da Selic, mas falha ao justificar seu patamar estrutural. Mesmo com contas equilibradas, o juro real brasileiro permaneceria 3,4 pontos percentuais acima de pares emergentes.
A África do Sul, com dívida e poupança semelhantes às nossas, mantém o juro neutro quase alinhado à referência internacional. O abismo está na estrutura do mercado de crédito e dívida, não apenas no Orçamento.
O diagnóstico que quebra a tese do “gasto demais”
A pesquisa comparou o Brasil a sete emergentes com metas de inflação — México, Chile, Colômbia, Peru, África do Sul, Indonésia e Filipinas — entre 2001 e 2025. Foram removidos dois fatores externos: o juro real dos EUA e o prêmio de risco soberano de cada país.
O resultado expõe uma anomalia brasileira. Mesmo após esses ajustes, nossa taxa real média ficou três pontos percentuais acima do grupo. Existe um “excesso” de juros que o risco fiscal não consegue captar.
O choque fiscal mexe, mas não define o patamar
A análise cruzou esse excesso com o impulso fiscal (estímulo ou contração anual do governo). Duas descobertas surgiram:
- Sensibilidade única: No Brasil, cada ponto do PIB de expansão fiscal eleva o juro em 1,9 ponto. Nos demais países, a relação é estatisticamente nula.
- O piso elevado: Com impulso fiscal neutro, o juro brasileiro ainda ficaria 3,4 pontos acima da referência. Nenhum outro país supera 1,1 ponto nessa condição.
Ou seja: o fiscal dita o ritmo das variações, mas a “altura” da taxa vem de outra fonte.
O espelho sul-africano: dívida parecida, juro diferente
A África do Sul é o contraponto perfeito. Dívida pública próxima a 78% do PIB, crescimento do endividamento até mais acelerado que o brasileiro na última década e taxa de poupança igualmente baixa.
Por lá, porém, o juro neutro fica apenas 0,2 ponto acima da referência. A semelhança fiscal expõe a diferença estrutural: o funcionamento dos mercados de dívida e crédito.
A anatomia de uma economia “fechada”
Quatro pilares travam a transmissão da política monetária e incham o custo do dinheiro no Brasil:
- Indexação massiva: Metade dos títulos públicos é pós-fixada (atrelada à Selic); na África do Sul, são apenas 5%.
- Base de investidores local: Estrangeiros detêm 10% da dívida em reais; no país africano, passam de 25%.
- Crédito direcionado: Mais de 40% do empréstimo no Brasil tem taxa regulada (rural, imobiliário), insensível à Selic.
- Spread bancário elevado: A diferença entre captação e empréstimo é múltipla da observada nos pares.
Na prática, o juro brasileiro se comporta como o de uma economia fechada, definido quase exclusivamente por poupadores locais. Quando a Selic sobe, a parcela massiva de títulos pós-fixados enriquece os detentores instantaneamente, criando um efeito riqueza que contracarra o aperto monetário. O Banco Central precisa subir mais para obter o mesmo resultado na inflação.
O que a consolidação fiscal entrega (e o que não entrega)
Um ajuste de 2 a 3 pontos do PIB nos próximos anos — cenário base para a sustentabilidade da dívida — poderia derrubar o juro real dos atuais 8% para a banda de 5,5% a 6% em 2027-30.
É uma queda significativa, mas insuficiente para aproximar o Brasil de México, Chile ou África do Sul de forma duradoura. O “chão” estrutural continua alto.
Consenso raro entre ortodoxos e heterodoxos
O diagnóstico une correntes opostas. Heterodoxos miram na indexação da dívida à Selic e na concentração bancária. Ortodoxos apontam o crédito direcionado — uma “meia-entrada” que distorce preços —, insegurança jurídica, inadimplência e tributação sobre o spread.
Ambos convergem para as mesmas variáveis. A questão não é se o fiscal importa, mas o que mais importa além dele.
O que observar daqui para frente
Enquanto o debate público gira em torno da meta de resultado primário, a variável decisiva para o custo do capital nos próximos anos será a reforma da estrutura financeira. Mudanças no perfil da dívida pública (alongamento e desindexação), redução do crédito direcionado e medidas para aumentar a competição bancária são os únicos caminhos para comprimir o prêmio estrutural que pesa sobre cada contrato de financiamento no país. Sem isso, o juro real brasileiro continuará sendo um outlier global — com ou sem superavit primário.