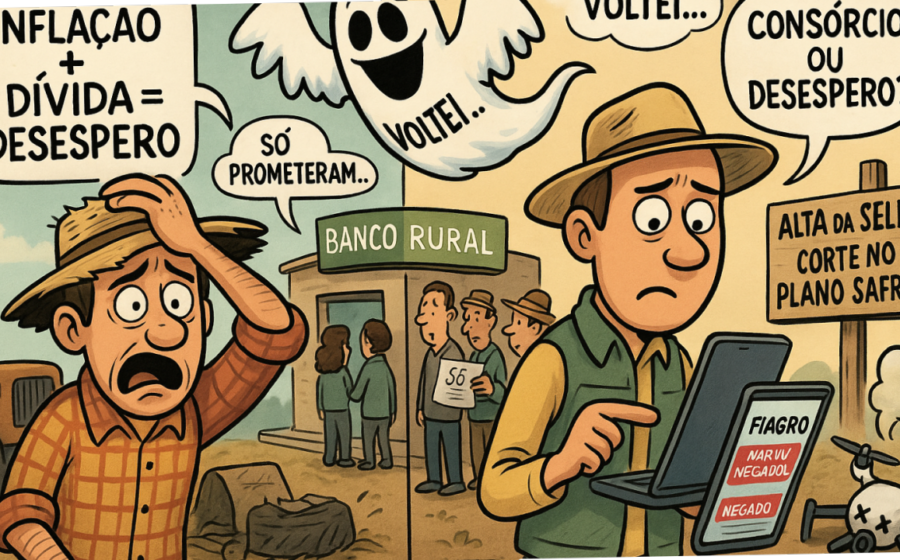
O agronegócio brasileiro vive o ciclo de custo de crédito mais severo de sua história, segundo o próprio Banco do Brasil. Mas a conta que assombra produtores e bancos vai muito além das linhas oficiais de financiamento.
Uma combinação letal — juros altos, commodities em queda, clima extremo e endividamento privado difuso — está achatando a renda no campo mesmo com safras recordes. Entender a anatomia dessa crise é essencial para quem tem capital exposto ao setor.
Como o “superciclo” virou armadilha
Tudo começou com a Selic a 2%, crédito farto e commodities nas alturas. O produtor, otimista, alavancou-se pesadamente em terras e máquinas. A virada veio rápido: Selic nas alturas, preços internacionais derretendo e choques geopolíticos inflando custos de insumos.
O resultado imediato foi a perda de renda e a incapacidade de honrar compromissos assumidos no auge. Para completar, o clima mudou o roteiro: secas e chuvas fora de época destruíram produtividade justamente quando o caixa mais precisava de volume.
O diagnóstico do banco que mais empresta ao agro
Na divulgação do balanço do terceiro trimestre, a presidente do Banco do Brasil, Tarciana Medeiros, foi direta: “Estamos atravessando o ciclo mais severo de custo de crédito do agro da nossa história”. O alerta não é retórico.
Mesmo com o Brasil colhendo volumes recordes, o Valor Bruto da Produção (VBP) do ciclo atual projeta queda frente ao anterior. Em termos práticos: entra mais grão no armazém, mas sai menos dinheiro no bolso do produtor.
O abismo dos subsídios: Brasil vs. Mundo
A crise não é exclusividade nacional. EUA, União Europeia e Austrália amargam queda de renda há cinco anos. A diferença crucial está no colchão de amortecimento:
- Brasil: subsídios beiram 2% da receita bruta.
- EUA e UE: subsídios passam de 10%.
Só o USDA (Departamento de Agricultura dos EUA) injetará US$ 55 bilhões este ano para segurar seus produtores. Por aqui, o produtor carrega o risco quase sozinho.
A teia invisível do endividamento privado
O perigo não reside apenas no crédito rural oficial. Pedro de Camargo Neto, produtor e analista do setor, destaca que a dívida migrou para instrumentos privados, criando um “desencontro” entre passivos e receitas futuras:
- Cédulas de Produto Rural (CPR);
- Crédito de fornecedores de insumos e máquinas;
- Financiamentos via cooperativas e tradings.
Essa pulverização contamina a cadeia inteira. Se o produtor atrasa, o fornecedor trava, a trading perde lastro e o banco provisiona mais. É um efeito dominó silencioso.
Geopolítica e dólar: a conta chega no diesel e no fertilizante
A invasão da Ucrânia pela Rússia expôs a dependência brasileira de fertilizantes. A escalada recente no Oriente Médio pressionou o diesel e o frete. Como 85% dos fertilizantes são importados, o câmbio alto transfere a conta direto para a lavoura.
Quem exporta soja ganha com o dólar forte na receita. Quem produz para o mercado interno ou depende de insumos dolarizados vê a margem evaporar. A MacroSector projeta alta média de 23% nas commodities internacionais este ano, puxada por insumos caros e demanda asiática aquecida — alívio parcial que não cobre o custo total.
Mato Grosso: o epicentro do terremoto
Estado símbolo da expansão agrícola, Mato Grosso registra inadimplência estimada em 6,3% — patamar superior ao da crise de 2008 (Lehman Brothers). A soja, carro-chefe da economia local, escancara o drama:
- EBITDA (Lajida) da safra 2024/25 caiu 20% sobre a anterior;
- Projeção para 2026/27 aponta nova queda de 35%.
Henrique Eggers, do Imea, resume: a recuperação da rentabilidade depende agora quase exclusivamente de uma melhora nos preços finais, pois os custos já estão travados e a produtividade será menor.
A armadilha da baixa tecnologia
Sem caixa e com crédito restrito, o produtor cortou tecnologia. Fábio Silveira, da Volt Partners, prevê queda de 12% nas vendas de insumos de alta performance este ano. Menos tecnologia significa menor produtividade, que reduz receita, que impede novo investimento. Um ciclo vicioso que se autoalimenta.
O que observar daqui para frente
A saída estrutural para 2027 aponta para a diversificação de mercados. Com a demanda asiática — especialmente Índia e Sudeste Asiático — em expansão demográfica e de renda, o Brasil precisa negociar acesso e logística para além da China.
No curto prazo, três variáveis ditam o ritmo: a taxa de juros real no Brasil, a safra americana (que define o preço global) e a velocidade de renegociação das dívidas privadas. Quem monitora apenas o crédito oficial está olhando para o retrovisor. O risco real está nos contratos assinados fora do radar do Banco Central.