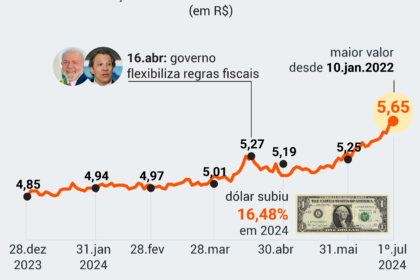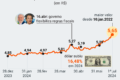
O dólar fechou a quinta-feira cotado a R$ 5,65, patamar que acende sinal de alerta no Palácio do Planalto e nas mesas de operação. A alta não é apenas um número na tela: ela chega ao bolso de quem compra “blusinhas” em sites chineses e pressiona a inflação de forma difusa.
Por que essa cotação específica incomoda tanto? A resposta mistura juros americanos, ruídos fiscais locais e a ausência de um roteiro crível para as contas públicas.
O termômetro político que ninguém ignora
Para estrategistas de campanha e marqueteiros, o câmbio funciona como termômetro de humor popular. Pesquisas de confiança do consumidor e de avaliação de governo reagem quase em tempo real a movimentos bruscos da moeda americana.
O fenômeno atinge até famílias de renda mais baixa, expostas ao comércio internacional via marketplaces asiáticos. Diferente da alta do arroz ou do feijão, o dólar caro não dói na mesa — mas gera insegurança difusa, a sensação de que “algo não vai bem”.
Duas taxas, dois mundos
Explicar o estrago dos juros longos para um político é tarefa árdua. A Selic, definida pelo Copom, comanda o curto prazo. Já as taxas de títulos de 5, 10 anos — essas que balançam o custo do crédito imobiliário e do investimento produtivo — dançam ao ritmo da confiança (ou desconfiança) dos credores.
Quando o dólar salta, esses juros longos sobem junto. Quem planejava financiar uma máquina, um imóvel ou até uma geladeira importada sente o impacto direto, mesmo sem acompanhar o noticiário econômico.
Quanto é “caro demais”?
- R$ 5,15: patamar de meados de 2024 até o primeiro turno das eleições
- R$ 5,65: fechamento desta quinta — já embute prêmio de risco relevante
- Acima de R$ 6: nível visto em dezembro/24 e janeiro/25, território de “pânico controlado”
A alta recente tem gatilho externo: a perspectiva de juros mais altos nos EUA por mais tempo. Nem o IPCA mais comportado segurou a pressão. Mas a conta não fecha só no exterior.
O peso dos “rolos domésticos”
Desde outubro, cerca de 80% da desvalorização do real nasce de fatores internos. Ruídos fiscais, incerteza sobre o arcabouço e a tramitação de medidas no Congresso compõem o prêmio de risco que investidores cobram para manter capital no país.
O governo ensaia respostas. O chamado “Plano Moretti 1” — pacote de contenção anunciado pela equipe econômica — ainda tem destino incerto no Legislativo. Um “Moretti 2” já é cogitado para tapar buracos de 2027. São remendos, não cirurgia.
O que um plano crível precisaria ter
Analistas convergem para quatro pilares mínimos:
- Conter o ritmo de crescimento da despesa (não necessariamente cortar, mas estancar a aceleração)
- Revisão quadrienal de gastos com metas claras
- Redução gradual de benefícios tributários setoriais
- Possível tributação de patrimônios muito elevados — projeto com piso de R$ 15 milhões já tramita na Câmara
Sem esse arcabouço, credores seguem exigindo prêmio maior. Quem tem capital se protege: hedge cambial, saída de recursos ou ambos.
O que observar daqui para frente
O dólar em R$ 5,65 já eleva a inflação projetada e sinaliza deterioração das condições financeiras. O próximo degrau — se e quando a moeda testar R$ 6 novamente — costuma forçar reações de política econômica mais duras.
Fique atento a três variáveis nas próximas semanas: a tramitação do pacote fiscal no Congresso, a ata do Fed americano e o comportamento dos juros longos (NTN-B 2035/2045). São eles que ditarão se o atual patamar é teto ou piso.