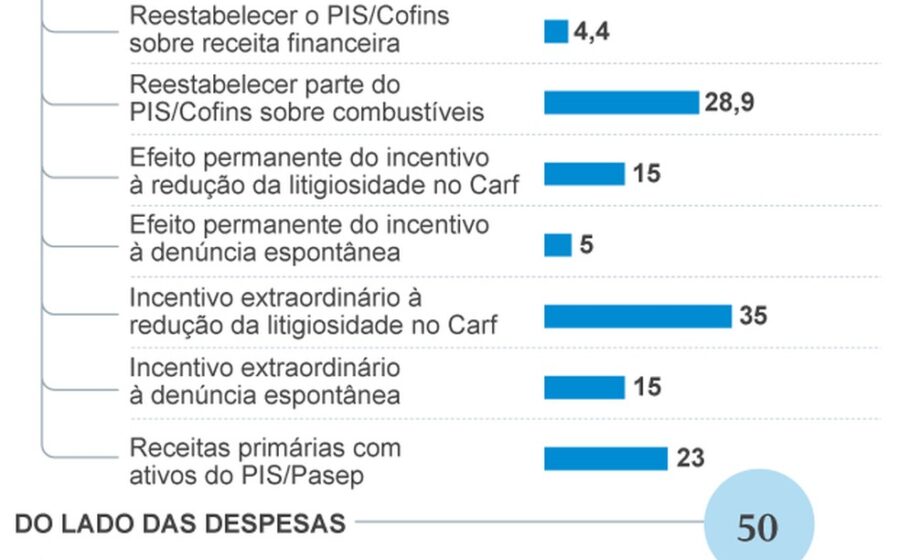
O pacote de contenção de despesas anunciado pelo governo, com meta de economizar R$ 60 bilhões em 2027, expôs um teto claro para a capacidade de ajuste do Estado — e ele é perigosamente baixo. Para o pesquisador Marcos Mendes, do Insper, o Brasil entrou oficialmente em território de “ausência de lastro fiscal”, dependendo exclusivamente dos juros altos para se sustentar. O alívio de curto prazo no mercado pode ser apenas uma armadilha temporária.
O teto da capacidade política e o vazio estrutural
Segundo o especialista, o anúncio recente não é apenas mais uma medida; ele define o limite máximo do que a atual gestão consegue entregar no front fiscal. Esse teto, nas contas de Mendes, é “muito pouco” para estabilizar a trajetória da dívida pública.
A dinâmica perversa segue intacta: a roda da dificuldade econômica e do endividamento continua girando sem freio estrutural. Sem lastro fiscal, a política econômica inteira fica apoiada no lastro da política monetária — ou seja, nos juros elevados mantidos pelo Banco Central.
Por que o mercado quer acreditar (e por quanto tempo dura)
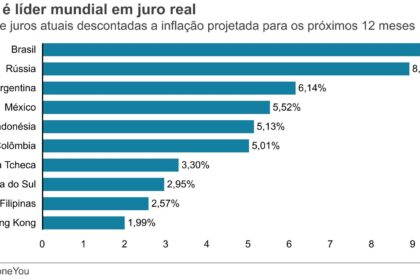
No curto prazo, há um incentivo perigoso para a complacência. Com a Selic rendendo entre 8% e 9% ao ano, o mercado financeiro lucra com a manutenção do status quo e busca desesperadamente uma justificativa para permanecer calmo.
Mendes resume o cenário: “No curto prazo, está todo mundo querendo uma justificativa para continuar calmo”. O problema é que esse efeito anestésico é passageiro e não resolve a equação de fundo.
O dilema que define o futuro: ajuste real ou rendição monetária
O pesquisador desenha um cenário binário para os próximos anos, sem meio-termo confortável:
- Caminho 1: Realizar um ajuste fiscal efetivo, o que, segundo ele, “parece não estar no DNA do PT”.
- Caminho 2: Abrir mão do lastro monetário, forçando a queda dos juros para aliviar o custo da dívida.
A segunda opção, alerta Mendes, “muito provavelmente vai nos jogar numa crise econômica muito forte”. A escolha entre a ortodoxia dolorosa e a heterodoxia arriscada será o divisor de águas da próxima década.
Banco Central na mira: vagas estratégicas e pressão política
Enquanto o debate fiscal esquenta, a autoridade monetária enfrenta uma fragilidade institucional rara. Hoje, duas diretorias centrais estão vagas: a de Política Econômica e a de Resolução. Até o final de 2027, seis cadeiras no total precisarão ser preenchidas.
O primeiro teste crítico chega já em fevereiro, quando vencem os mandatos das diretorias de Política Monetária e Fiscalização — áreas consideradas o coração operacional do sistema financeiro.
A irritação do Planalto com o diagnóstico de Galípolo
A tensão escalou após Gabriel Galípolo, presidente do BC, confirmar em eventos recentes o diagnóstico da instituição: o dólar pressionado reflete a incerteza sobre o rumo da economia e da política fiscal. Ele sinalizou que os juros devem permanecer elevados por mais tempo.
A reação no entorno do Palácio foi de “irritação profunda”. Surgiram demandas por convocação de Galípolo para prestar esclarecimentos, além de propostas de mudança na meta de inflação e no próprio mandato do Banco Central. A autonomia da autarquia, recém-conquistada, entra na zona de teste.
O que observar daqui para frente
O cruzamento entre a incapacidade fiscal demonstrada pelo pacote e a vulnerabilidade política do Banco Central cria um cenário de alta volatilidade para 2025. Três variáveis ditarão o preço dos ativos e o custo do crédito nos próximos meses: a velocidade de preenchimento das diretorias vagas em fevereiro, a execução real (versus prometida) das economias fiscais e a resistência do BC à pressão por afrouxamento monetário prematuro. Quem financia o Brasil — seja investidor, empresário ou tomador de crédito — precisa monitorar essa equação com lupa.