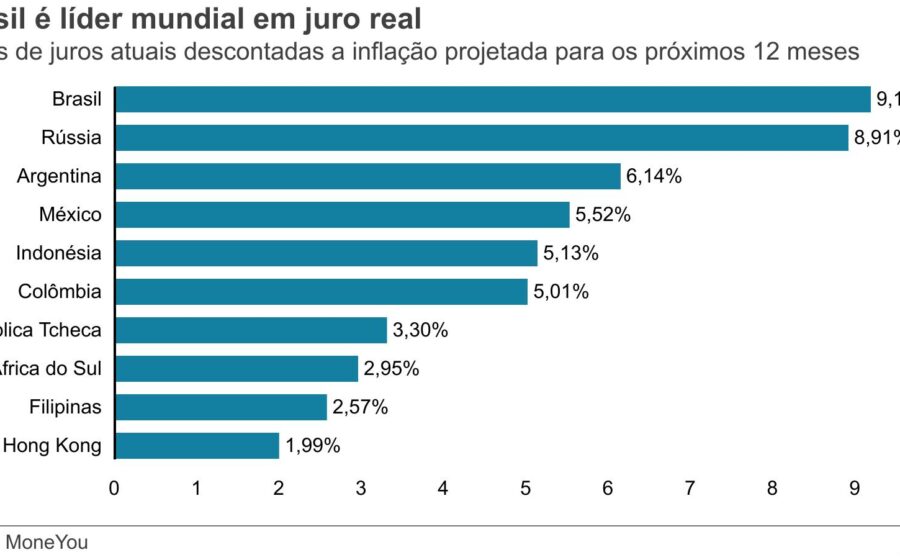
O Brasil mantém há décadas um juro real que deixa para trás até emergentes com contas públicas parecidas. A conta não fecha só pelo gasto público — e o diagnóstico muda tudo para quem investe ou empreende por aqui.
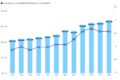
Um estudo do FGV Ibre comparou o país a sete pares com metas de inflação. Mesmo limpando o ruído do juro americano e do risco soberano, a taxa brasileira fica, em média, três pontos percentuais acima da turma desde 2001.
Onde o fiscal explica — e onde falha
Quando o governo acelera o gasto, o juro sobe. Cada ponto do PIB injetado na economia empurra a taxa real para cima em 1,9 ponto. Nos outros sete países? Nenhuma correlação estatística.
Mas a surpresa vem no cenário neutro. Com impulso fiscal zerado, o juro brasileiro ainda rodaria 3,4 pontos acima da referência internacional. No México, Chile ou África do Sul, esse “resíduo” não passa de 1,1 ponto.
O espelho sul-africano que incomoda
A África do Sul tem dívida de 78% do PIB — mesma bola-park do Brasil — e poupança igualmente baixa. Lá, o juro neutro ficaria só 0,2 ponto acima da média dos pares. A diferença não está no fiscal. Está na arquitetura financeira.
- Dívida pós-fixada: 50% dos títulos brasileiros atrelados à Selic; na África do Sul, 5%.
- Investidor estrangeiro: detém 10% da dívida em reais; lá, passa de 25%.
- Crédito direcionado: mais de 40% do estoque no Brasil tem taxa regulada (rural, imobiliário, BNDES).
- Spread bancário: múltiplo do observado nos pares.
Por que a Selic perde força
Metade da dívida pública paga a própria Selic. Quando o BC sobe o juro, o governo gasta mais com juros — e as famílias veem o patrimônio em títulos públicos crescer no mesmo instante. Efeito riqueza imediato que contracarra o aperto.
Some-se o crédito direcionado, insensível à taxa básica, e a transmissão monetária vira “canal entupido”. O Banco Central precisa subir mais para conseguir o mesmo efeito desinflacionário.
O teto que o ajuste fiscal não rompe sozinho
Consolidar as contas em 2 a 3 pontos do PIB nos próximos anos — meta do arcabouço atual — derrubaria o juro real dos atuais 8% para algo entre 5,5% e 6% ao final da década. Progresso real, mas insuficiente para convergir ao nível do México ou do Chile.
O diagnóstico une ortodoxos e heterodoxos: indexação da dívida, concentração bancária, crédito direcionado, insegurança jurídica, inadimplência e carga tributária sobre o spread. Variáveis estruturais que o ajuste fiscal não toca.
O que observar daqui para frente
Três movimentos podem alterar o cenário estrutural: (1) alongamento e desindexação da dívida pública, (2) abertura do crédito direcionado a taxas de mercado e (3) redução da concentração bancária via open finance e fintechs. Sem avanço nesses eixos, o prêmio de “economia fechada” continuará embutido no custo de capital — e no preço de qualquer projeto de longo prazo no Brasil.