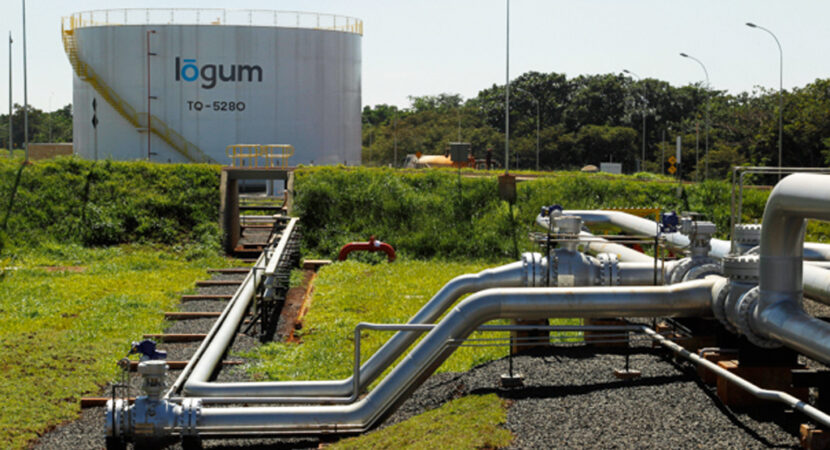
A Petrobras acaba de fechar a compra dos 70% restantes da Logum Logística por R$ 620 milhões, consolidando 100% do ativo que já operava em parceria. A transação, anunciada nesta quinta-feira (12), transforma a estatal em dona única de uma das maiores redes de dutos e terminais de combustíveis do país.
O movimento sinaliza uma guinada na estratégia de integrar a cadeia — do poço à bomba — sob gestão direta. Mas o que isso significa, na prática, para a competitividade do setor e para os players que dependem dessa infraestrutura?
O ativo que ninguém ignora
A Logum nasceu em 2013 como joint venture entre a Petrobras (30%) e a Copape (70%), esta última controlada por fundos geridos pela Mubadala e pela EIG. A malha reúne:
- 1.300 km de dutos ligando refinarias a centros de consumo no Sudeste e Centro-Oeste
- 12 terminais de armazenamento e transferência de derivados
- Capacidade de movimentar mais de 30 bilhões de litros/ano de gasolina, diesel e etanol anidro
Desde a criação, a Petrobras era a principal usuária — e agora passa a ser a única dona da “estrada” por onde escoa sua produção.
Por que pagar R$ 620 milhões agora?
A estatal já detinha preferência na compra da fatia remanescente, prevista no acordo de acionistas. O gatilho foi o exercício do direito de venda pelos sócios da Copape, que optaram por sair do ativo. O valor — equivalente a um enterprise value de cerca de R$ 886 milhões para 100% da empresa — reflete:
- Contratos de longo prazo com tarifa regulada pela ANP
- Fluxo de caixa previsível, atrelado à demanda por combustíveis no eixo Rio–São Paulo–Brasília
- Sinergias operacionais com a Transpetro, subsidiária de logística da Petrobras
Mas o efeito mais relevante aparece em outro setor.
O tabuleiro para distribuidoras e tradings
Com o controle total, a Petrobras ganha liberdade para definir prioridades de acesso, cronogramas de manutenção e eventuais expansões — sem precisar alinhar com sócios minoritários. Para distribuidoras independentes e tradings que usam a malha da Logum via contratos de capacidade, a mudança traz dúvidas concretas:
- Haverá revisão de tarifas ou condições de acesso?
- A estatal priorizará seu próprio óleo diesel em detrimento de cargas de terceiros?
- Novos investimentos na malha serão acelerados ou contidos?
A ANP já acompanha a operação e deve se manifestar sobre eventuais condicionantes de não discriminação de acesso — regra prevista na Lei do Gás e estendida, por analogia, a dutos de derivados.
O que observar daqui pra frente
A integração operacional com a Transpetro deve ser o primeiro passo visível. A Petrobras indicou, em comunicado, que avalia “sinergias de gestão e otimização de ativos” — o que, na prática, pode significar unificação de centros de controle, racionalização de equipes e revisão de planos de capex.
Para o mercado, três variáveis merecem monitoramento nas próximas semanas: a posição da ANP sobre regras de acesso não discriminatório, o cronograma de integração societária e eventuais movimentos de aquisição de terminais complementares pela estatal. Quem opera no downstream brasileiro sabe: a logística define a margem. E a dona da estrada acabou de trocar de mãos.