O Brasil embarcou 1,2 milhão de cabeças de gado vivo nos primeiros dez meses do ano, volume que já supera em 14% o total exportado em todo o ano passado. A receita cambial saltou 49% no mesmo período, atingindo US$ 1,56 bilhão. Mas o que explica essa corrida para colocar bois em navios em vez de frigoríficos?
A resposta passa longe do óbvio e mexe diretamente na ponta da cadeia: o pecuarista está ganhando mais vendendo o animal “em pé”. Entender essa dinâmica é essencial para quem acompanha o agro, o câmbio ou a inflação de proteínas no exterior.
O salto que pegou o mercado de surpresa
A média anual de embarques entre 2024 e 2026 (dados até outubro) chega a 1,07 milhão de cabeças. Isso representa um crescimento de 313% frente à média do triênio anterior (2021-2023). Pelo terceiro ano consecutivo, o país ultrapassa a marca de 1 milhão de animais exportados vivos.
Em receita, o movimento é ainda mais agressivo. Os US$ 1,56 bilhões faturados até outubro equivalem a 10% de tudo o que o Brasil arrecadou com carne bovina processada no período (US$ 15,5 bilhões, segundo Abiec/Secex). A valorização do dólar turbinou os números, mas a demanda estrutural é o motor real.
Por que o boi vale mais vivo do que abatido?
A preferência do comprador externo — sobretudo Turquia, Marrocos, Iraque, Egito e Líbano — não é apenas cultural ou religiosa. É matemática financeira. Ao importar o animal vivo, esses países abatem internamente, gerando emprego e, principalmente, controlando o preço da carne no varejo para segurar a inflação.
Para o pecuarista brasileiro, sobretudo no Pará e no Rio Grande do Sul (principais portos de saída), a conta fecha melhor. Em diversas praças, o preço pago pelo exportador de gado vivo supera a referência do boi gordo para abate. Resultado: a oferta interna de matéria-prima para frigoríficos encolhe, pressionando a arroba no mercado doméstico.
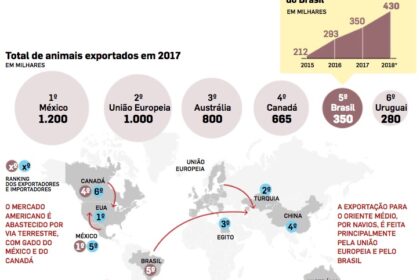
- Turquia: líder isolada, US$ 625 milhões em compras.
- Norte da África e Oriente Médio: concentram a quase totalidade da demanda.
- Portos estratégicos: Pará (Arcos/Barcarena) e Rio Grande do Sul (Rio Grande/São José do Norte).
O mapa das rotas e o novo líder mundial
O Brasil assumiu a liderança global do setor pelo segundo ano seguido. O México, líder em 2024, perdeu espaço após os EUA bloquearem importações mexicanas por causa da mosca-da-bicheira. A União Europeia, que exportava 1,1 milhão de cabeças em 2020, caiu para 761 mil em 2025 (dados USDA). A Austrália, outro player tradicional, endureceu regras sanitárias e de bem-estar, abrindo ainda mais espaço para o produto brasileiro.
Essa janela de oportunidade geopolítica é frágil. A dependência de poucos compradores (Turquia sozinha responde por 40% da receita) expõe o setor a riscos cambiais e sanitários concentrados.
A disputa tributária que pode mudar o jogo
Há pressão crescente para taxar a exportação de gado vivo. O argumento da indústria frigorífica é simples: carne processada agrega mais valor, gera mais empregos no Brasil e recolhe mais tributos. Os pecuaristas rebatem: a taxação tiraria a competitividade justamente nas regiões onde o boi vivo é a única alternativa viável de escoamento, dada a distância dos parques industriais.
O debate está no radar do Congresso e do Ministério da Agricultura. Qualquer definição altera a margem do produtor e a estratégia das tradings.
O que observar daqui para frente
Três variáveis ditam o ritmo dos próximos trimestres: a taxa de câmbio (dólar alto mantém a atratividade), a sanidade do rebanho (livre de aftosa sem vacinação abre mercados premium) e a evolução da Reforma Tributária (CBS/IBS) sobre as exportações. Se a tributação sobre o gado vivo avançar, espere migração rápida de oferta para o abate interno — com impacto direto no preço da arroba e na margem da indústria.
Para o investidor, o sinal está na diferença entre o “boi navio” e o “boi China/frigorífico”. Enquanto o spread for positivo para o vivo, o fluxo não para. O dia em que inverter, a logística portuária do Norte e Sul esvazia na mesma velocidade em que encheu.