O economista John Cochrane, da Hoover Institution em Stanford, lança uma bomba no debate fiscal brasileiro: o salário mínimo não deveria ser aumentado, mas extinto. A declaração veio durante análise da proposta de André Lara Resende para criar um conselho monetário-fiscal, e expõe falhas estruturais que vão muito além da taxa de juros.
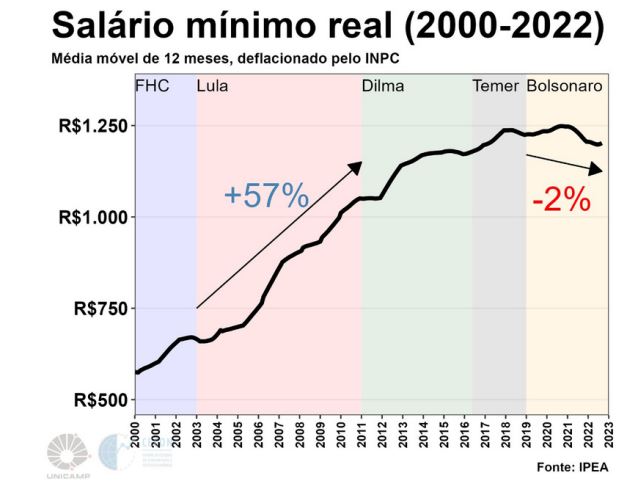
Cochrane não poupa palavras. Para ele, a indexação automática do piso salarial ao INPC mais crescimento do PIB de dois anos atrás cria um mecanismo rígido que empurra os mais vulneráveis para a informalidade. “Quem demite primeiro para contratar um novato? A mãe solteira que precisa de flexibilidade”, argumenta.
O diagnóstico: juros altos não são o problema, são o sintoma
O Brasil paga 9% de juro real — o maior do mundo, à frente da Turquia (7,77%), Argentina (6,80%) e Rússia (6,57%). Cochrane explica: não é taxa de mercado normal. É prêmio de risco. Investidores globais não inundam o país com capital porque temem inflação, desvalorização, moratória ou controles de capital.
O déficit nominal de 9,51% do PIB (dados até setembro de 2026) mostra a conta real: juros da dívida consomem tudo. O primário, que exclui juros, foi deficitário em 0,52% do PIB. A última vez que o país viu superávit primário foi maio de 2025: magros 0,15% do PIB.
Por que baixar a Selic sozinha não resolve
A proposta de Lara Resende prevê coordenar política monetária e fiscal para derrubar juros. Cochrane vê mérito na teoria, mas aponta o buraco na prática: se o Banco Central cortar juros sem ajuste fiscal crível, políticos gastam a economia. “O governo fala: ‘Ótimo! Vamos gastar esse dinheiro!’. Minaria tudo.”
Ele desenha três cenários com juros menores:
- Inflação dispara: roe a dívida no curto prazo, mas termina mal — o Brasil conhece esse filme.
- Inflação cai junto: perfeito na teoria, mas juros reais continuam altos e a dívida não melhora.
- Inflação estável: aposta arriscada; não dura muito sem superávits sustentados por décadas.
A lição da Argentina aparece como contraponto. Milei transformou déficit de 5% do PIB em superávit “praticamente da noite para o dia”. Inflação caiu de 25% ao mês para 2%. Juros acompanharam a queda. “A parte fiscal veio primeiro”, resume Cochrane.
O nó dos gastos obrigatórios: 90% do orçamento travado
No Brasil, 90% das despesas são obrigatórias. Cochrane não se impressiona: “Gastos obrigatórios são obrigatórios até não serem mais. É obrigatório até que o dinheiro acabe.” Cita o próprio Brasil nos anos 90 e a Suíça com seu “freio da dívida” como prova de que regras mudam quando a crise aperta.
O foco, para ele, deve ser a estrutura de incentivos dos programas sociais:
- Perda abrupta de benefício ao começar a trabalhar — desincentivo formal.
- Reajustes automáticos pela inflação — “má ideia em programas sociais”.
- Não é cortar, mas parar a indexação automática e consertar incentivos.
Credibilidade: instituição ou governo da vez?
Standard & Poor’s reflete como o país é governado, diz Cochrane. O desafio é fazer a dívida parecer pagável não só pela gestão atual, mas pelas próximas três, quatro décadas. EUA mantiveram isso de 1945 a 2020 com cultura de “pagar dívidas primeiro” herdada de Alexander Hamilton. O Brasil teve isso com o Plano Real — superávits primários acima de 2% do PIB até 2014 —, mas “desmoronou”.
O clichê dos investidores internacionais persiste: quando governos de esquerda voltam, o gasto sobe. A desvalorização de 9% do real pós-eleição não foi coincidência.
O que observar daqui para frente
O Brasil virou laboratório global. “Economistas norte-americanos deveriam prestar mais atenção: nosso curso de graduação deveria ser a história do Brasil e da Argentina”, diz Cochrane. O mundo inteiro enfrenta o mesmo dilema — dívida alta, envelhecimento, programas sociais insustentáveis —, mas o Brasil está “um passo à frente”.
Três sinais dirão se o país escapou da armadilha:
- Superávits primários pequenos, mas consistentes por anos, não meses.
- Reforma na indexação de benefícios e salário mínimo — fim do piloto automático.
- Queda do prêmio de risco nos juros longos, provando que o mercado acredita na trajetória.
Sem isso, os 9% de juro real continuam sendo, nas palavras do economista, “dinheiro jogado fora” — prêmio de seguro contra incêndio numa casa que não queima, mas que o mercado continua achando que vai pegar fogo.