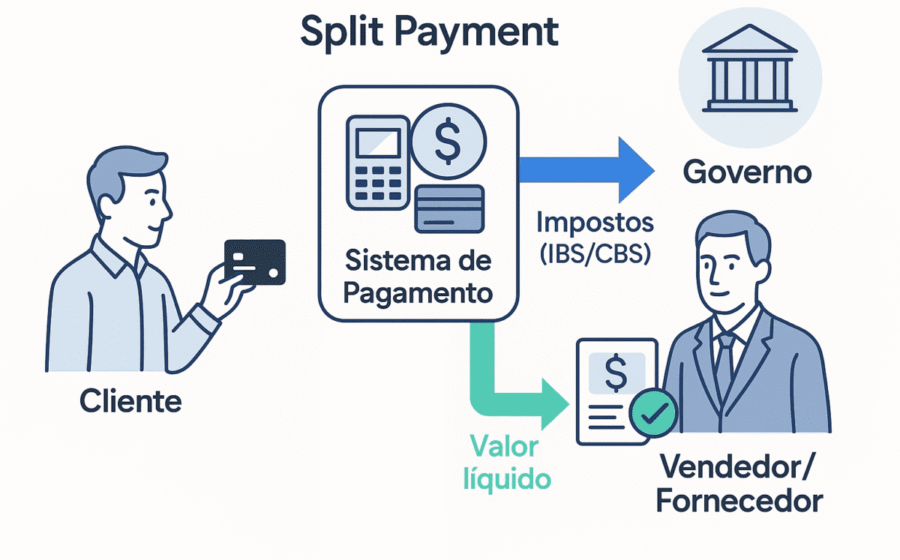
A reforma tributária vai sugar liquidez das empresas no momento exato em que o cliente paga a fatura. O mecanismo de split payment, previsto na Lei Complementar nº 214/2025, antecipa o recolhimento do IBS e da CBS para a liquidação financeira da venda, eliminando o “float” que muitos negócios usam para girar o caixa. Mas e se o ganho de arrecadação do governo financiasse justamente a adaptação de quem mais sofre com isso?
O golpe direto no capital de giro
Hoje, existe um intervalo entre o faturamento e o vencimento da guia de impostos. Pequenas e médias empresas transformam esse prazo em capital de giro informal — pagam fornecedores, folha e aluguel com dinheiro que, tecnicamente, já pertence ao fisco. Com o split payment, esse recurso é desviado na fonte, no instante do recebimento via PIX, boleto ou cartão.
O impacto é assimétrico. Grandes corporações acessam crédito barato e alongado; PMEs dependem do caixa próprio. A lei até permite descontar créditos de compras anteriores, mas a conta não fecha para quem tem margem apertada e estoque alto.
Por que o Estado insiste no modelo
A resposta está na eficiência. Ao atrelar o imposto ao dinheiro na conta, a inadimplência “técnica” — aquela de quem vendeu, recebeu, mas “esqueceu” de pagar o tributo — despenca. Some-se a isso a dificuldade para fraudadores: empresas “noteiras” perdem espaço, pois a operação só existe se houver liquidação financeira real.
O ganho não é teórico. Cada real que deixa de vazar por inadimplência ou sonegação simples engorda a arrecadação sem criar novo imposto. É dinheiro “novo” no orçamento público.
Inadimplência não é sonegação: a distinção que muda tudo
Aqui mora a chave da solução. Inadimplência é deixar de pagar o que foi declarado. Sonegação é omitir a operação, falsificar notas, esconder o faturamento. O split payment ataca a primeira; a segunda continua exigindo inteligência fiscal, auditoria e cruzamento de dados.
Essa separação permite mensurar: quanto da arrecadação extra vem apenas de forçar o pagamento no ato (ganho permanente) e quanto é apenas antecipação de fluxo (ganho temporário)? Só o primeiro justifica políticas públicas permanentes.
A proposta: transformar eficiência em linha de crédito
Especialistas sugerem um programa transitório de liquidez, financiado pela própria arrecadação adicional gerada pela queda da inadimplência. Não se trata de subsídio eterno, nem de perdoar dívida. É empréstimo em condições civilizadas para quem provar aperto de caixa na transição.
Os pilares seriam:
- Foco: PMEs com queda comprovada de capital de giro.
- Fonte: Orçamento da União referenciado no ganho real de arrecadação (sem vinculação inconstitucional).
- Canais: Pronampe, BNDES, Fundos Constitucionais — estrutura que já existe.
- Regras: Prazo definido, critérios objetivos, monitoramento de resultados.
O caminho legal sem “pedalada” fiscal
A Constituição veda vincular receita de imposto a fundo específico. Como o IBS pertence a estados e municípios, a União não pode simplesmente “carimbar” o dinheiro. A saída técnica: usar o incremento projetado como parâmetro para abrir espaço no orçamento geral e abastecer as linhas de crédito já operantes. Simples, legal e transparente.
O que observar daqui para frente
A implementação será gradual. Isso é a maior oportunidade: permite medir o efeito real na arrecadação antes de dimensionar o programa de crédito. Fique atento a três sinais nos próximos trimestres:
- Publicação de estudos técnicos separando ganho permanente de antecipação de caixa.
- Edição de medida provisória ou projeto de lei criando a linha transitória no Pronampe/BNDES.
- Reação do mercado de crédito: se os spreads para PMEs caírem, o mecanismo está funcionando.
Se o governo converter parte da eficiência arrecadatória em fôlego para o setor produtivo, o split payment deixa de ser “o vilão do caixa” e vira o motor de um novo pacto fiscal. Quem se preparar para acessar essas linhas — com balanços organizados e compliance em dia — larga na frente.