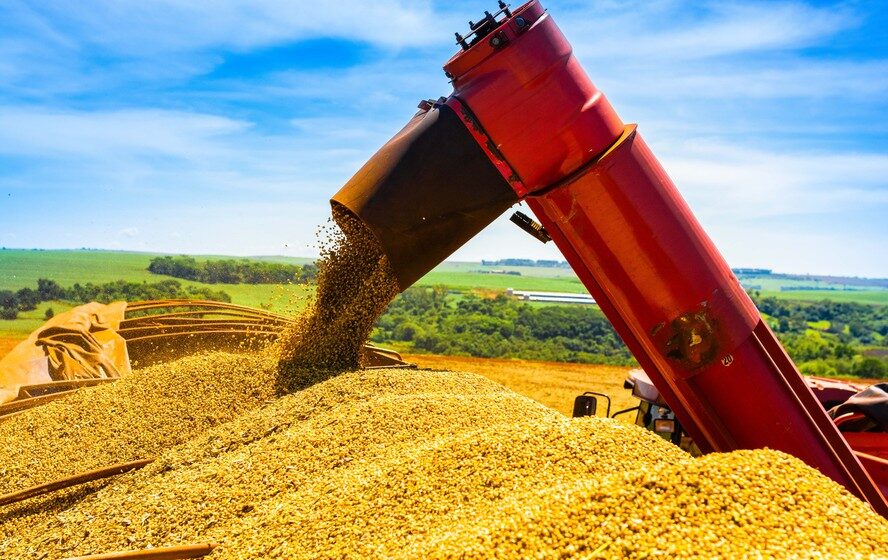
O relatório de novembro do USDA pegou o mercado de surpresa ao cortar a safra americana de soja e milho abaixo das expectativas, acendendo um sinal de alerta para os estoques globais. O resultado imediato foi uma sessão de forte alta em Chicago, com a soja saltando 3,4% no contrato de janeiro. Mas os números escondem uma pressão de demanda que vai muito além do clima nos EUA.
O choque na soja: China não dá trégua
Com 92% da área já colhida, os EUA produzirão 124,5 milhões de toneladas — 700 mil a menos que o consenso de outubro. Paralelamente, as exportações foram revistas para cima, em 46,8 milhões de toneladas, empurrando os estoques de passagem para apenas 8,1 milhões.
O detalhe decisivo vem do lado da demanda. O USDA projeta consumo mundial de 442,8 milhões de toneladas contra produção de 442,5 milhões na safra 2026/27. O déficit aparenta ser pequeno (300 mil toneladas), mas os estoques globais caem para 123,5 milhões, 1,5 milhão abaixo do esperado.
O motor silencioso dessa equação é a China. Apesar das apostas em importações menores, os asiáticos devem comprar 115 milhões de toneladas para sustentar um consumo recorde de 136 milhões. Enquanto Pequim não piscar, o piso de preços em Chicago permanece sustentado.
Milho e trigo: o efeito dominó nas outras commodities
O milho não ficou imune. A colheita de 81% da área revelou produção de 403,7 milhões de toneladas, 3,6 milhões abaixo da previsão anterior. Os estoques americanos recuam de 47 para 44,7 milhões de toneladas. No balanço global, o consumo de 1,317 bilhão de toneladas supera a oferta de 1,295 bilhão. O contrato de dezembro fechou a US$ 4,525/bushel.
No trigo, o cenário repete o padrão de aperto: consumo de 830 milhões de toneladas contra 827 milhões de produção. Os estoques mundiais descem a 281 milhões de toneladas, mantendo o mercado pressionado — inclusive no Brasil, onde a oferta interna segue limitada. O contrato de dezembro avançou 1,4%, a US$ 5,96/bushel.
Resumo do pregão: quanto cada contrato avançou
- Soja jan/27: US$ 12,285/bushel (+3,4%)
- Milho dez/26: US$ 4,525/bushel (alta firme)
- Trigo dez/26: US$ 5,96/bushel (+1,4%)
Radar: o que move o mercado além dos EUA
Enquanto Chicago digere os números, o Brasil entra no foco duplo. De um lado, a janela de plantio da soja 2024/25 avança sob clima irregular no Centro-Oeste e Sul — qualquer quebra produtiva aqui amplifica o déficit global. De outro, a indústria de suco de laranja (CitrusBR) reportou estoques de 382 mil toneladas em junho, salto de 162% ano a ano. O acúmulo reflete safra cheia e preços no varejo que ainda repelem o consumidor final.
No calendário imediato, a Faesp Show estreia em Avaré (SP) entre 12 e 14 de novembro. O evento mira o pequeno e médio produtor — segmento que historicamente tem acesso restrito a crédito e tecnologia — com expectativa de 12 mil visitantes. É um termômetro do apetite por investimento na base da pirâmide do agro.
O que observar daqui para frente
Três variáveis ditam os próximos passos: o ritmo das compras chinesas nas próximas semanas, a confirmação da produtividade brasileira na safra de verão e a disposição do farmer americano em segurar grão esperando preços maiores. Para o tomador de decisão, o sinal é claro: a margem de erro das cadeias globais encolheu. Qualquer ruído climático na América do Sul ou mudança de apetite na Ásia tem potencial para transformar a alta de 3,4% desta terça-feira em apenas o primeiro movimento de uma tendência mais longa.