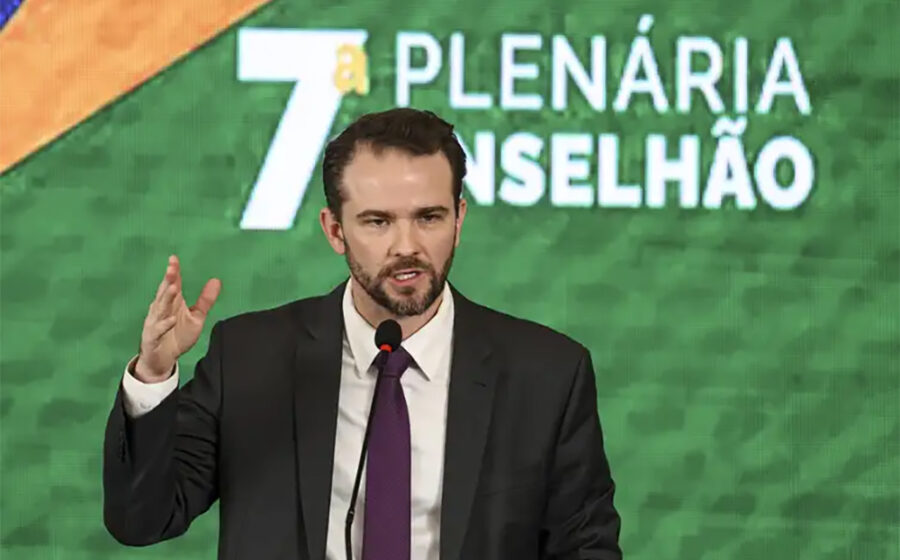
O ministro da Fazenda, Dario Durigan, assumiu o compromisso de criar uma sistemática simplificada de recolhimento para micro e pequenas empresas que forem obrigadas a deixar o Simples Nacional após a reforma tributária. A promessa surgiu em reunião com congressistas nesta terça-feira (10), mas a dúvida permanece: a medida chegará a tempo de evitar o esvaziamento do regime?
O dilema dos créditos que empurra o pequeno para fora
A reforma manteve o Simples formalmente vivo, mas alterou a engenharia dos tributos sobre consumo. Quem fica no regime “puro” não gera créditos de IBS (Imposto sobre Bens e Serviços) nem de CBS (Contribuição sobre Bens e Serviços) para seus clientes corporativos.
Na prática, empresas compradoras — especialmente médias e grandes — terão incentivo financeiro direto para migrar para fornecedores fora do Simples. O deputado Joaquim Passarinho (PL-PA) resume o risco: sem crédito para oferecer, o pequeno negócio “morre” comercialmente, mesmo com a lei permitindo sua permanência.
A promessa de um “Simples para quem sai do Simples”
Diante desse cenário, a equipe econômica avalia permitir que o contribuinte que migrar para o regime normal continue recolhendo os novos impostos por uma guia única e simplificada, até certo limite de faturamento. A ideia é preservar a facilidade operacional — o grande atrativo do modelo atual — mesmo após a opção pela geração de créditos.
Segundo Passarinho, Durigan entendeu que a complexidade de apuração e pagamento é o verdadeiro obstáculo. “Não é só a alíquota; é a burocracia de ter contador exclusivo, tributarista e múltiplas guias”, afirmou o parlamentar.
Por que a simplicidade operacional vale mais que a alíquota
O regime atual resume a obrigação fiscal a um único boleto mensal (DAS), calculado automaticamente sobre a receita bruta. Para o empresário de porte reduzido, isso elimina a necessidade de estrutura contábil robusta.
- Regime atual: Um boleto, apuração automática, sem crédito para o cliente.
- Regime normal (pós-reforma): Apuração por nota fiscal, geração de crédito, múltiplas obrigações acessórias.
- Proposta híbrida de saída: Geração de crédito mantida, mas recolhimento unificado e simplificado.
O prazo para adesão ao “Simples Híbrido” — que permite gerar créditos de IBS/CBS mantendo os demais tributos no DAS — encerrou em outubro. Quem não optou ou não se enquadra fica exposto à pressão de mercado descrita acima.
O que observar nos próximos passos da regulamentação
A promessa de Durigan ainda não tem texto legal, prazo definido nem teto de faturamento estabelecido. O empresário deve monitorar três frentes simultâneas: a publicação da lei complementar que regulamentará o IBS/CBS, os atos normativos da Receita Federal sobre o recolhimento simplificado de saída e a movimentação dos grandes clientes quanto à exigência de créditos nas compras. A janela de decisão para 2025 e 2026 será definida pela velocidade dessas respostas.