A ata do Copom divulgada nesta terça-feira (10) confirma um cenário paradoxal: a economia brasileira perde fôlego de forma clara, mas a inflação resiste em patamares elevados, forçando o Banco Central a manter a Selic restritiva por período prolongado. O documento revela que a desaceleração da atividade não foi suficiente para conter a alta de preços. O que explica essa divergência perigosa para o bolso do investidor?
O paradoxo que trava a queda dos juros
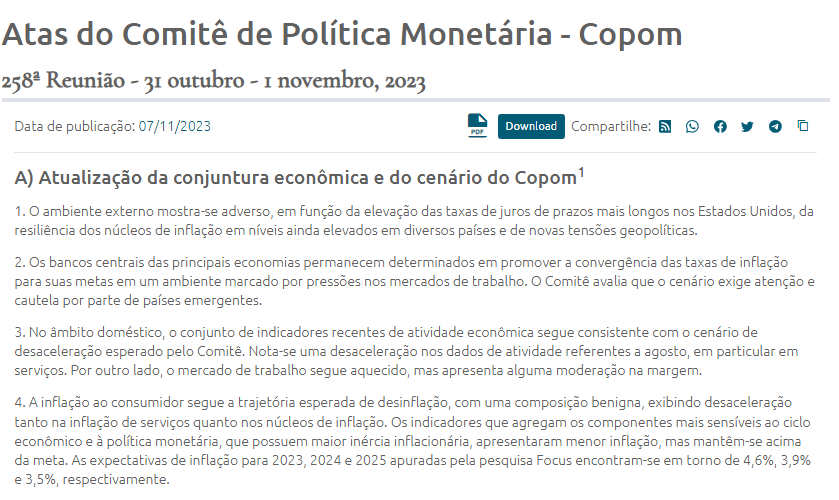
Indicadores recentes apontam para uma “moderação mais acentuada” setores cíclicos, sinalizando que o aperto monetário anterior surtiu efeito sobre a demanda. No entanto, a inflação voltou a acelerar, permanecendo acima do teto da meta de 3% definida pelo CMN. Esse descolamento obriga o comitê a estender o ciclo de juros altos, frustrando expectativas de corte antecipado.
O impacto direto para o empresário é a manutenção do custo de capital elevado. Com a Selic estacionada em nível restritivo, decisões de expansão e investimento em capital de giro continuam penalizadas pelo spread bancário. A promessa de alívio monetário fica condicionada a uma convergência de preços que, por enquanto, não aparece no radar.
Mercado de trabalho: o termômetro que não esfria
A ata dedica atenção especial ao mercado de trabalho. A taxa de desemprego segue em mínimas históricas, mas a geração de vagas perdeu tração. O detalhe crítico está nos rendimentos: salários reais crescem acima da produtividade.
Esse descompasso pressiona custos unitários de mão de obra, dificultando a desinflação de serviços. O BC monitora essa variável como um dos pilares para a manutenção da postura dura. Enquanto a massa salarial real avançar sem lastro em eficiência, a inflação de serviços tende a resistir.
Os quatro choques de oferta que mudam o jogo
O documento lista explicitamente quatro vetores de pressão externa e interna que impedem a inflação de ceder. A combinação deles cria uma barreira robusta contra a convergência da meta:
- Petróleo: Conflitos no Oriente Médio elevam a commodity, impactando combustíveis e fretes.
- El Niño: Efeitos climáticos reduzem safra e pressionam energia elétrica.
- Fim da escala 6×1: Ajuste trabalhista eleva custos diretos de pessoal.
- Câmbio: Desvalorização do real encarece importados e insumos industriais.
A avaliação do Copom é que a desaceleração econômica pode limitar a propagação desses choques para outros setores. Mas, por ora, eles funcionam como um piso duro para a inflação corrente.
Expectativas desancoradas e o fantasma do fiscal
Projeções de mercado para 2025 e 2026 seguem se distanciando da meta de 3%. Em ambiente de expectativas desancoradas, a ata admite que “exige-se uma restrição monetária maior e por mais tempo”. O recado é claro: a credibilidade do regime de metas está em teste.
O fiscal volta ao centro do debate. Incertezas sobre a trajetória da dívida pública e eventuais rupturas na disciplina de gastos amplificam o risco inflacionário. O comitê reforça a “necessidade de políticas fiscal e monetária harmoniosas”, sinalizando que o BC não carrega sozinho o fardo da estabilidade.
Cenário externo: volatilidade como regra
Além dos fatores domésticos, o ambiente internacional piorou. Juros altos por mais tempo nas economias centrais e a escalada geopolítica no Oriente Médio injetam volatilidade em ativos e commodities. Para emergentes como o Brasil, isso exige cautela redobrada na gestão de reservas e no fluxo de capital.
O que observar daqui para frente
O fechamento do ano e o primeiro trimestre de 2027 serão decisivos. Três variáveis ditarão o ritmo da Selic: a velocidade de queda da inflação de serviços, a execução do arcabouço fiscal e a ancoragem das expectativas no boletim Focus. Se a desaceleração da atividade começar a refletir nos preços livres — e o fiscal entregar superávit primário crível — a porta para cortes se abre. Caso contrário, a restrição monetária pode se estender além do previsto pelo consenso atual. Acompanhe a próxima divulgação do IPCA-15 e o Relatório de Inflação de dezembro; eles serão o termômetro real da virada de ciclo.