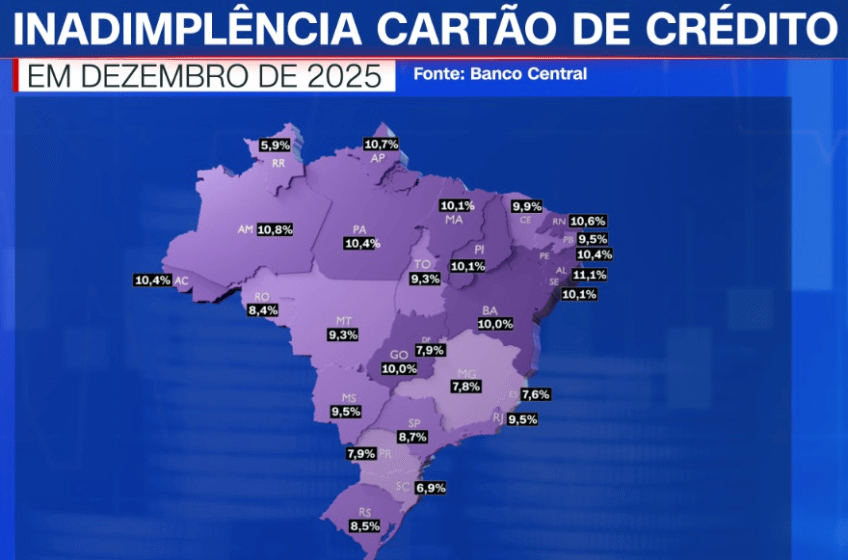
A inadimplência no cartão de crédito fechou o terceiro trimestre de 2026 em 10%, marcando a maior alta anual entre as principais modalidades de crédito ao consumidor. O avanço de 0,9 ponto percentual frente a setembro de 2025 acendeu o alerta para a capacidade de pagamento das famílias, mas esconde uma dinâmica mais complexa por trás do volume total de transações.
Os dados foram divulgados pela Abecs (Associação Brasileira das Empresas de Cartões de Crédito e Serviços) nesta terça-feira (10). Embora o índice supere a média geral de pessoas físicas (8,1%), a entidade pondera que o cenário exige leitura cruzada com outras linhas de crédito.
O retrato real do endividamento: rotativo é minoria
Nem todo o saldo do cartão carrega risco de juros altos. Segundo o Banco Central, 74,8% da carteira corresponde a operações sem juros — compras à vista ou parceladas sem encargos. O rotativo, vilão das taxas de três dígitos, responde por apenas 2,8% do crédito às pessoas físicas.
Uma pesquisa Abecs-Datafolha reforça o perfil majoritariamente saudável: 85% dos consumidores quitam a fatura integral no vencimento. O problema concentra-se na fatia restante, pressionada por um cenário macroeconômico mais duro.
Crédito pessoal e bens puxam alta geral da inadimplência
O cartão não está sozinho. A inadimplência subiu em todas as frentes comparando setembro de 2025 com o mesmo mês de 2026:
- Aquisição de outros bens: +2,7 p.p. (chegou a 11,2%)
- Crédito pessoal não consignado: +2,3 p.p. (11,1%)
- Cheque especial: +1,6 p.p. (16%)
- Veículos: +1,3 p.p. (6,8%)
- Consignado: +1,2 p.p. (3,8%)
Para Giancarlo Greco, presidente da Abecs, a migração do débito para o crédito explica parte do movimento. “O cenário econômico mais desafiador exige dinheiro disponível na hora”, resumiu.
Setor freia expectativas: crescimento revisto para 7,5% a 9,5%
O volume transacionado (crédito, débito e pré-pago) somou R$ 1,2 trilhão no trimestre, alta de 6,6% ano a ano. Mas o ritmo perdeu fôlego: o crédito cresceu 10% (R$ 874,2 bi), enquanto débito (-1%) e pré-pago (-2,2%) recuaram.
Diante da desaceleração no segundo e terceiro trimestres, a Abecs cortou a projeção de expansão para 2026. A faixa anterior, de 9,5% a 11,5%, deu lugar a um intervalo mais contido: 7,5% a 9,5%. A revisão espelha a perda de confiança do consumidor e o PIB mais fraco.
Onde o dinheiro está girando: aproximação, recorrência e turismo
Apesar do freio, mudanças de hábito sustentam nichos de crescimento:
- Pagamento por aproximação: R$ 564,3 bi (+16,1%), já 78% do presencial
- Compras remotas (e-commerce): R$ 338,3 bi (+15,6%)
- Pagamentos recorrentes (assinaturas): R$ 51,8 bi (+40%)
No varejo, eletrônicos e eletrodomésticos lideraram (+16,2%). Em serviços, turismo disparou (+15,1%), seguido por seguros (+14,3%) e educação básica (+14,2%). O Sudeste concentrou 58,6% do volume total.
O que observar nos próximos trimestres
O spread entre a inadimplência do cartão (10%) e a média do sistema (8,1%) tende a ditar a política de concessão dos bancos. Se o desemprego não cair e a renda real seguir estagnada, a tendência é de aperto nos limites e maior seletividade na originação — o que, por sua vez, freia o volume transacionado.
Para quem gere negócios que dependem de parcelamento ou recorrência, o sinal é claro: monitorar a taxa de aprovação de transações e a migração de clientes para meios alternativos (Pix parcelado, BNPL) deixa de ser opcional e vira métrica de sobrevivência.