Um dos arquitetos da reforma tributária acaba de derrubar o principal argumento para adiar a CBS: a prorrogação não dá mais tempo às empresas — ela rouba o único período de aprendizado antes do IBS chegar. A data de 1º de janeiro de 2027 não é sugestão, é comando constitucional.
Eurico Marcos Diniz de Santi, coautor da PEC 45 e diretor do Centro de Cidadania Fiscal, afirma que quem pede postergação ou não leu o texto ou quer fraudar a Emenda 132 por via administrativa. O alerta vale para todo empresário que ainda não começou a se preparar.
O calendário que ninguém contestou — até agora
Santi fez um levantamento literal em seis documentos centrais do processo legislativo. Resultado: zero ocorrências de “adiamento”, “postergar” ou “prorrogar a vigência”. Na votação final na Câmara, em dezembro de 2023, houve 28 destaques em plenário. Nenhum tocou no prazo de 2027.
O senador Vanderlan Cardoso até tentou suprimir o artigo 126 do ADCT via emenda 487. Propunha manter o IBS em teste até 2028 e estender PIS/Cofins até 2033. A emenda foi rejeitada. O calendário passou aprovado, não despercebido.
Três hipóteses — e por que a terceira é a perigosa
O tributarista trabalha com três cenários para explicar a pressão atual:
- Golpe: grupo organizado que sabe o que a reforma faz e quer impedi-la
- Fraude constitucional: atingir por caminho oblíquo o que a Emenda 132 blindou em cláusulas pétreas
- Incompreensão: o sistema foi promulgado, regulamentado e testado — e ainda não foi entendido por quem vai operá-lo
Santi aposta na terceira. “Adiar a reforma para resolver a incompreensão é prescrever repouso a quem precisa de leitura.” Quem não entendeu em três anos de vacatio constitucional, dois de lei complementar e um ano de teste não entenderá com mais 12 meses.
O erro aritmético que custa caro
Muita gente olha para os 11,3% da CBS e vê aumento. O cálculo está errado — e Santi prova com números:
- Cadeia de cinco operações, bem de R$ 100, sem lucro em nenhuma etapa
- PIS/Cofins cumulativos a 3,65% “por dentro”: tributo de cada etapa entra no custo da seguinte
- Resultado: consumidor paga R$ 120,43 — carga efetiva de 20,43%
- CBS a 11,3% com não cumulatividade plena: valor permanece R$ 100 do começo ao fim
- Consumidor paga R$ 111,30 — queda de 7,58%
A alíquota que empataria com a cascata atual seria 20,43%. Bastam três operações para o 3,65% cumulativo custar mais que o 11,3% cobrado uma vez. O exemplo é conservador: não inclui IPI, ICMS nem ISS.
Empresas não pagam CBS — e isso muda tudo
“Essa é a frase que mais escandaliza em sala”, diz Santi. Ao se inscrever, a empresa entra no clube dos que não pagam CBS e IBS: apenas recolhem e transferem ao único que não pertence ao clube — o consumidor final.
Entre inscritos, o que se recolhe de um lado se credita do outro. O líquido para o Tesouro é zero. O tributo só se torna definitivo quando encontra alguém sem crédito: o cidadão. Quem está refazendo contratos e planilhas em função dos 11,3% está calculando um custo que não existirá.
Adiar a CBS comprime o aprendizado — e dobra o custo
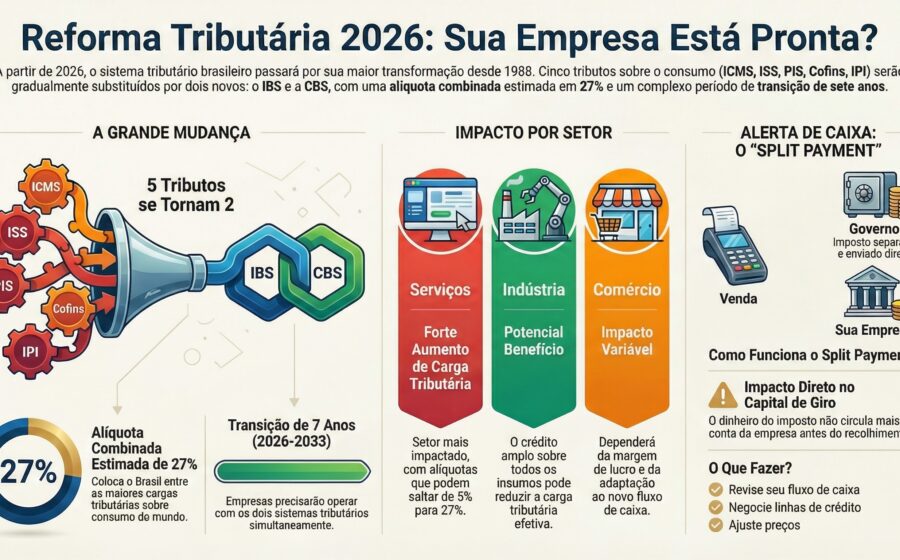
A transição foi desenhada para a CBS começar antes do IBS. Objetivo: o contribuinte aprende o modelo com um tributo federal, de legislação única, antes de enfrentar o tributo subnacional.
Empurrar a CBS para 2028 faz o oposto: aproxima os dois eventos e comprime o aprendizado. Pior: prolongar PIS/Cofins mantém dois sistemas vivos por mais um ano. Duas obrigações, duas lógicas de crédito, dois contenciosos. O custo de conformidade que se alega querer reduzir é exatamente o que se estaria dobrando.
E há um efeito invisível: quem já investiu, contratou e reconfigurou sistemas contando com o crédito pleno a partir de 2027 terá o planejamento invalidado por mudança de regra depois do jogo começado. Segurança jurídica não é só ter prazo. É a regra permanecer.
Receita e Comitê Gestor já disseram: janeiro está confirmado
O artigo 126 do ADCT não dirige comando a empresa alguma. Manda a União extinguir PIS/Cofins, cobrar a CBS e garantir que Receita Federal e Comitê Gestor estejam prontos. O prazo é obrigação do Fisco — não do contribuinte.
Nenhum agente público obrigado pediu dilação: secretários estaduais de Fazenda pediram pressa, o presidente do Comitê Gestor negou adiamento e o Ministério da Fazenda confirmou janeiro. O risco que se teme, se concretizado, exonera exatamente quem o teme.
O que está em jogo não é uma data — é um direito
Não se adia um imposto. Adia-se o direito de 213 milhões de brasileiros saberem quanto pagam, a quem pagam e por quê. Adia-se o direito de empreendedores exportarem com não cumulatividade plena e devolução de créditos em dinheiro em até 45 dias (art. 39, §3º, I e §4º da LC 214).
Esse direito já orientou investimentos e plantas industriais programadas com o crédito pleno da CBS a partir de 2027. Não tem confederação que o represente, não assina manifesto, não envia ofício ao Ministério da Fazenda. Tem apenas a Constituição, uma data escrita nela, e quem se disponha a lembrar que a data é do povo.
O que observar daqui pra frente
Três frentes merecem atenção nas próximas semanas:
- Instrumento do debate: se vier emenda constitucional (art. 60, dois turnos, três quintos), o debate será sobre limites do art. 60 e proteção do §4º da EC 132. Se vier ato infraconstitucional dispensando a CBS em 2027, o debate será direto: o art. 126 é expresso.
- “Instituída” vs “arrecadada”: a Constituição determinou cobrança e extinção condicionadas à instituição da CBS — a LC 214/2025 já realizou. Quem diz que “instituída” significa “efetivamente arrecadada” propõe que a lei desfaça o que a emenda fez.
- Apuração assistida 2026: o teste deste ano é o único momento em que a Constituição autoriza dispensa condicionada do recolhimento. Para 2027, mandou cobrar.
Quem saiu da caverna não precisa de mais um ano de sombras. A alíquota não subiu. Ela apareceu. E transparência, pela primeira vez, permite discutir o tamanho do Estado com números na nota — não no escuro.