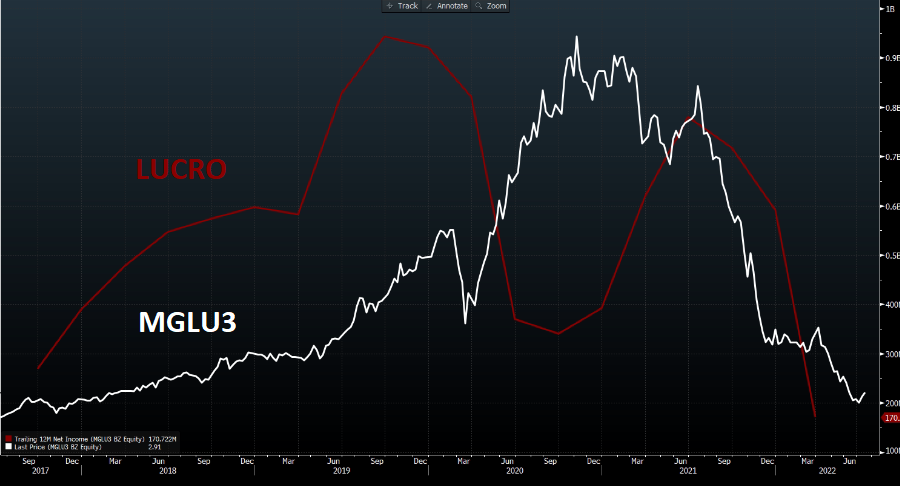
O Magazine Luiza fechou o terceiro trimestre de 2026 com lucro líquido ajustado de R$ 13,9 milhões, tombo de 34,6% frente a igual período do ano passado. A surpresa, porém, veio depois: a varejista antecipou dados de outubro mostrando crescimento de dois dígitos, sinalizando uma mudança radical no cenário competitivo.
O mercado reagiu ignorando o lucro menor e premiando a prévia operacional. As ações fecharam em alta de 4,1%, a R$ 5,84, superando com folga a valorização de 2,2% do Ibovespa no mesmo pregão.
O vácuo competitivo que ninguém esperava
A empresa não cita nomes, mas a “alteração na dinâmica competitiva” tem endereço certo: a recuperação judicial da Casas Bahia, decretada em agosto. Com o concorrente enfraquecido, o Magalu capturou demanda reprimida em lojas físicas e no canal digital próprio.
Os números preliminares de outubro confirmam a tese:
- Lojas físicas: receita bruta saltou 16% em outubro (ante +12% em setembro);
- E-commerce 1P (estoque próprio): vendas cresceram 14% (ante +5% no mês anterior).
Esse ritmo sugere que o quarto trimestre já nasce com tração muito superior à do período julho-setembro.
Estratégia de “estar em todo lugar” acelera
Paralelamente ao ganho de share orgânico, a companhia segue costurando parcerias com rivais de marketplace. O acordo mais recente, fechado no mês passado, coloca produtos do estoque próprio na Shopee.
O movimento completa um tabuleiro iniciado em 2024 com o AliExpress e ampliado este ano com Amazon e Mercado Livre. A lógica é simples: diluir custo fixo de logística e tecnologia vendendo volume em canais de terceiros, sem depender exclusivamente do tráfego próprio.
O que o balanço do 3º tri esconde por trás da queda do lucro
Olhando apenas para a “linha final”, o resultado decepciona. Mas a estrutura operacional mostrou solidez que o lucro líquido — sensível a juros e impostos — não captura:
- Ebitda ajustado: R$ 710,1 milhões (estável, -0,2% a/a), com margem de 7,9%;
- Margem bruta: expandiu para 31,6% (era 31,5% no 3T25);
- Vendas mesmas lojas (físicas): +9,5%;
- Luizacred: desempenho sólido amortecendo despesas financeiras.
O controle rigoroso de despesas operacionais impediu que a queda de 0,9% na receita líquida (R$ 8,9 bi) e de 3,6% no GMV total (R$ 14,6 bi) se transformasse em prejuízo operacional.
O ponto de atenção: e-commerce total ainda encolhe
Nem tudo são flores. As vendas totais no canal digital — somando 1P, marketplace e parceiros — recuaram 9,8% no trimestre. A migração de sortimento para marketplaces de terceiros canibaliza o GMV próprio, mas melhora a rentabilidade por pedido.
A transição contábil confunde a leitura superficial: o GMV cai, mas a margem sobe. Quem olha só o topo da demonstração de resultado perde a mudança de modelo em curso.
O que observar daqui para frente
Dois gatilhos ditam o próximo trimestre: a sustentabilidade do crescimento de dois dígitos em novembro/dezembro — mês forte de Black Friday e Natal — e a velocidade de ramp-up das integrações com Shopee, Amazon e Mercado Livre. Se o Magalu mantiver margem bruta acima de 31% com GMV total voltando a crescer, a queda de 35% no lucro do 3º tri virará nota de rodapé na tese de investimento.