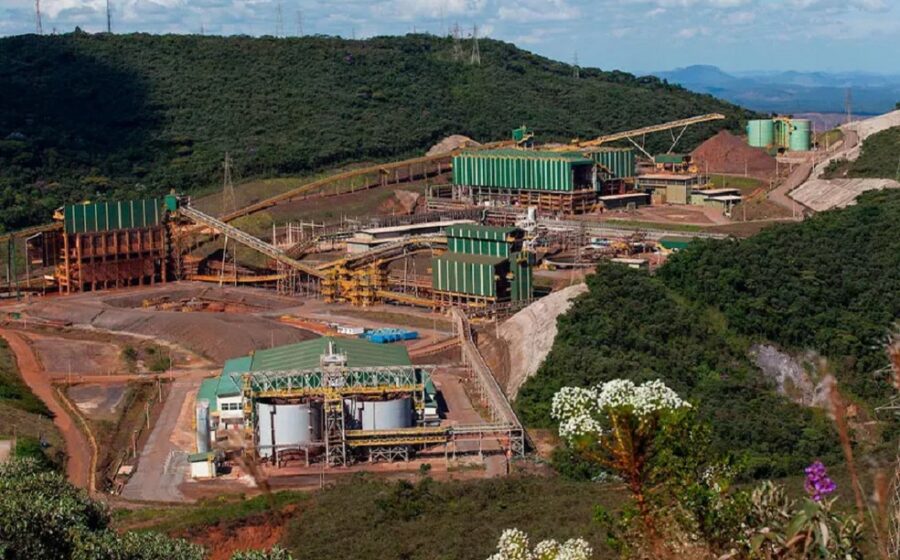
A Samarco, joint venture da Vale e da BHP, fechou o terceiro trimestre de 2026 com prejuízo líquido de US$ 544,3 milhões. O número representa uma melhora de 48% frente ao mesmo período do ano anterior, mas mantém a empresa no vermelho profundo. A conta da reparação de Mariana segue ditando o ritmo financeiro.
A receita subiu, a produção bateu recorde desde a retomada, mas o Ebitda encolheu. Entenda por que a eficiência operacional não está sendo suficiente para virar o jogo no balanço final.
A fatura da reparação ainda dita as regras
O grande motor da redução do prejuízo não foi a venda de mais pelotas, mas o alívio nas despesas socioambientais. Os gastos com a reparação da bacia do Rio Doce caíram de US$ 1,63 bilhão para US$ 610,3 milhões na comparação anual.
Essa queda de 62% nas obrigações de reparação explica sozinha a melhora no resultado líquido. Sem esse alívio contábil, a perda seria ainda maior. O rompimento da barragem de Fundão, em 2015, continua sendo o principal fator de risco financeiro da companhia.
Operação forte, caixa pressionado
Do lado operacional, os sinais são positivos. A produção atingiu 4,3 milhões de toneladas de pelotas e finos, alta de 4% ano a ano. Foi o melhor trimestre desde a volta das atividades, no fim de 2020.
As vendas, contudo, recuaram 5%, para 3,9 milhões de toneladas. A receita líquida cresceu 2%, chegando a US$ 450,3 milhões, sustentada exclusivamente por preços realizados mais altos.
- Produção: 4,3 Mt (+4% a/a) — recorde pós-retomada
- Vendas: 3,9 Mt (-5% a/a)
- Receita líquida: US$ 450,3 mi (+2% a/a)
- Ebitda ajustado: US$ 222,1 mi (-3% a/a)
Por que o Ebitda caiu com receita em alta?
A margem foi comprimida por custos mais elevados. A empresa cita efeitos cambiais adversos e aumento no preço de insumos como vilões. O resultado: geração de caixa operacional menor, mesmo faturando mais.
O diretor Financeiro, Gustavo Selayzim, destacou a “resiliência das operações” e a “trajetória de evolução gradual e sustentável”. A leitura do mercado, porém, foca na desconexão entre volume recorde e rentabilidade decrescente.
O que observar daqui para frente
Três variáveis definirão se a Samarco consegue transformar eficiência operacional em lucro líquido nos próximos trimestres:
- Trajetória das despesas de reparação: a volatilidade trimestral segue alta; previsibilidade é baixa.
- Câmbio e custo de insumos: pressionam margens em dólar, moeda da dívida e da receita.
- Preço do minério de ferro: único alavanca externa capaz de compensar o peso fixo das obrigações legais.
Enquanto a conta de Mariana não estiver equacionada de forma previsível, a Samarco continuará sendo uma “operação eficiente com balanço frágil”. Investidores devem monitorar o fluxo de caixa livre, não apenas o lucro contábil.