O Tribunal de Justiça de São Paulo suspendeu, em caráter liminar, todas as decisões judiciais que autorizavam a retirada da CBS e do IBS da base de cálculo do ICMS. A medida atende a pedido da Procuradoria-Geral do Estado e evita, por enquanto, um rombo estimado em R$ 10,2 bilhões nos cofres paulistas apenas em 2027. Mas a briga está longe de terminar.
O que foi decidido na prática
O desembargador Francisco Eduardo Loureiro, presidente do TJ-SP, acolheu o argumento de que manter as decisões favoráveis aos contribuintes geraria “grave lesão à economia pública”. Dez processos — entre liminares e sentenças — tiveram seus efeitos paralisados. A extensão da suspensão a outras ações dependerá de pedido específico, com identificação de cada processo.
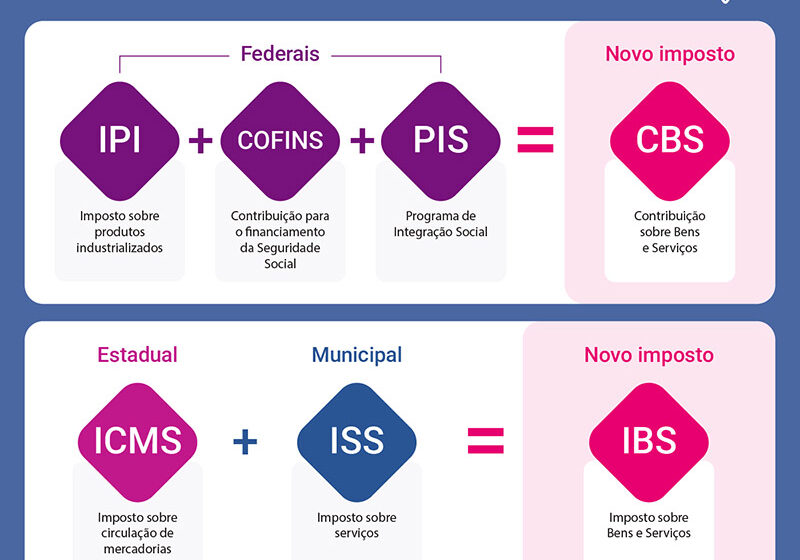
Hoje, tramitam mais de 60 mandados de segurança com a mesma tese. Todos questionam a inclusão dos dois novos tributos da reforma — a Contribuição sobre Bens e Serviços (CBS), federal, e o Imposto sobre Bens e Serviços (IBS), estadual e municipal — na base do ICMS a partir de 2027.
O tamanho do impacto nos números
Estudos da Secretaria da Fazenda e Planejamento de São Paulo dimensionam o prejuízo potencial:
- R$ 10,2 bilhões a menos para o estado em 2027 (3,8% da receita projetada do ICMS)
- R$ 2,6 bilhões a menos para os 645 municípios paulistas, que recebem 25% da arrecadação do imposto
- Efeito multiplicador: a tese, se vitoriosa, serviria de precedente para outros estados
O desembargador destacou que a “dimensão financeira da controvérsia” justifica a cautela antes do julgamento definitivo.
A argumentação do fisco paulista
A PGE-SP sustenta três pilares principais. Primeiro: a base de cálculo do ICMS, definida na Lei Kandir (Lei Complementar 87/96), é o “valor da operação” — conceito que já embute todos os encargos suportados pelo adquirente, inclusive CBS e IBS.
Segundo: há precedente vinculante no STJ (Superior Tribunal de Justiça) permitindo a inclusão do PIS e da Cofins na base do ICMS. Como CBS e IBS substituem exatamente esses tributos a partir de 2027, a lógica seria a mesma.
Terceiro: a redução de base de cálculo exige lei específica. A legislação da reforma tributária não vedou a inclusão — e o Congresso, inclusive, rejeitou dispositivo que a proibia durante a tramitação da PEC 45/2019.
O contraponto dos contribuintes e o precedente do STF
Advogados de empresas argumentam que a decisão do STF no “caso do século” (exclusão do ICMS da base do PIS/Cofins) estabeleceu parâmetro oposto: tributos não compõem faturamento nem receita. Para o fisco, porém, aquele julgamento tratou de conceito constitucional de receita, não da composição do valor da operação sujeito ao ICMS estadual.
O próprio desembargador reconheceu: “Essa leitura reforça a plausibilidade jurídica da tese fazendária, sem que dela se possa extrair conclusão definitiva sobre o alcance das disposições constitucionais.”
O que observa daqui para frente
A suspensão é provisória. O mérito ainda será julgado — no TJ-SP, no STJ e, provavelmente, no STF. Enquanto isso, os 60+ processos seguem paralisados. Três pontos merecem atenção nos próximos meses:
- Tramitação do PLP 108/2024 no Congresso, que pode definir expressamente a base de cálculo do IBS/CBS
- Posicionamento do STJ em recursos repetitivos sobre o tema
- Eventual modulação de efeitos pelo STF, caso a tese dos contribuintes prevaleça no final
Para empresas e contadores, a orientação prática permanece: provisionar o ICMS sobre a base ampla (com CBS e IBS) até definição definitiva do Judiciário. O custo de recolher a mais — e depois restituir — costuma ser menor que o risco de autuação com multa e juros se a tese do fisco vencer.