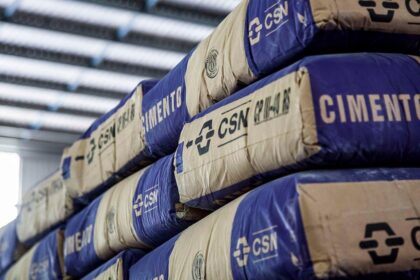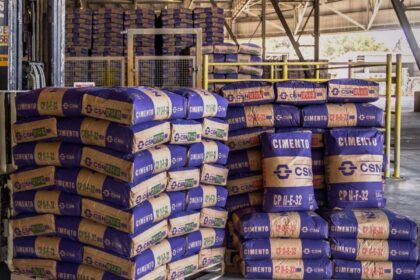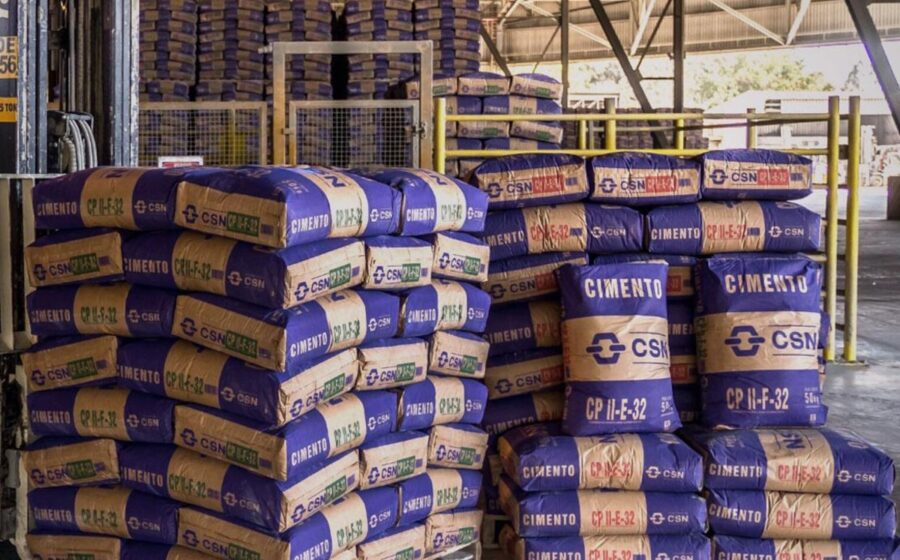
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, movimentação que redesenha a concentração de mercado no Brasil e sinaliza apetite externo por ativos de infraestrutura pesada. O valor supera as estimativas iniciais do mercado e coloca a compradora entre as três maiores operadoras nacionais de cimento da noite para o dia. A transação ainda depende do aval do CADE, mas o sinal verde da CSN para vender sua fatia de 100% acelera o cronograma.
Para o empresário que acompanha o setor, a pergunta imediata não é apenas regulatória: como essa integração afeta preços, logística e a capacidade de investimento das concorrentes nos próximos ciclos?
O tamanho da jogada em números
A CSN Cimentos detém capacidade instalada de 13,5 milhões de toneladas por ano, distribuída em fábricas no Sudeste, Nordeste e Centro-Oeste. A Huaxin traz para a mesa não só capital, mas experiência em integração vertical — da mineração à distribuição — que pode reduzir custos operacionais em dois dígitos percentuais.
- Valor da transação: R$ 12,7 bilhões (enterprise value)
- Capacidade adicionada: 13,5 Mt/ano
- Participação de mercado estimada pós-deal: ~18%
- Principais ativos: Fábricas em Arcos (MG), Volta Redonda (RJ), Cantagalo (RJ), Alhandra (PB) e Cezarina (GO)
O múltiplo implícito gira em torno de 9x EV/EBITDA, alinhado a transações recentes do setor, mas com prêmio pela sinergia logística — a malha ferroviária da CSN segue acessível via contratos de longo prazo.
Por que a CSN vendeu agora
A siderúrgica carrega dívida líquida acima de R$ 30 bilhões e comprometeu-se com agências de rating a reduzir alavancagem para abaixo de 2,5x dívida líquida/EBITDA até o fim de 2025. A venda do braço de cimentos — ativo não core, mas gerador de caixa consistente — resolve duas equações simultâneas: deleveraging imediato e foco no aço plano, onde a companhia vê maior retorno sobre capital investido.
O mercado precificava a saída desde 2023, mas o preço final surpreendeu analistas que projetavam faixa entre R$ 9 bi e R$ 11 bi. O diferencial: a Huaxin precisava de entrada no Brasil sem construir do zero, e a geografia dos ativos CSN cobre exatamente os vazios da chinesa.
O tabuleiro competitivo após o deal
Votorantim Cimentos e InterCement (agora Cimento Bravo) passam a dividir o topo com um player estatal chinês que não tem restrição de capital de longo prazo. Isso muda a dinâmica de investimento em expansão verde (greenfield) e modernização de fornos — a Huaxin já anunciou aporte adicional de R$ 2 bilhões em descarbonização nos primeiros 24 meses.
Para players regionais e novos entrantes, a barreira de entrada sobe. A integração logística (ferrovia + portos + terminais próprios) cria custo de transporte por tonelada-quilômetro difícil de replicar sem escala equivalente.
Riscos regulatórios e condicionantes prováveis
O CADE deve exigir remédios em mercados regionais onde a sobreposição ultrapassa 40% de market share — especialmente no Rio de Janeiro e no interior da Bahia. A venda de uma linha de moagem ou terminal de distribuição não está descartada. O prazo padrão de análise é 240 dias, podendo ser estendido se houver impugnação de terceiros.
Outro ponto sensível: a participação de capital estrangeiro em infraestrutura estratégica. Embora cimento não seja setor vedado, a origem estatal da Huaxin (controlada pelo governo de Hubei) atrai escrutínio adicional do Banco Central e da Comissão de Valores Mobiliários em relação a governança e repatriação de resultados.
O que observar daqui para frente
Três variáveis ditam o ritmo de valorização do ativo nas mãos da Huaxin: (1) velocidade de captura das sinergias logísticas contratadas com a CSN; (2) execução do capex de descarbonização — fornos a hidrogênio verde e captura de carbono — que pode antecipar créditos de carbono negociáveis; (3) comportamento da demanda residencial vs. infraestrutura pública, já que o PAC 2024-2027 prevê R$ 1,7 tri em obras, puxando consumo de cimento em 4% ao ano.
Se a integração entregar EBITDA incremental de R$ 1,2 bi até 2027, o múltiplo de entrada cai para 7x — território de barganha para um ativo com vida útil de 30+ anos. O contrário também vale: atrasos no CADE ou na sinergia ferroviária travam o payback e abrem janela para concorrentes reagirem.