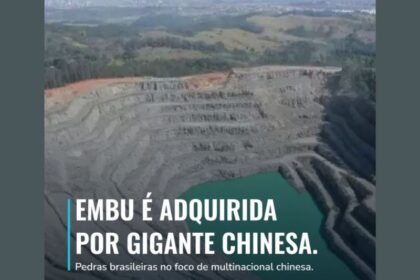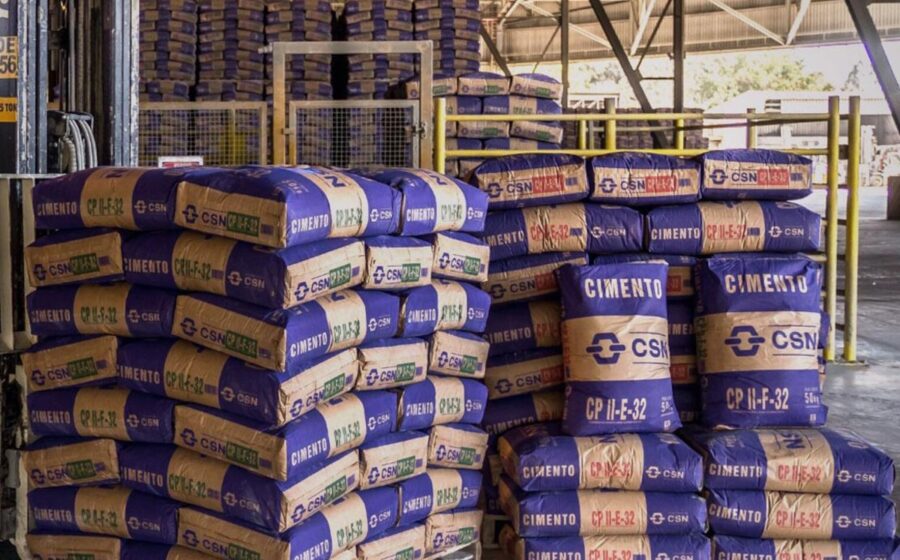
A chinesa Huaxin Cement confirmou a aquisição da totalidade da CSN Cimentos por R$ 12,7 bilhões. A transação recoloca o mapa da indústria de materiais de construção no Brasil e injeta fôlego imediato na desalavancagem da siderúrgica. O cheque está assinado, mas a integração promete testes de fogo regulatórios e operacionais.
O fato: valor, ativos e o desenho da operação
O acordo envolve 100% do capital da unidade de cimento da Companhia Siderúrgica Nacional (CSN). O enterprise value — que considera dívida e caixa — fixa o preço da entrada da Huaxin no segundo maior mercado consumidor de cimento do mundo. São fábricas, reservas minerárias e uma rede de distribuição que, somadas, representam cerca de 10% da capacidade nacional instalada.
Para a CSN, a venda encerra um ciclo de tentativas de IPO ou parcerias parciais que não saíram do papel. A opção pela venda total a um player estratégico estrangeiro sinaliza urgência em limpar o balanço.
Impacto direto: caixa na mão e dívida no alvo
O ingresso líquido deve reduzir a alavancagem da CSN (dívida líquida/EBITDA) para patamares próximos de 1,5x ainda em 2024, segundo projeções de mercado baseadas no valor do enterprise value. Isso devolve à siderúrgica a flexibilidade para honrar vencimentos de curto prazo e financiar a expansão da mineração sem depender de captações caras.
Do lado comprador, a Huaxin paga um múltiplo implícito competitivo frente a transações recentes do setor, apostando na recuperação da demanda interna e na sinergia logística com portos próprios.
Por que a China olha para o cimento brasileiro agora
A Huaxin não é novata em aquisições globais, mas esta é sua estreia de porte no Brasil. O movimento segue a lógica de verticalização: garantir oferta de clínquer e cimento em um mercado onde a infraestrutura pública e o déficit habitacional sustentam demanda estrutural de longo prazo.
- Reservas minerárias: Garantia de matéria-prima por décadas sem risco de licenciamento novo.
- Logística integrada: Fábricas próximas a malha ferroviária e portos reduzem custo variável.
- Exposição cambial: Receita em real, custo em real — hedge natural para o grupo chinês.
O gargalo regulatório e o poder de mercado
Mas o negócio não é liquido e certo no curto prazo. O Conselho Administrativo de Defesa Econômica (CADE) terá de avaliar a concentração regional. Em praças como o Centro-Oeste e partes do Sudeste, a soma de market share da Huaxin com os ativos da CSN pode ultrapassar limites de segurança concorrencial, exigindo remédios estruturais — como venda de moinhos ou terminais.
Esse processo costuma levar de seis a dezoito meses. Até a aprovação final, as operações seguem independentes, travando sinergias de compras e otimização de rotas.
Cenários para o setor: preços e concorrência
Com a entrada de um gigante chinês capitalizado, a tendência é de racionalização de capacidade ociosa. A Huaxin tem histórico de gestão de custos agressiva e tecnologia de fornos de alta eficiência energética. Isso pressiona margens de concorrentes menores que não têm escala para investir em descarbonização ou automação.
Por outro lado, a injeção de R$ 12,7 bi na veia da CSN pode acelerar projetos de minério de ferro, aumentando a oferta de matéria-prima para a própria indústria siderúrgica nacional — um efeito colateral positivo para a cadeia de aço.
O que observar daqui para frente
Três variáveis ditam o sucesso da tese nos próximos trimestres: o rito no CADE e eventuais desinvestimentos impostos; a velocidade de repatriação de lucros e governança cruzada entre Brasil e China; e a execução do plano de desalavancagem da CSN com o caixa liberado. Investidores devem monitorar o cronograma de amortização de dívidas da vendedora e a nomeação da nova diretoria estatutária da unidade de cimento — o primeiro sinal real de como a Huaxin vai operar no dia a dia brasileiro.