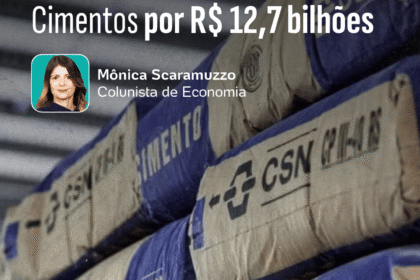
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões. O anúncio sacode a estrutura do setor e coloca uma estatal asiática no comando de uma das maiores operações de cimento do Brasil. O valor da transação, no entanto, esconde detalhes que definirão quem realmente sai ganhando.
A operação foi confirmada nas últimas horas, mas o mercado ainda digere as implicações de curto e longo prazo. A seguir, os pontos que todo investidor e gestor precisa acompanhar.
O fato: uma das maiores aquisições do setor nos últimos anos
A Huaxin, gigante controlada pelo governo chinês, assume 100% da unidade de cimentos da CSN. O enterprise value de R$ 12,7 bilhões inclui a assunção de dívidas da operação. É um cheque gordo para um ativo que a CSN tentava vender há tempos para desalavancar.
Para a compradora, a entrada no Brasil não é estreia: a Huaxin já possui participação na Mineração Usiminas. Agora, ganha escala imediata com 13 fábricas, moegas e uma rede logística integrada a portos e ferrovias.
Por que a CSN vendeu — e por que agora
A siderúrgica de Benjamin Steinbruch carrega uma dívida líquida que pressiona seus indicadores. A venda da divisão de cimentos era a “joia da coroa” no plano de desinvestimentos. Com o fechamento, a expectativa é de redução substancial da alavancagem financeira da holding.
- Desendereçamento: Recursos líquidos devem ir direto para amortização de dívida cara.
- Foco no aço: A CSN retorna ao core business siderúrgico e de mineração.
- Fim de uma novela: O ativo esteve no mercado por anos; a conclusão remove uma incerteza do valuation da ação.
Mas o preço final traz uma pergunta: a CSN deixou dinheiro na mesa para acelerar o fechamento? Analistas debatem se o múltiplo implícito reflete o momento de ciclo baixo do cimento ou a urgência do vendedor.
O tabuleiro do cimento brasileiro muda de dono
O setor já viveu onda de consolidação intensa — Votorantim, InterCement, LafargeHolcim. A entrada de uma estatal chinesa adiciona uma variável geopolítica e de custo de capital diferente. A Huaxin tem acesso a funding barato via bancos de desenvolvimento da China e apetite por ativos de infraestrutura de longo prazo.
Isso pode significar investimentos em expansão de capacidade ou modernização de fornos que a CSN, capital constrained, postergava. Por outro lado, a integração cultural e regulatória (CADE, segurança nacional) será um teste de fogo.
Pontos de atenção para os próximos trimestres
A assinatura é o começo, não o fim. O fechamento (closing) depende de aprovações regulatórias no Brasil e na China. Historicamente, o CADE analisa com lupa concentração de mercado regional — o cimento é um negócio de logística, e sobreposição de áreas de influência pode exigir remédios.
Além disso, observe:
- Estrutura de pagamento: Quanto é caixa na assinatura vs. earn-outs condicionados a performance?
- Dívida assumida: O “enterprise value” de R$ 12,7 bi mascara o equity value real para o acionista CSN.
- Sinergias logísticas: A Huaxin vai integrar a malha ferroviária da CSN (TL/MRS) ou buscar parceiros?
O que observar daqui para frente
O mercado precificou a venda como “feita”, mas o diabo mora nos anexos do contrato. Acompanhe os fatos relevantes subsequentes: eles revelarão se a Huaxin comprou uma plataforma de crescimento ou apenas ativos maduros em ciclo descendente. Para a CSN, o teste é a execução: converter o cheque em balanço limpo e ação valorizada. Para o setor, a pergunta é se a “chinesa” trará guerra de preços ou disciplina de investimento de Estado. A resposta começa a aparecer nos balanços do segundo semestre.