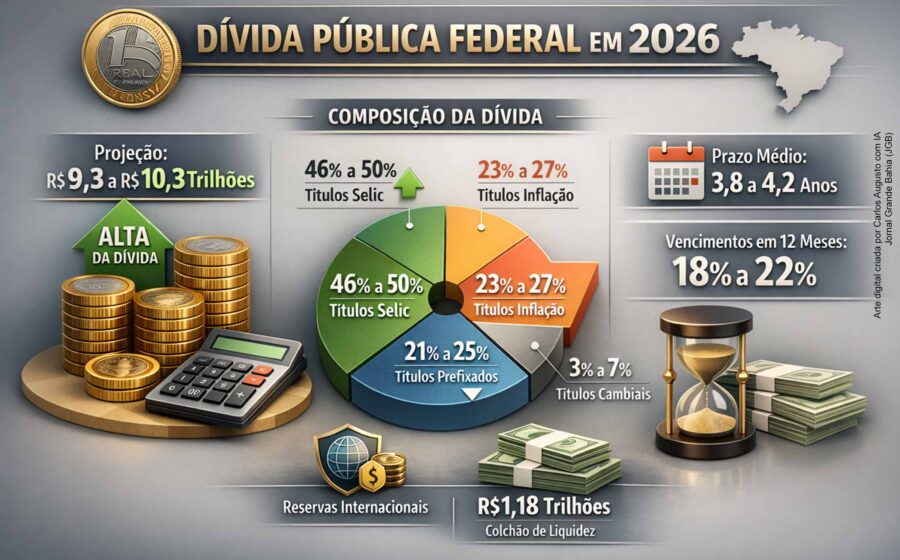
O governo precisará refinanciar R$ 1,8 trilhão da dívida interna nos próximos 12 meses — o equivalente a 20% de todo o estoque — enquanto a reserva de liquidez perdeu quase dois meses de cobertura. A combinação expõe o caixa federal a qualquer solavanco de mercado.
Em setembro de 2026, títulos atrelados à Selic representavam 58,7% dos vencimentos de curto prazo. Doze meses antes, eram 32,5%. A guinada aconteceu em velocidade rara e sinaliza que investidores não aceitam mais carregar risco Brasil sem proteção imediata contra juros.
O que mudou na estrutura da dívida em um ano
A troca de papéis prefixados por pós-fixados redefiniu o perfil de risco da União. Veja os números:
- Pós-fixados (curto prazo): saltaram de 32,5% para 58,7%
- Prefixados (curto prazo): caíram de 43,5% para 27,9%
- Dívida bruta total: subiu de R$ 8,12 tri para R$ 9,38 tri (+15,5%)
- Vencimentos em 12 meses: passaram de 18,9% para 20,4% do estoque interno
Na prática, cada alta da Selic — hoje em 13,75% ao ano — bate direto na despesa de juros. Não há mais o amortecimento dos títulos prefixados de prazo alongado.
Por que o mercado encurtou o prazo
O prêmio de risco nos prazos longos ficou “excessivamente elevado”, nas palavras de Livio Ribeiro, da BRCG. O investidor exige taxas que o Tesouro considera incompatíveis com a trajetória fiscal esperada. Resultado: o governo aceita ficar na ponta curta, indexado à Selic, apostando que a coordenação entre política monetária e fiscal melhore adiante.
Enquanto isso, o prazo médio das novas emissões desabou de 5,5 para 4,6 anos. O Tesouro vai a leilão com frequência maior, ficando exposto a janelas de volatilidade. Em agosto, pagou IPCA + 7,94% ao ano por papéis de 2032 — nível que especialistas classificam como insustentável.
Colchão de liquidez: maior no papel, menor na prática
A reserva nominal cresceu para R$ 1,3 trilhão. Mas a cobertura efetiva recuou de 9,3 para 7,7 meses de vencimentos. Menos fôlego para atravessar episódios de estresse sem emitir novos títulos.
No estoque total, a composição já reflete o cenário de risco elevado:
- Pós-fixados: 51,6% (eram 47,47%)
- Prefixados: 21,14%
- Indexados à inflação: 23,59%
“Colocar mais da metade da dívida atrelada à Selic é sinal péssimo”, resume José Júlio Senna, ex-diretor do Banco Central. Para ele, a deterioração foi rápida e o mercado precificou a percepção de que o governo não mudará a rota de expansão de gastos.
Custo da dívida sobe e projeções assustam
O custo médio acumulado em 12 meses da dívida federal total avançou de 12% para 12,63% ao ano. Na interna, chegou a 13,03%. As novas colocações já saem a 13,89%.
O próprio Tesouro projeta: com superávit primário de 0,5% do PIB sustentado por dez anos, a dívida bruta cairia de 86,3% para 81,1% do PIB até 2036. Sem ajuste, salta para 91,5%.
O que observar daqui para frente
Três variáveis ditam o rumo: a disposição do Congresso em aprovar medidas de contenção, a trajetória da Selic nas próximas reuniões do Copom e a capacidade do Tesouro de alongar prazos sem pagar prêmios proibitivos. Se o colchão cair abaixo de seis meses de cobertura, a margem de manobra some. Empresários e investidores devem monitorar os leilões semanais — a taxa aceita nos prefixados longos é o termômetro mais fiel da confiança real.