Ter 30 papéis na carteira não garante proteção alguma se todos dançam a mesma música. Um investidor com dez ativos em setores e países distintos costuma dormir mais tranquilo do que quem acumula trinta ações concentradas em bancos e commodities. A diversificação real nasce da correlação, não da contagem.
A armadilha da quantidade
A teoria moderna de portfólios, consagrada pelo Nobel Harry Markowitz, ensina que o risco total depende de quanto os ativos se movem juntos. Se você possui cinco bancos diferentes, uma alta da inadimplência ou uma mudança regulatória atinge todos de uma vez. Adicionar o sexto banco quase não altera o perfil de risco; trocar um deles por uma varejista ou uma tech americana, sim.
O erro mais comum é confundir “número de tickers” com “número de riscos independentes”. Enquanto os fatores de risco forem os mesmos — juros no Brasil, câmbio, ciclo de commodities —, a carteira continua frágil, pouco importa se ela tem 15 ou 50 posições.
O que a ciência diz sobre o “número mágico”
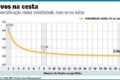
Estudos clássicos tentaram quantificar o ideal. Em 1968, Evans e Archer mostraram que a maior queda do risco específico ocorre nas primeiras adições. Quase duas décadas depois, Meir Statman estimou que 30 a 40 ações seriam suficientes para capturar a maior parte do benefício — desde que escolhidas aleatoriamente.
Pesquisas posteriores elevaram essa faixa, mas o consenso é claro: não existe número universal. O retorno marginal da diversificação é decrescente. A segunda ação reduz muito o risco idiossincrático; a vigésima, muito menos. A trigésima, quase nada — se a correlação for alta.
Risco específico vs. risco de mercado: o limite da diversificação
Diversificar elimina o risco da empresa (fraude, gestão ruim, perda de mercado). Não elimina o risco sistêmico. Em uma crise global — como 2008 ou março de 2020 —, ações de setores e países distintos caem juntas. Uma carteira de 50 papéis pode perder tanto quanto uma concentrada em uma única ação nesses momentos.
Entender essa fronteira evita a falsa sensação de segurança. O investidor protege o “risco de estar errado” em uma tese específica, mas continua exposto ao “risco de o mundo dar errado”.
Concentração oculta: o peso vale mais que a contagem
Imagine duas carteiras com dez ações cada. Na primeira, cada posição pesa 10%. Na segunda, uma ação responde por 55% e as outras nove dividem o resto. A segunda tem número efetivo de ações próximo de três, calculado pelo índice de Herfindahl-Hirschman.
- Carteira A (igual peso): 10 posições efetivas.
- Carteira B (concentrada): ~3 posições efetivas.
Mesmo com a mesma quantidade de ativos, a vulnerabilidade a um evento adverso na ação principal é drasticamente diferente. Olhar apenas a contagem esconde esse perigo.
Geografia e setores: expandindo a rede de proteção
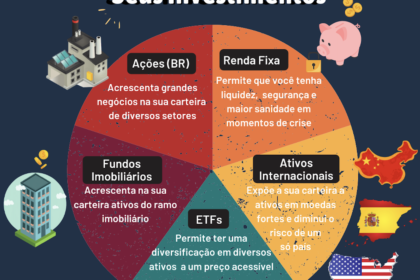
Uma carteira 100% brasileira, mesmo multissetorial, carrega o risco Brasil: juros reais, trajetória fiscal, instabilidade regulatória. Adicionar exposição internacional — EUA, Europa, emergentes — insere moedas, ciclos econômicos e setores inexistentes por aqui (ex: semicondutores, defesa, big pharma).
Mas atenção: em crises globais sincronizadas, a correlação entre mercados sobe para perto de 1. A diversificação geográfica suaviza a volatilidade no dia a dia, não blindagem em pânicos sistêmicos.
O perigo de diversificar demais
Passar de 60 ou 80 ações individuais traz custos invisíveis. O acompanhamento fundamentalista torna-se impraticável; posições minúsculas (0,5% a 1%) tornam irrelevante até um “home run” de 100%. O gestor vira um indexador amador, pagando corretagem e spread para replicar mal o índice.
Fundos e ETFs resolvem isso com escala e automação. Para o stock picker, a regra é simples: cada nova ação deve justificar o custo de oportunidade e o esforço de monitoramento.
A pergunta que todo investidor deveria fazer
Antes de clicar em “comprar”, substitua “quantas ações me faltam?” por:
- Se os juros subirem 2% amanhã, quantas das minhas posições sangram juntas?
- Uma queda de 30% no minério de ferro atinge quantos papéis da carteira?
- Esta nova empresa depende de variáveis diferentes das que já possuo?
- O peso dela altera meu número efetivo de ações para melhor?
Essas questões mapeiam concentração de risco real. A resposta dita a alocação melhor que qualquer meta numérica arbitrária.
Patrimônio vs. Carteira de ações: a diversificação final
Você pode ter 40 ações perfeitamente descorrelacionadas e ainda ter 95% do patrimônio em renda variável. Nesse caso, diversificou o risco específico, mas manteve o risco de classe de ativos no teto. A diversificação completa exige olhar o balanço patrimonial total: renda fixa, imóveis, caixa, moedas fortes, ativos reais.
O que observar daqui para frente: monitore a correlação rolante de 12 meses entre suas maiores posições. Se ela subir consistentemente acima de 0,7, a diversificação está se deteriorando — independentemente de quantos tickers existam na tela. Reduzir concentração setorial e geográfica costuma ser mais eficiente do que simplesmente adicionar mais um papel.