Ter 30 ações na carteira não garante proteção — você pode estar apenas comprando o mesmo risco 30 vezes. A diversificação real não se mede pela quantidade de papéis, mas pela independência entre eles. Entender isso muda tudo.
O investidor médio confunde volume com variedade. O resultado costuma ser uma carteira que parece robusta, mas desmorona toda junta na primeira crise.
A armadilha da contagem de ativos
Harry Markowitz, Nobel de Economia, provou matematicamente nos anos 50: o risco de um portfólio depende da correlação entre os ativos, não apenas da volatilidade individual. Se cinco bancos caem juntos quando a inadimplência sobe, o sexto banco não ajuda — ele apenas repete o problema.
Estudos clássicos (Evans e Archer, 1968; Statman, 1987) sugerem que 30 a 40 ações capturam a maior parte do benefício de diversificação quando escolhidas aleatoriamente. Mas ninguém monta carteira aleatória. Escolhas criteriosas alteram completamente a equação.
O número que engana: concentração disfarçada
Duas carteiras com dez ações cada. Na primeira, cada papel pesa 10%. Na segunda, um único ativo responde por 55% do capital. Matematicamente, a segunda equivale a apenas três posições iguais — o chamado “número efetivo de ações”.
- Carteira A: 10 ações × 10% = número efetivo 10
- Carteira B: 1 ação × 55% + 9 ações × 5% = número efetivo ~3
Mesma quantidade de ativos, risco radicalmente diferente. A métrica ignora correlação, mas expõe a falácia da contagem simples.
Risco específico vs. risco de mercado: o limite da diversificação
Adicionar ações elimina risco específico — fraude, má gestão, perda de competitividade de uma empresa. Mas o risco sistêmico (recessão, juros, crise global) atinge tudo ao mesmo tempo. Em março de 2020, carteiras com 50 ações caíram tanto quanto as concentradas.
Os benefícios são decrescentes: a segunda ação reduz mais risco que a vigésima. Após certo ponto, só se adiciona complexidade sem proteção extra.
Geografia e setores: a diversificação que importa
Um portfólio só de empresas brasileiras — mesmo de setores distintos — compartilha exposição a juros Selic, câmbio, risco fiscal e ciclo de commodities. Internacionalizar abre acesso a moedas, ciclos econômicos e setores inexistentes no Ibovespa (tecnologia avançada, saúde, consumo global).
Mas cuidado: crises globais sincronizam mercados. Em 2008 e 2020, correlações entre bolsas mundiais se aproximaram de 1. Não existe refúgio total.
Quando diversificar demais prejudica
Carteiras com 60, 80 ações exigem monitoramento contínuo. Posições mínimas (0,5% a 1%) tornam irrelevante até mesmo uma decisão brilhante. Fundos e ETFs resolvem isso com escala; o investidor individual, não.
Diversificar sem critério dilui convicção. A pergunta não é “quantas ações me faltam”, mas “quais riscos continuam concentrados”.
Checklist antes de comprar a próxima ação
- Se houver recessão, alta de juros ou queda de commodities, quantas posições sofrem juntas?
- O novo ativo depende de fatores diferentes dos que já tenho?
- O benefício marginal justifica o custo de acompanhamento?
Diversificação de carteira ≠ diversificação de patrimônio
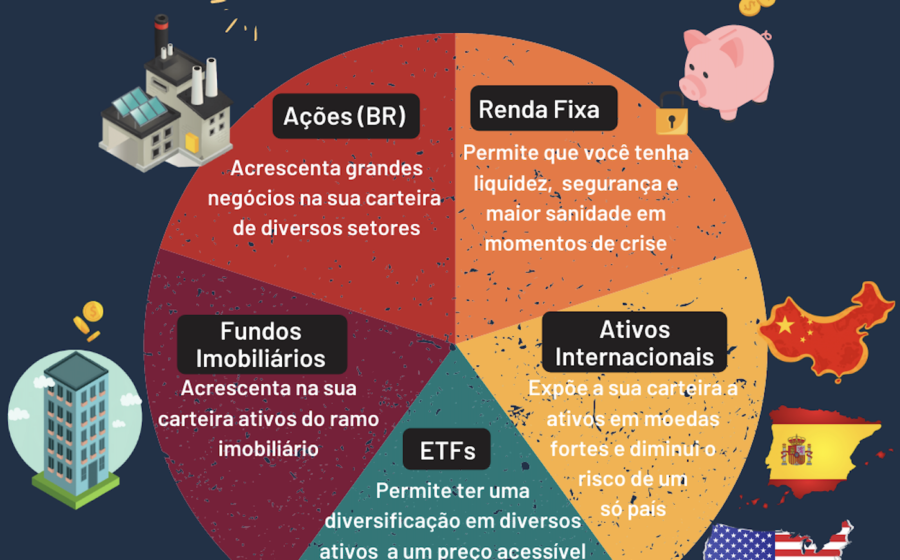
Você pode ter 40 ações e 100% do dinheiro em renda variável. Eliminou risco específico, mas manteve 100% de exposição ao risco da classe de ativos. A alocação entre classes (renda fixa, imóveis, caixa, internacional) costuma importar mais que a contagem de tickers.
O que observar daqui pra frente: revise sua carteira pelo prisma da correlação e dos pesos, não da quantidade. Se 80% do risco vem de três fatores (juros Brasil, commodities, câmbio), adicionar a 31ª ação brasileira não resolve. A diversificação eficaz é cirúrgica, não cumulativa.