Ter 30 ações na carteira não garante diversificação real. Um investidor com dez ativos bem distribuídos pode estar menos exposto a riscos sistêmicos do que alguém com três dezenas de papéis concentrados em poucos setores. A diferença não está na quantidade, mas na correlação entre os riscos que cada empresa carrega.
Entender esse mecanismo separa quem apenas acumula ativos de quem constrói patrimônio resiliente. A seguir, veja por que o “número mágico” é um mito e quais perguntas você deve fazer antes da próxima compra.
A armadilha da contagem simples
A teoria moderna de portfólio, premiada com Nobel a Harry Markowitz, provou que o risco total não é a soma das volatilidades individuais. O que define a proteção é a correlação: o quanto os preços sobem ou caem juntos. Cinco bancos diferentes reagem de forma parecida a uma alta da inadimplência ou a mudanças regulatórias. Adicionar o sexto banco reduz pouco o risco específico; incluir uma empresa de tecnologia ou saúde, cujos drivers são outros, reduz muito mais.
Estudos clássicos de Evans e Archer (1968) e Statman (1987) sugeriram que 30 a 40 ações capturariam a maior parte do benefício de diversificação — mas isso valia para seleções aleatórias. Em carteiras montadas com critério, o número necessário varia conforme o mercado, o horizonte e a tolerância a risco. Não existe fórmula universal.
O retorno decrescente de cada nova ação
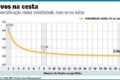
A diversificação atua principalmente sobre o risco idiossincrático (fraude, gestão ruim, perda de competitividade). O risco de mercado — recessões, choques de juros, crises globais — não some ao adicionar papéis. Em 2008 ou 2020, carteiras com 50 ações caíram tanto quanto as concentradas.
Além disso, o benefício marginal cai depressa. A segunda ação costuma cortar mais risco específico do que a vigésima, desde que tenham exposições comparáveis. Passar de 20 para 60 posições pode apenas inflar o trabalho de acompanhamento sem mover a agulha da segurança.
Quando dez ações valem por três: o peso invisível
O número de tickers esconde concentração perigosa. Compare duas carteiras com dez empresas cada:
- Carteira A: cada ativo pesa 10% do capital.
- Carteira B: uma ação concentra 55%; as outras nove dividem o restante.
Pelo conceito de “número efetivo de ações”, a Carteira A equivale a 10 posições iguais. A Carteira B, matematicamente, comporta-se como se tivesse apenas três. O investidor olha para a tela e vê dez nomes, mas o destino do patrimônio depende de uma única tese.
Setores, países e o risco que não some
Mesmo com pesos equilibrados e setores variados, uma carteira 100% brasileira fica refém de juros locais, câmbio, fiscal e regulação. Internacionalizar abre exposição a outras moedas, ciclos econômicos e setores inexistentes na B3 (semicondutores, biotecnologia de ponta, defesa).
O alerta: crises globais sincronizam quedas. Em março de 2020, bolsas de Nova York, Frankfurt e São Paulo caíram juntas. Diversificação geográfica ameniza, não elimina, o risco sistêmico.
Diversificar demais também tem custo
Carteiras com 60, 80 ações exigem monitoramento contínuo de resultados, governança e teses de investimento. Posições minúsculas (0,5% a 1%) tornam irrelevante até um “home run” — o ganho excepcional mal move o total. Fundos e ETFs resolvem isso com escala e gestão profissional; para o selecionador individual, complexidade excessiva costuma virar distração.
As quatro perguntas que valem mais que a contagem
Antes de comprar o próximo ativo, responda com honestidade:
- Se houver recessão, alta de juros ou queda de commodities, quantas empresas da carteira sofrem ao mesmo tempo?
- O novo ativo reduz a dependência de algum setor, país ou empresa dominante hoje?
- Os drivers de resultado (demanda, custo, regulação) são diferentes dos que já movem a carteira?
- O benefício de diversificação justifica o esforço extra de acompanhamento trimestral?
Se a resposta for “não” para a maioria, a compra provavelmente só adiciona ruído.
O último nível: diversificação de patrimônio, não só de ações
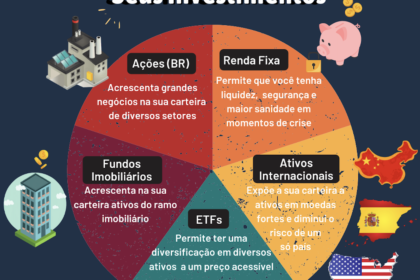
Você pode ter 40 ações bem escolhidas e, ainda assim, ter 95% do patrimônio em renda variável. O risco de classe de ativo permanece intacto. Reservas em renda fixa, imóveis, moedas fortes ou ativos reais (commodities, infraestrutura) protegem contra cenários onde todas as ações caem juntas.
O que observar daqui para frente: monitore a correlação média da carteira (disponível em boas plataformas de consolidação) e o número efetivo de posições a cada rebalanceamento. Se a correlação subir acima de 0,7 ou o número efetivo cair abaixo de 15, é hora de redesenhar — não de apenas “comprar mais uma ação”. Diversificar de verdade é garantir que poucos riscos não decidam o destino do seu capital.