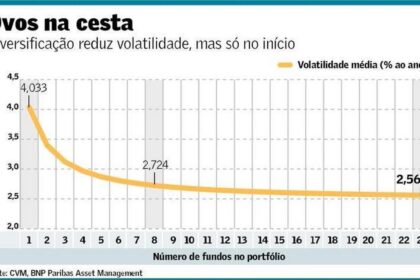
Ter três dezenas de papéis na carteira não garante proteção; a concentração de riscos invisíveis pode deixar o patrimônio exposto a um único golpe de mercado. A diversificação real não se mede pela quantidade de tickers, mas pela independência entre eles. Entender essa diferença separa o investidor amador do profissional.
A armadilha da correlação: por que mais do mesmo não protege
A teoria moderna de portfólios, consolidada por Harry Markowitz, provou matematicamente que o risco total depende da correlação entre ativos. Se você possui cinco bancos diferentes, uma alta da inadimplência ou uma mudança regulatória atinge todos simultaneamente. Adicionar o sexto banco reduz margem ínfima de risco; incluir uma empresa de tecnologia ou saúde, cujos drivers são outros, move a agulha de verdade.
Estudos clássicos, como o de Evans e Archer (1968) e Statman (1987), sugeriram que 30 a 40 ações aleatórias capturariam a maior parte do benefício de diversificação. Pesquisas recentes, porém, mostram que esse número sobe drasticamente dependendo da volatilidade do mercado e do nível de risco residual que o investidor tolera. Não existe número mágico.
O número que engana: concentração disfarçada de diversificação
Imagine duas carteiras com dez ações cada. Na primeira, cada posição pesa 10%. Na segunda, uma única ação responde por 55% do capital; as outras nove somam o restante. A métrica “número efetivo de ações” revela a verdade: a primeira tem efetivamente 10 posições; a segunda, apenas três. O investidor acha que diversificou, mas um tropeço na posição majoritária dita o resultado do patrimônio inteiro.
Esse cálculo considera apenas os pesos, sem levar em conta a correlação. Ou seja, a concentração real costuma ser ainda maior do que o indicador sugere.
Risco de mercado: o inimigo que não some com mais tickers
Diversificação elimina risco específico (fraude, gestão ruim, recall de produto). O risco sistêmico — recessão global, disparada de juros, crise de commodities — atinge tudo junto. Em março de 2020, carteiras com 50 ações caíram tanto quanto as concentradas em cinco. A geografia ajuda: expor-se a economias e moedas diferentes reduz a dependência do ciclo doméstico, mas não blindou ninguém contra o pânico sincronizado de 2008 ou 2020.
- Risco específico: cai com mais ativos descorrelacionados.
- Risco de mercado: permanece invariável à quantidade de ações.
O custo oculto da superdiversificação
Chegar a 60 ou 80 posições individuais cria dois problemas práticos. Primeiro, o acompanhamento vira obrigação de tempo integral; segundo, posições minúsculas (1% ou menos) tornam irrelevante até uma decisão brilhante. Fundos e ETFs resolvem isso com escala e automação. Para o selecionador de ações, cada novo papel deve justificar a complexidade extra — caso contrário, é apenas “diworsification”, termo cunhado por Peter Lynch para descrever diversificação que piora o retorno ajustado a risco.
O checklist que substitui a contagem de tickers
Antes de comprar a próxima ação, responda honestamente:
- Se os juros subirem 2 pontos percentuais amanhã, quantas posições sangram juntas?
- Uma queda de 30% no petróleo ou no minério de ferro derruba metade da carteira?
- O novo ativo depende de variáveis diferentes das que já movem meu portfólio?
- O tamanho da posição permite que um acerto gere impacto real?
Essas perguntas valem mais do que perseguir um alvo arbitrário de 15, 25 ou 40 empresas.
Diversificação de carteira vs. diversificação de patrimônio
Você pode ter 40 ações bem escolhidas, setores variados, pesos equilibrados e exposição internacional. Ainda assim, se 100% do capital líquido está em renda variável, o risco de classe de ativo permanece total. Uma queda estrutural de 40% na bolsa global afetará o patrimônio na mesma proporção, independentemente da qualidade da seleção. A diversificação completa exige decisões além da bolsa: renda fixa, imóveis, liquidez, moedas fortes.
O que observar daqui para frente
Monitore a correlação média da carteira a cada trimestre; ela costuma subir justamente nos momentos de estresse, anulando a proteção teórica. Revise os pesos sempre que uma posição ultrapassar 15% do total — o rebalanceamento forçado vende caro e compra barato, disciplinando o processo. Por fim, pergunte-se: “Se o cenário-base der errado, quais riscos ainda estão concentrados?”. A resposta dita a próxima alocação com muito mais precisão que qualquer regra numérica.