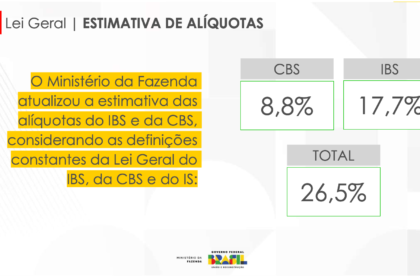
O Tribunal de Contas da União cravou a alíquota da nova Contribuição sobre Bens e Serviços (CBS) em 11,3% para 2027, reacendendo o debate sobre o peso real da reforma tributária no bolso das empresas. O setor de serviços, que pouco se beneficia do mecanismo de créditos, já sente o impacto antes mesmo da aprovação final. A conta, somada aos tributos estaduais e municipais, pode ultrapassar 30% em 2033 — patamar acima de qualquer economia desenvolvida.
O choque imediato para quem presta serviço
Diferente da indústria, que recupera tributos pagos nas etapas anteriores da cadeia, o setor de serviços tem pouca base de créditos para abater. Na prática, a alíquota cheia incide sobre a receita, sem o alívio do não cumulativo pleno. Entidades como a CNC e a Fecomércio já classificaram o percentual como “inviável” para manter margens atuais sem repassar o custo ao consumidor final.
O Senado tem até 15 de dezembro para chancelar ou alterar o número. Até lá, o mercado opera no escuro: contratos de longo prazo, planejamento de investimentos e precificação de novos projetos ficam suspensos.
De Guedes a Lula: onde as propostas se tocam e onde divergem
Em 2020, a equipe de Paulo Guedes apresentou uma CBS federal de 12%, mas deixou estados e municípios fora do escopo — bastava um projeto de lei, sem mexer na Constituição. A reforma atual, costurada a partir da PEC 45 de Bernard Appy, criou o IVA Dual: CBS (federal) e IBS (estadual/municipal), preservando a autonomia federativa que o modelo original de imposto único (IBS) eliminaria.
Ambas as gestões compartilhavam três pilares: IVA não cumulativo, imposto seletivo (“imposto do pecado”) e manutenção da carga total sobre o consumo. A diferença está na arquitetura federativa e no ritmo de transição.
O que já está desenhado para setores sensíveis
- Simples Nacional: opção de permanecer no regime ou migrar para modelo híbrido com créditos; decisão até 20/12.
- Zona Franca de Manaus: incentivos preservados nas duas propostas.
- Combustíveis: regime monofásico mantido — cobrança concentrada em elos específicos da cadeia.
- Agronegócio e cooperativas: tratamento diferenciado confirmado.
- Instituições financeiras: CBS própria de 5,8% na proposta Guedes; regime específico distinto no texto aprovado.
- Transporte coletivo e cesta básica: regimes favorecidos em ambas as versões.
- Imóveis residenciais para pessoa física: isenção na proposta Guedes; redutores e regras próprias na reforma atual.
A promessa de revisão e o “buraco” dos benefícios
Tanto Guedes (2020) quanto o ministro Dario Durigan (2024) admitiram que a alíquota inicial pode cair. O argumento é o mesmo: o Congresso aprovou tantas exceções e alíquotas reduzidas que a base de contribuintes que paga a alíquota cheia encolheu, forçando o percentual para cima para manter a arrecadação neutra.
Durigan sinalizou que, ao longo de 2027, o governo negociará a redução de benefícios setoriais para baixar a CBS. É uma aposta política de alto risco: cada incentivo tem uma bancada defensora no Parlamento.
O que o empresário deve monitorar daqui para frente
Três datas moldam o cenário de curto prazo: a definição do Senado em dezembro, o início da transição em 2026 (com testes de apuração) e a vigência plena da CBS em 2027. Paralelamente, a tramitação do imposto seletivo — que agora abrange base mais ampla que cigarro e bebida — pode redistribuir custos entre setores.
Empresas de serviços devem simular, já agora, o efeito caixa de uma alíquota entre 11% e 12% sem créditos relevantes. A margem de manobra para absorver o choque sem repassar preços definirá quem sobrevive à transição sem perder competitividade.