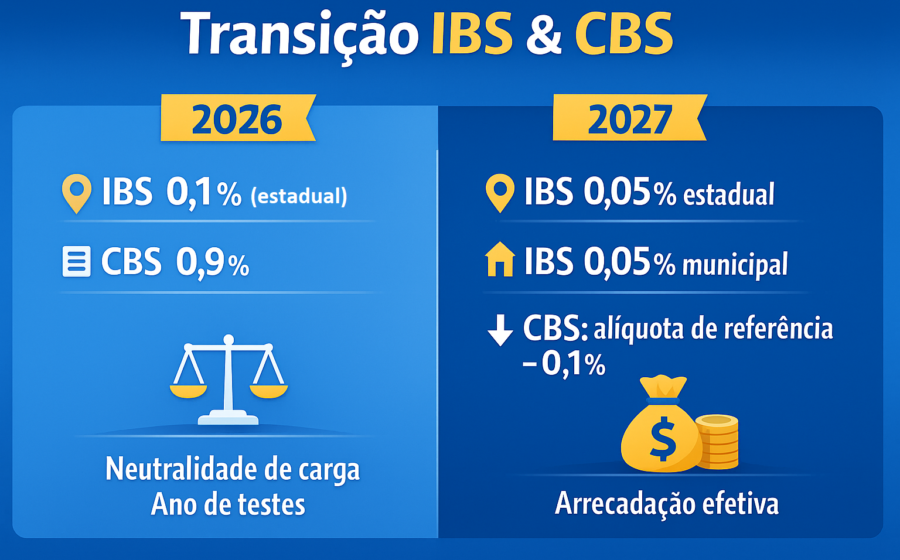
O Senado tem poder constitucional para fixar a alíquota final da CBS (Contribuição sobre Bens e Serviços) entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A diferença bilionária depende de uma leitura técnica da lei que parlamentares usaram para aprovar a reforma. Entender esse movimento é vital para quem precifica produtos ou projeta orçamentos para 2025.
O tributarista Heleno Torres, professor da USP, afirma que a trava de 26,5% para o IVA dual — prometida durante a votação — só se sustenta se a CBS ficar nesse patamar mais baixo. Acima disso, a conta estoura o teto combinado com o IBS (Imposto sobre Bens e Serviços) estadual e municipal.
Por que o TCU não tem a palavra final
A Constituição atribui ao Tribunal de Contas da União calcular a alíquota de referência. Ao Senado, via resolução, cabe definir a alíquota final. São etapas distintas. O texto não obriga os senadores a referendar o número do TCU; exige apenas que eles o considerem.
Na prática, isso abre espaço para uma decisão política amparada em técnica. A IFI (Instituição Fiscal Independente) do Senado já dispõe de estudos que sustentam o intervalo de 9,5% a 10%. Se a Casa seguir esse caminho, a promessa de neutralidade da reforma sai do papel.
O relógio corre para janeiro
Torres defende que a definição saia ainda em novembro. Dois motivos práticos:
- Planejamento corporativo: Empresas precisam parametrizar ERPs, rever contratos e treinar equipes antes de 1º de janeiro.
- Orçamento da União: A LOA de 2025 será votada em dezembro. Sem alíquota oficial, a estimativa de arrecadação vira chute.
Adiar a entrada em vigor da CBS, para o especialista, sinaliza fragilidade institucional. “Ninguém aguenta mais conviver com o PIS e a Cofins”, resume. Ele classifica o duo como “câncer da economia brasileira” e maior gerador de litígios federais.
Adiamento só se a Receita travar
A única hipótese real de postergação seria a própria Receita Federal declarar impossibilidade técnica de operacionalizar a cobrança. Torres considera o cenário improvável. Muitos contribuintes já investiram milhões em adequação; voltar atrás penalizaria quem se antecipou.
Para suavizar a transição, ele propõe duas medidas administrativas imediatas:
- Central de consultas vinculantes para dúvidas de interpretação.
- Período de adaptação sem multas por falhas em obrigações acessórias (entrega de arquivos, notas fiscais, escrituração).
A armadilha da anterioridade nonagesimal
Pouco debatido, mas crítico: a CBS nasce como “modificação” da contribuição anterior. Pela Constituição (art. 195, § 6º), isso atrai a anterioridade de 90 dias contados da publicação da alíquota final.
Como a Lei Complementar 214/2025 revoga PIS e Cofins em 1º de janeiro, há um choque de datas. Se o Senado publicar a resolução em dezembro, a CBS só valeria a partir de março. Torres vê saída simples: uma lei complementar altera a data de extinção dos tributos antigos para coincidir com o fim dos 90 dias. Não exige PEC, apenas vontade política.
O que observar nas próximas semanas
Três movimentos definem o cenário de curto prazo:
- Votação da resolução no Senado — foco no percentual final e na data de publicação.
- Posicionamento da Receita Federal sobre prontidão dos sistemas (DCTFWeb, EFD, NF-e).
- Edição de ato normativo sobre o período de adaptação sem penalidades acessórias.
Para o empresário, a ação imediata é rodar simulações de fluxo de caixa com alíquotas de 9,5%, 10% e 11,3%. A diferença de 1,8 ponto percentual sobre a receita bruta anual pode definir contratos, precificação e até a viabilidade de linhas de produto inteiras. Quem sair na frente na modelagem tributária ganha meses de vantagem competitiva enquanto o mercado digere a regra final.