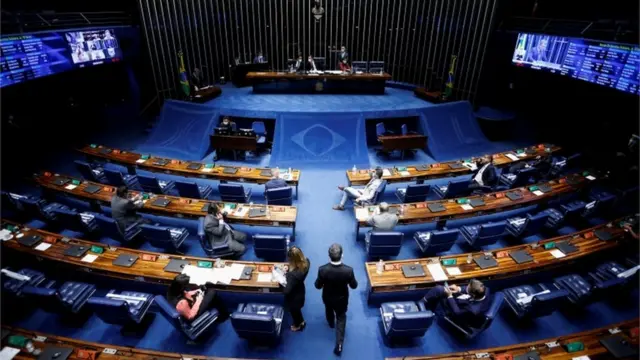
O Senado tem respaldo jurídico para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A decisão, que cabe exclusivamente aos parlamentares por resolução, define o custo real da reforma para o caixa das empresas a partir de janeiro.
O tributarista Heleno Torres, professor da USP, afirma que a trava de 26,5% aprovada no Congresso só faz sentido se a contribuição federal ficar nessa faixa. Mas há um detalhe técnico que pode adiar o início da cobrança: a anterioridade nonagesimal.
O poder de caneta do Senado sobre a alíquota final
A Constituição desenhou uma divisão clara: ao TCU compete calcular a “alíquota de referência”; ao Senado, por resolução, definir a “alíquota final”. Torres destaca que a Casa não está obrigada a referendar o número do tribunal de contas.
O argumento central é a coerência com a trava de 26,5% — soma da CBS (federal) com IBS (estadual/municipal) — vendida como teto para aprovar a reforma. Se a CBS for 11,3%, a margem para o IBS encolhe, pressionando estados e municípios a elevarem suas alíquotas ou a furarem o teto.
- Referência TCU: 11,3%
- Projeção técnica (USP): 9,5% a 10%
- Trava total (CBS + IBS): 26,5%
Por que a definição precisa sair ainda este mês
Torres defende que o Senado vote a resolução em julho. O motivo é prático: o Orçamento de 2025 será votado em dezembro e precisa de estimativas de arrecadação realistas. Empresas também dependem desse número para fechar orçamentos, precificar contratos e configurar sistemas fiscais.
Sem a alíquota oficial, o planejamento tributário vira “chute”. A incerteza eleva o custo de compliance e o risco de autuação por erro de cálculo.
Adiar a reforma? “Ninguém aguenta mais PIS e Cofins”
O especialista descarta prorrogar a entrada em vigor da CBS, marcada para 1º de janeiro de 2025. Para ele, esperar 100% de prontidão é ilusão: o sistema atual não funciona e o contencioso federal gira em torno desses dois tributos.
Adiar passaria sinal ruim ao mercado — muitas companhias já investiram pesado em adaptação. A única hipótese de postergação seria a Receita Federal alegar impossibilidade técnica operacional, cenário classificado como improvável.
Duas medidas para suavizar o choque inicial
Enquanto a alíquota não sai, Torres sugere ações administrativas imediatas da Receita Federal:
- Criar central de consultas rápidas para contribuintes (esclarecimentos de dúvidas de interpretação);
- Estabelecer período de adaptação sem multas por descumprimento de obrigações acessórias (entrega de arquivos, notas fiscais, escrituração).
O foco é punir sonegação, não erro de procedimento na transição.
O “segredo” dos 90 dias que pode empurrar a cobrança para abril
Este é o ponto mais sensível para o fluxo de caixa: a anterioridade nonagesimal. A Constituição (art. 195, § 6º) exige 90 dias entre a publicação da lei que institui ou modifica tributo e sua vigência.
Como a LC 214/2025 fixou 1º de janeiro para o fim do PIS/Cofins, mas a alíquota da CBS só será publicada após a resolução do Senado, a contagem dos 90 dias começa depois dessa publicação. Se a resolução sair em agosto, a CBS só valeria a partir de novembro. Se sair em dezembro, a vigência real escorrega para março ou abril de 2025.
Torres propõe solução legislativa simples: uma nova lei complementar alinhando a revogação do PIS/Cofins ao término da anterioridade da CBS. Não precisa de PEC, basta vontade política.
O que observar daqui para frente
Três movimentos ditam o cronograma real: a votação da resolução no Senado (definição da alíquota), a publicação no Diário Oficial (início da contagem de 90 dias) e eventual LC sincronizando a extinção do PIS/Cofins. Empresários devem rodar cenários de caixa considerando alíquota de 10% e vigência efetiva entre março e abril de 2025. O custo de estar errado no planejamento supera o custo de se preparar para as duas datas.