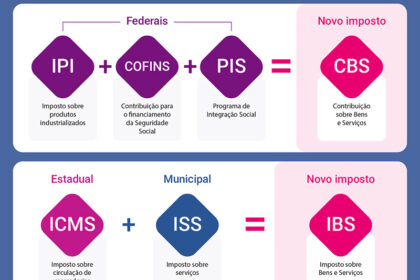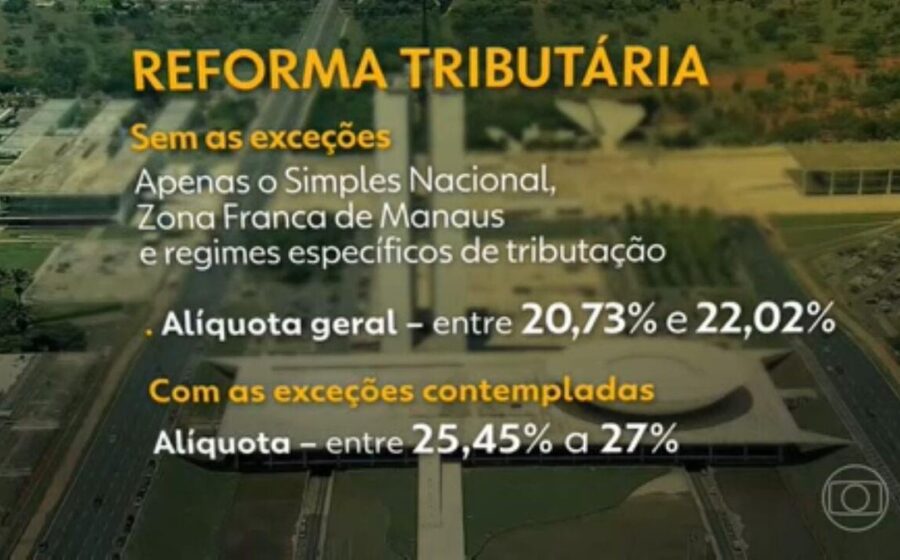
O governo confirma que dois tributos estreiam em janeiro de 2027 sem elevar a carga total — mas a conta muda de bolso. A Medida Provisória 1.399/2026, publicada ontem no Diário Oficial, define as alíquotas do Imposto Seletivo e da CBS, e o ministro Dario Durigan garante: cinco tributos atuais desaparecem para dar lugar a apenas dois.
Para o empresário, a pergunta prática não é se a carga sobe, mas quem passa a pagar mais e quem sai aliviado. A resposta está no desenho do Imposto Seletivo, apelidado de “imposto do pecado”.
O que muda na prática a partir de janeiro
O Imposto Seletivo substitui o IPI e incide exclusivamente sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A lista é curta e direta:
- Bebidas alcoólicas
- Refrigerantes e bebidas açucaradas
- Produtos de tabaco
- Automóveis
- Embarcações de recreio
Com o fim do IPI para a indústria como um todo, fábricas de máquinas, equipamentos e bens de capital deixam de recolher o tributo na saída. O ônus migra para setores específicos — e o governo projeta arrecadar R$ 41,9 bilhões já no primeiro ano só com o Seletivo.
CBS unifica tributos federais sobre consumo
A Contribuição sobre Bens e Serviços (CBS) funde PIS e Cofins em uma única base, com alíquota única e crédito financeiro amplo. Durigan classifica a mudança como “ganho de transparência e racionalidade”. Na prática, elimina-se a cumulatividade que hoje encarece cadeias longas.
Mas a transição não é automática. A MP segue para o Congresso e, embora o ministro diga que o texto está “bem pactuado”, alterações nas alíquotas ou nas exceções ainda podem ocorrer durante a tramitação.
Setores que devem ficar atentos agora
Indústrias de bebidas, tabacarias, montadoras e importadores de embarcações de luxo precisam recalcular precificação e fluxo de caixa ainda em 2026. O Seletivo não é recuperável — entra no custo final do produto.
Já fabricantes de bens de capital, autopeças (exceto veículos completos) e indústrias de transformação em geral tendem a ganhar fôlego com a desoneração do IPI. O efeito líquido depende da estrutura de cada cadeia.
O que observar nos próximos meses
A MP tem vigência imediata, mas precisa ser convertida em lei em até 120 dias. Acompanhe:
- Relatoria na comissão mista — costuma sinalizar alterações de alíquota
- Emendas de bancadas setoriais (bebidas e automotivo costumam articular forte)
- Regulamentação da CBS pelo Ministério da Fazenda — define regras de creditamento e obrigações acessórias
Para quem gere caixa ou precificação, o segundo semestre de 2026 é a janela para simular cenários. A reforma não aumenta a carga agregada, mas redistribui o peso entre setores de forma assimétrica. Quem antecipa o impacto nas planilhas larga na frente.