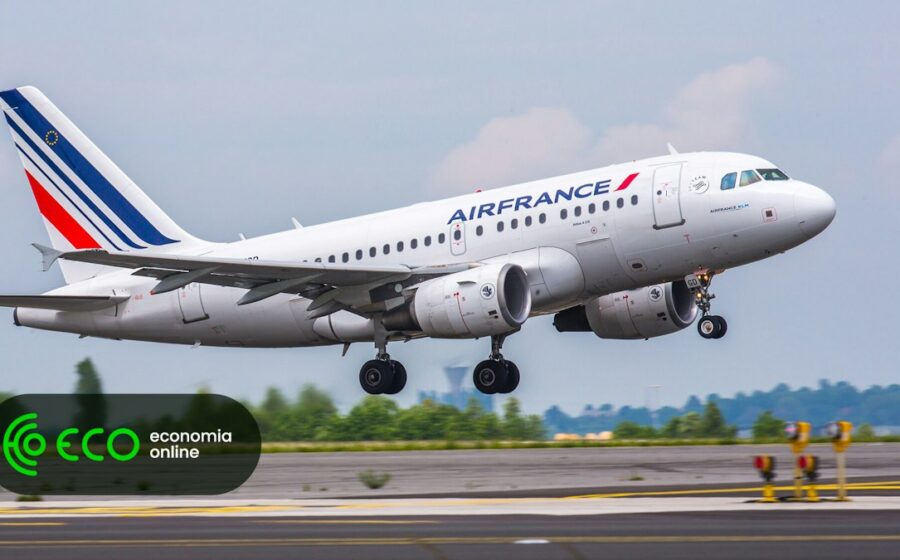
As ações da Air France-KLM saltaram mais de 12% nesta quinta-feira (5), impulsionadas por um lucro operacional do terceiro trimestre que contrariou as projeções mais pessimistas do mercado. O resultado chegou mesmo com a escalada do querosene de aviação, item que costuma ditar o ritmo das margens do setor.
O movimento pegou analistas de surpresa. A expectativa era de que a conta do combustível mais caro comprimisse a rentabilidade, mas a companhia demonstrou uma capacidade de repasse de preços e gestão de custos que poucos previam. O que explica essa resiliência?
O choque de realidade no balanço
O pregão reagiu à velocidade da nova informação. Papéis que operavam em território neutro ou negativo nas primeiras horas viraram o dia com ganhos expressivos, liderando as altas do setor na Europa. O volume de negociação disparou, sinalizando que fundos e investidores institucionais reposicionaram carteiras assim que os números foram divulgados.
No centro da surpresa está o lucro operacional. Diferente do lucro líquido — sensível a variações cambiais e financeiras — o operacional reflete a saúde do negócio puro: colocar aviões no ar com margem positiva. No terceiro trimestre, tradicionalmente forte por causa do verão no hemisfério norte, a empresa entregou um número que sugere controle operacional rigoroso.
Como driblar a conta do querosene?
O custo do combustível representa, historicamente, entre 20% e 30% das despesas totais de uma grande aérea. Quando o barril sobe, o reflexo costuma ser imediato no Ebitda. Desta vez, a equação fechou no azul por uma combinação de fatores que o mercado subestimou:
- Hedge eficiente: Travar parte do consumo a preços anteriores amortece o impacto imediato da volatilidade.
- Yield premium: A demanda por cabines executiva e premium economy segue aquecida, permitindo tarifas médias bem acima de 2019.
- Disciplina de capacidade: A oferta de assentos não cresceu no mesmo ritmo da demanda, preservando o fator de ocupação (load factor) em patamares recordes.
</
Esses vetores, somados, criaram um colchão que absorveu a alta do insumo sem transferir o prejuízo para o resultado final.
O impacto direto para quem investe
Para o acionista, a leitura vai além do trimestre. A reação de 12% em uma sessão indica que o mercado estava precificando um cenário de deterioração de margens que não se confirmou. Isso força uma revisão de modelos: as projeções de fluxo de caixa livre para 2024 e 2025 tendem a subir nas próximas semanas.
Outro ponto sensível é a dívida líquida. A geração de caixa operacional robusta acelera o desalavancamento, meta prioritária da gestão desde a crise sanitária. Quanto mais rápido o endividamento cai, menor o custo de capital e maior a flexibilidade para renovação de frota ou aquisições táticas.
O que separa o ruído da tendência
Nem tudo são flores. O inverno no hemisfério norte costuma ser sazonalmente mais fraco para o tráfego de lazer, pressionando yields. Além disso, a exposição cambial — a empresa reporta em euros, mas tem custos significativos em dólares — continua sendo um risco não controlável apenas com gestão operacional.
Mas o efeito mais relevante aparece na precificação de risco. Se a Air France-KLM consegue lucrar mais com petróleo caro, o “prêmio de risco” embutido nas ações cai. Isso atrai um perfil de investidor mais conservador, que exige previsibilidade, não apenas aposta em recuperação cíclica.
O que observar daqui para frente
Os próximos gatilhos estão no guidance para o quarto trimestre e na política de hedge para 2025. A conferência com analistas deve detalhar qual porcentagem do consumo do próximo ano já está travada e a que preço médio. Outro termômetro será a evolução das reservas corporativas: se o segmento business manter a recuperação vista no terceiro trimestre, a visibilidade de receita melhora consideravelmente.
Por ora, o recado do mercado é claro: a tese de “companhia aérea cíclica e frágil” está sendo testada por uma gestão que, ao menos por enquanto, entrega resultado acima do custo de capital mesmo em ambiente adverso. Acompanhar a execução do plano de frota e a curva de endividamento será o diferencial entre surfar a alta ou comprar no topo.