O Banco Central manteve a Selic em 13,75% na reunião desta quarta-feira (4), mas a decisão técnica mal arranhou a superfície do verdadeiro problema: a incerteza fiscal que trava qualquer alívio real nos juros. Enquanto o mercado aposta em cortes apenas no segundo semestre, o presidente Lula prepara um pronunciamento domingo que promete pouco — e o “pouco” pode custar caro.
Por que o BC virou alvo fácil
Com a economia desacelerando e a taxa de juros real entre as mais altas do mundo, a autoridade monetária virou bode expiatório conveniente. Se não cortar a Selic nas três próximas reuniões — antes da Sexta-feira da Paixão, em março de 2027 —, apanhará de todos os lados. Mas cortar sem ancoragem fiscal faria as taxas longas dispararem, o dólar subir e a inflação voltar a assustar.
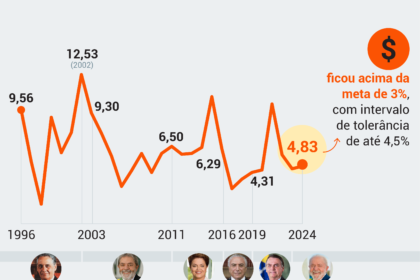
Os números não mentem: no mercado de títulos, os juros para prazos acima de dois anos já flertam com os níveis de pânico de janeiro de 2025. O BC está, nas palavras do próprio comunicado, diante de “um aumento significativo das incertezas em torno do cenário base”.
O que “condições financeiras apertadas” significa na prática
Não é jargão de economista. Significa que:
- Empresas pagam mais caro para rolar dívidas e adiam investimentos
- Famílias veem o crédito imobiliário e de veículos encarecer
- O governo gasta mais com serviço da dívida e menos com saúde e educação
- O risco-país sobe, afugentando capital externo
Essa combinação trava o crescimento bem antes de qualquer decisão de política monetária.
A armadilha das expectativas
Grandes bancos projetam Selic parada até meados ou fim de 2025. O problema não é a taxa curta — é o que o mercado cobra pelo risco de longo prazo. Donos de dinheiro exigem prêmio maior pela inflação futura e pela dúvida sobre o rumo das contas públicas. Enquanto Lula 4 não sinalizar clareza fiscal, o prêmio de risco não cai.
E há variáveis externas fora de controle: juros nos EUA, preço do petróleo, ritmo da China. O BC pode fazer “besteira”, como diz o colunista, mas milagre está fora do cardápio.
O remendo fiscal que não alivia
O governo não deve fazer “loucura” no fiscal, mas também não deve mudar substancialmente o programa anterior. O ajuste provável — um remendo — pode até funcionar politicamente, mas não move a agulha das condições financeiras de forma relevante. Sem reforma estrutural ou choque de credibilidade, a mediocridade do crescimento persiste.
O tamanho da desaceleração do PIB em 2027 continua em aberto. O que se sabe: qualquer desaperto dependerá de programa fiscal crível, competência na execução e articulação no Congresso. Três variáveis incertas ao mesmo tempo.
O que observar nas próximas semanas
Fique atento a três sinais: (1) o tom do pronunciamento presidencial domingo — se houver menção concreta a meta de resultado primário e regra de gasto; (2) a curva de juros longa — se os vértices de 2026 em diante cederem, o mercado começou a acreditar; (3) a ata do Copom e o relatório Focus — revisões de expectativas de inflação para 2025 e 2026 ditam o ritmo do BC. Enquanto esses três não alinharem, o custo do dinheiro segue alto e a economia, devagar.