O Banco Central manteve a Selic em 13,75% e entrou na mira: se não cortar os juros nas três próximas reuniões, será culpado pela desaceleração econômica. A pressão política explode justamente quando o fiscal dá sinais de fraqueza. O que vem a seguir pode definir o ritmo dos negócios nos próximos trimestres.
Por que o BC virou o “Judas” da vez
O clima azedou depois que rumores sobre uma suposta “bancada heterodoxa” no comando da autoridade monetária ganharam força nas redes. O nome de Gabriel Galípolo no centro das especulações acendeu o alerta do mercado financeiro.
Resultado: a expectativa de juros caindo “do céu” colidiu com a realidade de um Copom que prefere a cautela. O presidente Lula deve discursar no domingo sobre prudência fiscal, mas a sinalização tende a ser tímida. Pouco, porém, melhor que nada.
Se a taxa básica não cair antes da Sexta-feira da Paixão, em março de 2027, a narrativa de “bode expiatório” se consolida. O BC apanha por manter o aperto e apanhará mais se a economia travar.
O que os números mostram (e o que eles escondem)
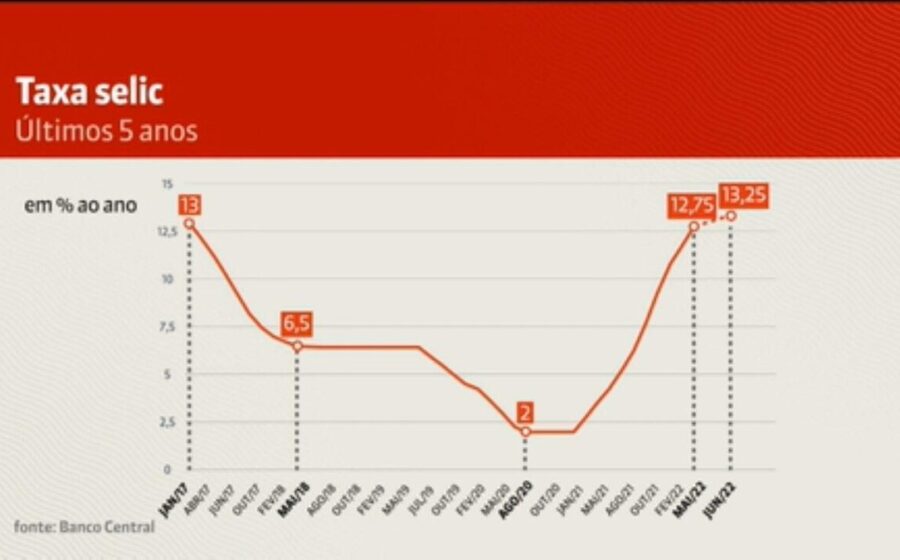
Grandes instituições já projetam a Selic estacionada em 13,75% até meados ou fim do ano que vem. Na reunião desta quarta-feira (4), a manutenção confirmou o viés conservador.
Nos bastidores, o cenário é de “arrocho” monetário com crescimento cada vez mais lento. A autoridade monetária admite, em comunicado oficial, um “aumento significativo das incertezas em torno do cenário base”.
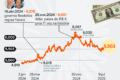
- Juros longos: Próximos dos níveis de pânico de janeiro de 2025.
- Condições financeiras: Apertadas por semanas ou meses.
- Risco de corte precipitado: Disparada do dólar, das taxas longas e da inflação.
Cortar a Selic “à matroca” hoje seria combustível para a desancoragem das expectativas. O remédio amargo, por enquanto, segue na receita.
O nó fiscal que aperta o crédito
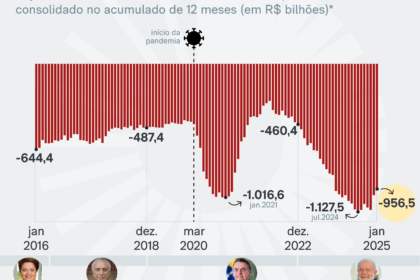
O alívio nas condições financeiras — juros de mercado, câmbio, risco-país — depende de um programa fiscal crível. A indefinição sobre as contas públicas de “Lula 4” mantém o prêmio de risco elevado.
Não há sinal de ruptura com a política fiscal anterior. O remendo proposto pode até funcionar, mas não tem força para soltar o freio de mão da economia de forma relevante. Some-se a isso a incógnita sobre juros nas economias centrais e o preço do petróleo.
Cenários para o curto prazo: o que observar
A desaceleração do PIB em 2027 permanece uma incógnita. O grau de aperto monetário futuro dependerá de três variáveis principais:
- Rigor e execução do ajuste fiscal no Congresso.
- Trajetória da inflação esperada pelo mercado.
- Decisões do Federal Reserve e choques de commodities.
Enquanto essas peças não se encaixam, a mediocridade no crescimento parece o cenário-base. Para o empresário e o investidor, a leitura é direta: planejar com custo de capital alto e crédito restrito por mais tempo.
O que fazer daqui pra frente: Monitore a tramitação das medidas fiscais no Legislativo e as atas do Copom. A ancoragem das expectativas de inflação para 2025 e 2026 será o termômetro real de quando — e se — o ciclo de cortes poderá começar sem rupturas.