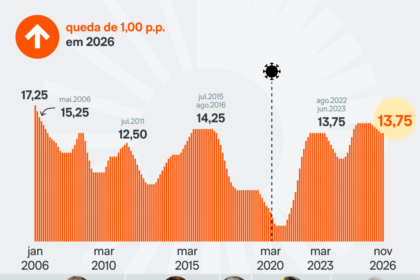
O Comitê de Política Monetária (Copom) manteve a Selic em 13,75% na quarta-feira (4), mas a pausa não trouxe alívio. O Banco Central entrou em um beco sem saída: se cortar os juros agora, o mercado reage mal e a inflação dispara; se mantém, a economia trava e o crescimento de 2027 evapora.
A decisão expõe uma armadilha que vai ditar o custo do crédito, o câmbio e o faturamento das empresas nos próximos trimestres. Entender os limites desse jogo é essencial para quem precisa planejar investimentos ou rolar dívidas.
O efeito imediato no custo de capital
Manter a taxa básica em território contracionista significa que o financiamento de capital de giro e a expansão de capacidade produtiva seguem caros. Para o empresário, a conta é direta: juros altos consomem margem de lucro e adiam decisões de contratação.
No atacado, as taxas de títulos de longo prazo (acima de dois anos) já flertam com os níveis de pânico vistos em janeiro de 2025. Qualquer sinal de afrouxamento prematuro da Selic faria esses juros decolarem de novo, puxando o dólar e, na sequência, a inflação ao consumidor.
Por que o BC virou “bode expiatório” da vez
A pressão política sobre a autoridade monetária atingiu ponto de ebulição. O temor de que o governo nomeasse uma diretoria “heterodoxa” — contrária ao atual diretor de Política Monetária, Gabriel Galípolo — assustou o mercado nas últimas semanas.
O presidente Lula deve acenar com responsabilidade fiscal no pronunciamento de domingo. O gesto ajuda, mas não resolve a equação estrutural: o BC carrega a culpa por uma desaceleração que tem raízes também no fiscal frouxo e nas incertezas externas.
- Selic atual: 13,75% ao ano (decisão de 4/11).
- Próximas reuniões decisivas: três encontros antes da Sexta-feira da Paixão (março/2027).
- Consenso de grandes bancos: manutenção da taxa até meados ou fim de 2025.
- Risco-chave: expectativas de inflação desancoradas e dólar volátil.
O nó fiscal que o Copom não consegue desatar
As “condições financeiras” — soma de juros de mercado, câmbio, risco-país e liquidez internacional — estão apertadas e devem permanecer assim por semanas, senão meses. O alívio, se vier, será lento, gradual e inseguro.
O tamanho da desaceleração do PIB em 2027 depende de variáveis que o BC não controla: o rigor do arcabouço fiscal, a habilidade política para aprová-lo no Congresso e a execução prática do ajuste. Sem avanço nesses fronts, a taxa neutra da economia sobe e joga a Selic para cima.
Cenário base: mediocridade à vista
A projeção mais realista não prevê nem ruptura fiscal nem choque de reformas. O governo deve repetir a receita do mandato anterior: remendos que evitam o colapso, mas não geram dinamismo. Resultado: crescimento medíocre, juros reais elevados e inflação rondando o teto da meta.
Para o investidor e o gestor, a lição é clara: planeje com juros altos por mais tempo. Não aposte em pivô rápido do Copom nem em milagre fiscal.
O que observar daqui para frente
Três variáveis ditarão o rumo nos próximos 90 dias: a tramitação do pacote de contenção de despesas no Congresso, a ata e o comunicado das próximas reuniões do Copom (especialmente a linguagem sobre “incerteza significativa”) e o comportamento do dólar frente ao cenário externo de juros nos EUA. Quem monitorar esses sinais com frieza ganha tempo para ajustar a vela antes da tempestade.