O Banco Central manteve a Selic em 13,75% nesta quarta-feira (4), mas a guerra nos bastidores só esquenta. A pressão política por cortes imediatos colocou a autoridade monetária na mira de um fogo cruzado que promete durar até a Sexta-feira da Paixão de 2027.
Enquanto o presidente Lula prepara um pronunciamento para domingo com acenos à responsabilidade fiscal, o mercado já precifica um cenário de “mediocridade a perder de vista”. A dúvida que fica: o BC consegue navegar nessa tempestade sem afundar a economia?
O cenário de guerra aberta e o medo do heterodoxo
O climão começou nos feriados de Todos os Santos e Finados. Nas redes, economistas e investidores travaram batalhas ideológicas sobre a política monetária, alimentados pelo temor de que o governo adote ideias heterodoxas.
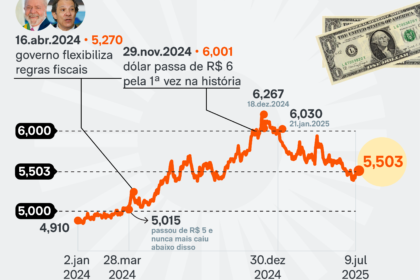
O estopim foi o boato de uma possível “bancada de oposição” no Conselho do BC, contrária ao diretor Gabriel Galípolo. A reação foi imediata: as taxas de juros de longo prazo saltaram para níveis vistos apenas no pânico de janeiro de 2025.
O preço da indecisão: juros no nível de pânico
No atacado do mercado de títulos, as taxas para prazos acima de dois anos voltaram a assustar. Se o BC ceder à pressão e cortar a Selic “à matroca” — sem lastro na inflação —, o efeito rebote é certo:
- Dólar dispara;
- Juros longos voltam a subir;
- Inflação acelera na sequência.
O comunicado da última reunião admitiu: há um “aumento significativo das incertezas em torno do cenário base”. Em português claro: ninguém sabe o que vem pela frente.
Por que o BC virou o “Judas” da vez
A lógica do mercado é cruel: se a economia desacelerar mais que o esperado — seja por juros altos ou outros fatores —, a culpa cairá no colo do Banco Central. Grandes bancos já projetam Selic parada até meados ou fim do ano que vem.
O problema é que a autoridade monetária está “no mato sem cachorro”. A Selic já está em nível de arrocho, o PIB cresce cada vez mais devagar, mas as expectativas de inflação seguem desancoradas. Donos de dinheiro cobram prêmio de risco alto, e a indefinição fiscal do “Lula 4” só piora a conta.
O que trava o alívio nas condições financeiras
Condições financeiras apertadas significam crédito caro e escasso para empresas, famílias e governo. O alívio, se vier, será “lento, gradual e inseguro”, nas palavras do próprio colunista. Três variáveis definem o ritmo:
- O rigor real do programa fiscal e a competência para executá-lo;
- A articulação política no Congresso para aprovar as medidas;
- O cenário externo: juros nos EUA, preço do petróleo e risco-país.
Sem milagres, o remendo fiscal prometido — que nem deve ser radical nem mudar muito o “Lula 3” — não tem força para destravar o investimento.
Projeção: mediocridade à vista e o que observar daqui pra frente
O texto original não deixa margem para otimismo: não há grande mudança institucional no horizonte capaz de acelerar o crescimento. O crescimento de 2027 já nasce com freio de mão puxado.
O que o investidor e o empresário devem monitorar nas próximas semanas:
- O teor exato do pronunciamento presidencial de domingo: haverá sinal claro de corte de gastos ou apenas retórica?
- A ata da reunião do Copom e as projeções do Relatório Trimestral de Inflação (RTI) para medir a tolerância do BC com a inflação corrente.
- O comportamento da curva de juros longa: se continuar subindo, o BC perde margem de manobra mesmo sem mexer na Selic.
A mediocridade pode ser o cenário base, mas a volatilidade é o único dado garantido. Quem tem caixa e estômago para esperar, espera. Quem precisa de previsibilidade, sofre.