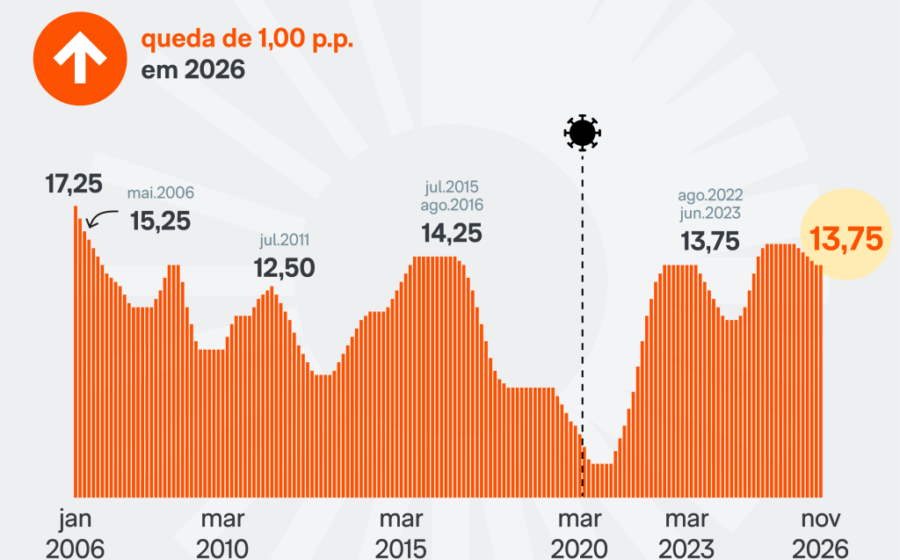
O Banco Central manteve a Selic em 13,75% na última reunião, mas a trégua que investidores esperavam não apareceu. As taxas de longo prazo voltaram aos níveis de pânico vistos em janeiro de 2025. O cenário à frente reserva mais aperto do que a maioria imagina.
Por que o BC virou o “bode expiatório” da vez
A pressão política sobre a autoridade monetária atingiu nível raro. O temor de que o governo adote uma política monetária heterodoxa — incluindo a nomeação de diretores alinhados a essa visão no lugar de Gabriel Galípolo — acirrou os ânimos no mercado.
O presidente Lula deve fazer um pronunciamento no domingo. A expectativa é de um aceno à responsabilidade fiscal, ainda que tímido. Para o mercado, porém, o recado já foi dado: se a Selic não cair nas três próximas reuniões, antes da Sexta-feira da Paixão de 2027, o BC será “malhado como Judas”.
Grandes bancos já projetam a taxa básica parada até meados ou fim do ano que vem. O comunicado do próprio BC admitiu um “aumento significativo das incertezas em torno do cenário base”.
Condições financeiras: o aperto que não solta
O termo “condições financeiras” resume a oferta e o custo do dinheiro para famílias, empresas e governo. Envolve juros de mercado, câmbio, risco-país, bolsas e commodities. Hoje, todas apontam para restrição severa.
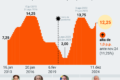
No atacado dos títulos de dívida, os juros para prazos acima de dois anos beiram o estresse de janeiro de 2025. Cortar a Selic “à matroca” agora faria essas taxas saltarem de novo, puxando dólar e inflação junto.
O BC está, nas palavras do colunista, “no mato sem cachorro”: passageiro de uma agonia macroeconômica que começou no fim de 2024, com economia desacelerando e juros em nível de arrocho.
O cenário fiscal e a “mediocridade” projetada
Não há alívio fácil no horizonte. A desaceleração do PIB em 2027 é incerta, mas a reversão do aperto depende de variáveis que fogem ao controle do BC:
- Rigor do programa fiscal do governo e capacidade de execução;
- Articulação política no Congresso para aprovar medidas;
- Juros nas economias centrais e preço do petróleo.
A avaliação é de que o “Lula 4” não trará ruptura fiscal nem mudança institucional relevante. O remendo nas contas públicas pode até funcionar, mas não aliviará as condições financeiras de forma importante.
O que observar daqui para frente
O cenário base prevê condições financeiras apertadas por semanas, talvez meses. Qualquer alívio será lento, gradual e inseguro — dependente de milagres externos ou de uma execução fiscal impecável, cenário hoje pouco provável.
Para o empresário e o investidor, a lição prática é clara: planeje caixa e endividamento assumindo juros altos por tempo prolongado. A aposta em queda rápida da Selic antes de sinais concretos de ancoragem fiscal e externa carrega risco assimétrico elevado. O horizonte de 2027 chega mais rápido do que parece.