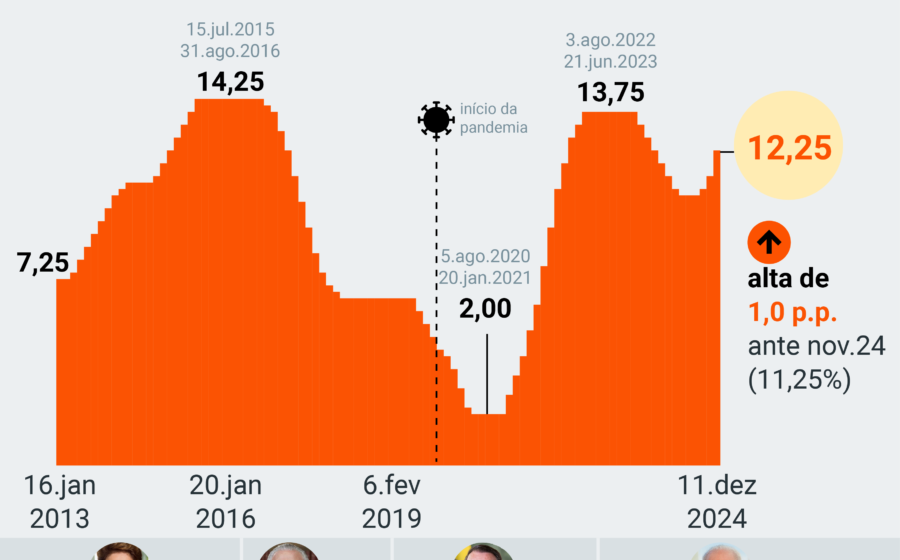
O Banco Central manteve a Selic em 13,75% na quarta-feira (4), mas a decisão é apenas a ponta do iceberg. O verdadeiro drama está no que vem depois: uma armadilha de juros altos, crescimento estagnado e um governo que promete ajuste, mas entrega remendos. O cenário para 2027 é de aperto financeiro prolongado.
Enquanto o mercado precifica a manutenção dos juros básicos até o fim do ano que vem, as taxas de títulos longos já voltaram ao patamar de pânico de janeiro de 2025. Quem toma crédito ou precifica ativos sente o aperto agora.
O banqueiro central virou bode expiatório
A pressão política sobre a autoridade monetária atingiu nível crítico. Se o Comitê de Política Monetária (Copom) não iniciar cortes nas três próximas reuniões — antes da Sexta-feira da Paixão, em março de 2027 —, a instituição será responsabilizada pela desaceleração, independentemente das causas.
O presidente Lula deve usar o pronunciamento de domingo para acenar com responsabilidade fiscal. O gesto é bem-vindo, mas analistas consideram “pouco, melhor que nada”. A desconfiança sobre a disposição real de conter gastos impede a queda dos juros longos e do dólar.
Condições financeiras: o que o empresário sente no bolso
Não se trata apenas da Selic. “Condições financeiras” reúnem o custo real do dinheiro para quem produz:
- Juros de mercado (títulos prefixados e indexados à inflação);
- Taxa de câmbio e risco-país;
- Juros externos e preço do petróleo;
- Bolsa e commodities que ditam valor de garantias e investimento.
Todos esses vetores apertaram nas últimas semanas. O BC admitiu em comunicado oficial “um aumento significativo das incertezas em torno do cenário base”. A tradução prática: crédito mais caro e escasso por meses.
O dilema do corte “à matroca”
Há quem peça redução imediata da Selic. O risco é conhecido: se a autoridade monetária cede à pressão sem ancoragem fiscal, as taxas longas disparam, o dólar salta e a inflação volta a assustar. O remédio vira veneno.
O BC entrou em 2025 como “passageiro da agonia macroeconômica”. Agora, navega sem bússola: a economia freia, a inflação esperada sobe e o fiscal segue indefinido. Não há espaço para milagre.
2027 no radar: mediocridade à vista
A desaceleração do PIB no ano que vem é dada como certa; a dúvida é a intensidade. O alívio das condições financeiras depende de uma equação de três variáveis:
- Rigor do programa fiscal (e não apenas anúncios);
- Competência técnica e política na execução;
- Aprovação efetiva no Congresso.
A aposta majoritária é que o governo evite aventuras heterodoxas, mas também não entregue ajuste estrutural. O resultado provável é um “remendo que presta, mas não alivia”. Sem reformas institucionais que aumentem a produtividade, o teto de crescimento permanece baixo.
O que observar daqui para frente
O investidor e o gestor devem monitorar três gatilhos de curto prazo: a tramitação do pacote fiscal no Legislativo, a evolução das expectativas de inflação no boletim Focus e a ata da próxima reunião do Copom em busca de sinais de viés. Enquanto o fiscal não der sinal claro de sustentabilidade, a Selic alta e o câmbio pressionado seguem como variáveis de planejamento obrigatório. O cenário base continua sendo de juros restritivos por tempo prolongado.